
Story
벨웨이, 매출 증가에도 이익률 압박과 신중한 전망에 주가 하락
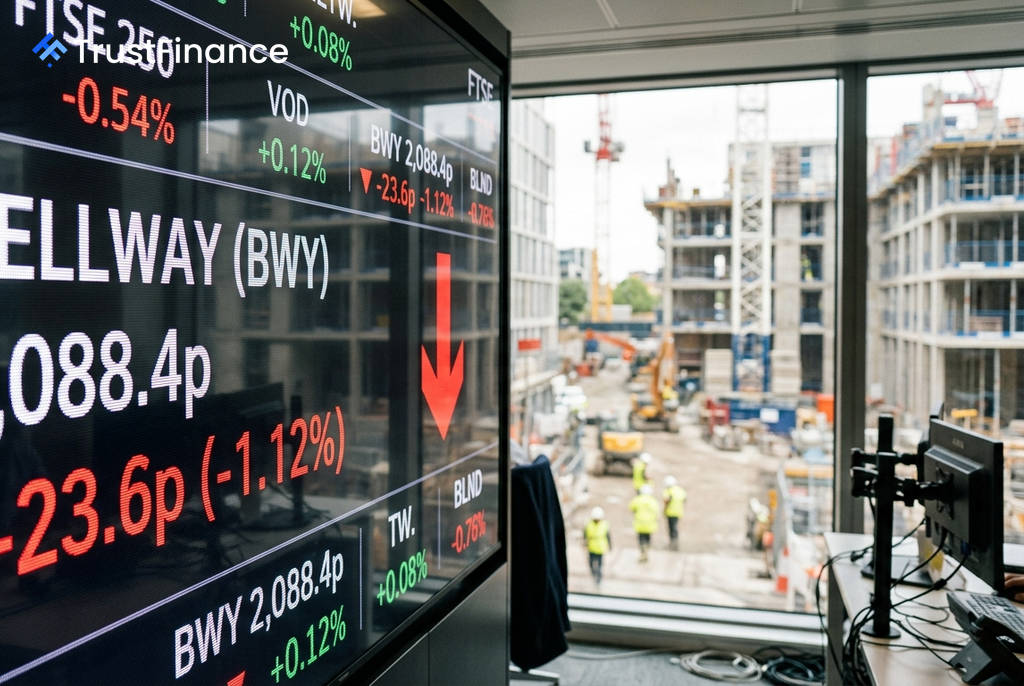
영국의 FTSE 250 지수 소속 주택 건설업체 벨웨이(Bellway)의 주가가 연간 실적 발표 이후 하락세를 보이고 있다. 회사는 예상치를 뛰어넘는 주택 완공 실적을 기록했으나, 마진 압박과 향후 수요에 대한 신중한 전망이 투자 심리를 위축시켰다.
견조한 매출, 그러나 이익률은 '경고등'
벨웨이는 2026년 7월 31일 마감된 회계연도 실적 보고서를 통해 주요 성과를 발표했다. 긍정적인 측면은 판매 실적이 시장의 기대를 웃돌았다는 점이다.
- 주택 완공: 총 9,695채를 완공하여 자체 상향 조정했던 가이던스(9,300~9,500채)를 초과 달성했다.
- 주택 부문 매출: 전년 대비 13% 이상 증가한 31억 4,000만 파운드를 기록했다.
- 평균 판매 가격: 약 32만 4,000파운드로 전년의 31만 6,412파운드보다 상승했다.
하지만 이러한 외형 성장에도 불구하고 수익성은 발목을 잡았다. 잠정 영업이익은 약 3억 2,000만 파운드로 전년(3억 350만 파운드)보다 증가했지만, 이는 상대적으로 마진이 낮은 대량 판매 비중이 높아진 결과로 이익률이 압박을 받았다는 점이 지적되었다.
신중한 수요 전망과 시장 반응
 Ad
경영진은 지속적인 주택담보대출 금리 부담과 영국 정부 예산안을 둘러싼 불확실성으로 인해 고객 수요가 위축되고 있다고 명시적으로 경고했다. 이는 투자자들 사이에서 새 회계연도의 수익성 궤도에 대한 우려를 증폭시켰다.
시장은 판매량 중심의 매출 성과보다는 이익률 회복 신호를 기대했으나, 이번 실적 발표는 이를 충족시키지 못했다. 결국 견조한 실적에도 불구하고 압박받는 마진과 불확실한 단기 수요 환경에 대한 우려가 주가를 끌어내리는 요인으로 작용했다.
업계 전반의 역풍
벨웨이가 겪는 어려움은 업계 전반의 상황과 무관하지 않다. 다른 영국 주택 건설업체들 역시 2026년 내내 주택 예약률 둔화와 건축 비용 상승이라는 이중고에 직면해왔다. 올봄 주택 판매 시즌은 희망적으로 시작되었으나, 주택담보대출 금리가 다시 상승하면서 수요가 꺾였다.
이러한 배경 속에서 벨웨이의 주가는 이미 52주 최고가인 2,890펜스에서 상당 폭 하락한 상태였다. 이번 실적 발표는 운영상 견고했음에도 불구하고, 투자자들이 가장 우려하는 이익률과 수요 문제를 해소하지 못하며 주가에 하방 압력을 가중시키고 있다.