
Story
바클레이즈, 알리바바·처칠다운스 상승 여력 주목…언더아머는 '비중 축소'
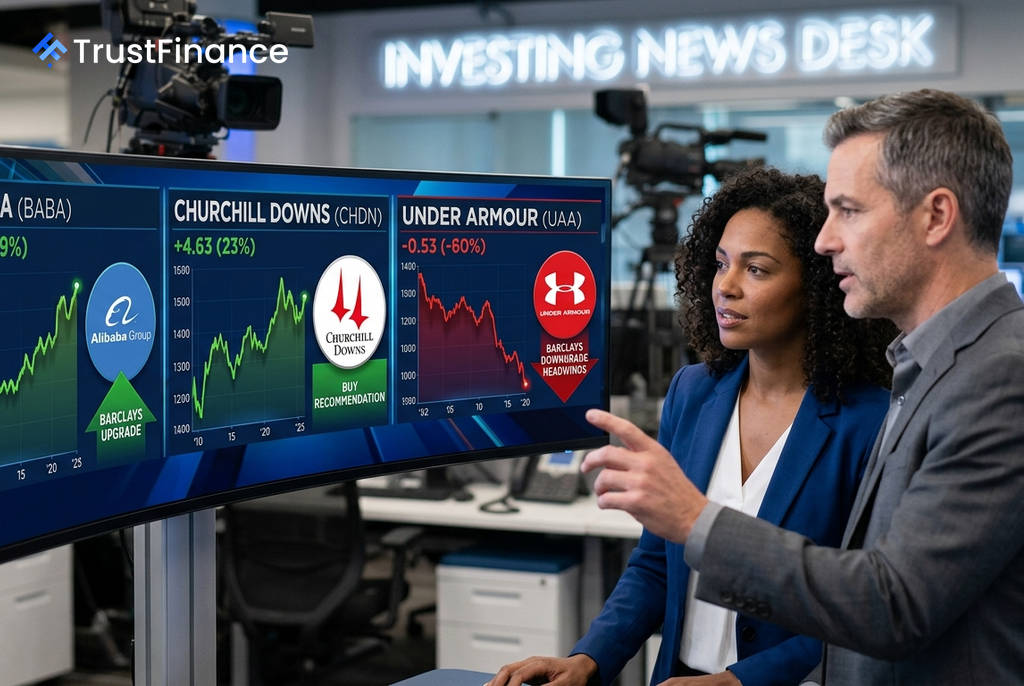
영국 투자은행 바클레이즈가 격주 촉매 모니터 보고서를 통해 알리바바(BABA)와 처칠다운스(CHDN)에 대한 긍정적인 투자 기회를 제시했다. 반면 언더아머(UAA)에 대해서는 신중한 입장을 보이며 투자의견을 하향 조정했다.
알리바바, 실적 기대감 속 '매수' 추천
바클레이즈는 오는 8월 20일 장 시작 전으로 예정된 알리바바의 실적 발표를 앞두고 콜 스프레드 매수 전략을 추천했다. 바클레이즈의 지옹 샤오 애널리스트는 긍정적 전망의 근거로 여러 요인을 꼽았다.
- 클라우드 사업의 성장 가속화
- AI 연간 반복 매출(ARR)의 목표 초과 달성
- 퀵커머스 사업의 예상보다 빠른 손실 감소
- 핵심 전자상거래 사업의 수익성 안정화
바클레이즈에 따르면, 시장이 예상하는 실적 발표 후 주가 변동폭은 6.0%로, 이는 지난 6분기 평균 실제 변동폭인 7.6%보다 낮은 수준이다. 이에 따라 바클레이즈는 기준가 127.80달러의 1.9%에 해당하는 2.40달러에 8월 21일 만기 133달러/145달러 콜 스프레드 매수를 제안했다.
처칠다운스, 신규 사업 모멘텀 기대
 Ad
경마 및 카지노 엔터테인먼트 기업인 처칠다운스에 대해서도 긍정적인 전망이 나왔다. 바클레이즈의 브랜트 몬투어 애널리스트는 새로 출범하는 '서러브레드 챔피언십 시리즈'가 잠재적 상승 동력이 될 수 있다고 분석했다.
이 새로운 시리즈는 더비 시즌을 넘어 팬들의 참여를 유도하고, 입장권 판매, 베팅, 스폰서십 및 미디어 중계권 등에서 추가 수익을 창출할 잠재력이 있다는 평가다. 바클레이즈는 기준가 88.60달러의 3.1%인 2.80달러에 12월 18일 만기 100달러/110달러 콜 스프레드 매수를 추천했다.
언더아머, 경쟁 심화로 '비중 축소'
반면, 언더아머에 대해서는 부정적인 평가가 나왔다. 바클레이즈의 애드리안 이 애널리스트는 실망스러운 회계연도 1분기 실적 발표 이후 투자의견을 '비중 축소(Underweight)'로 하향 조정했다. 1분기 실적은 매출이 예상을 밑돌았고, 2027 회계연도 매출 가이던스 또한 낮아졌다.
바클레이즈는 경쟁 심화, 취약한 가격 결정력, 관세 압박 등이 회사의 턴어라운드 노력을 지연시킬 수 있다고 지적하며 9월 18일 만기 5달러 풋옵션 매입을 권고했다.