
Story
바카프로스트, 2분기 실적 부진에 주가 7%대 급락
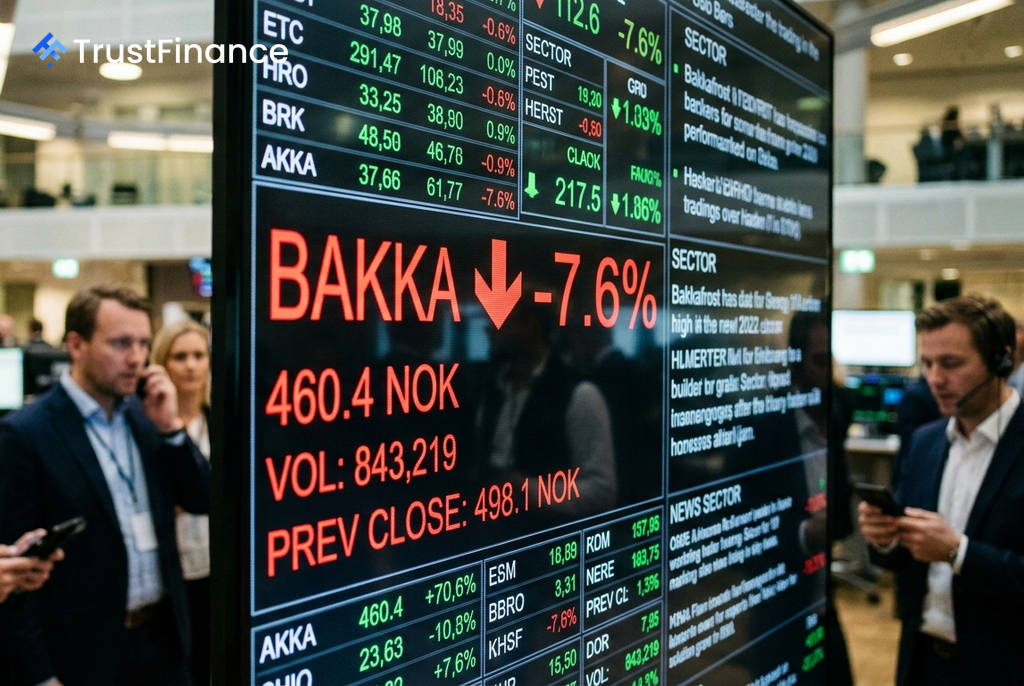
페로 제도에 본사를 둔 연어 양식 기업 바카프로스트(Bakkafrost)의 주가가 2분기 실적이 시장 컨센서스를 크게 하회하면서 7.6% 급락한 460.4 노르웨이 크로네(NOK)에 거래되었습니다.
예상치 밑돈 '어닝 쇼크'
바카프로스트가 발표한 2026년 2분기 실적은 매출과 이익 모든 면에서 시장의 기대를 충족시키지 못했습니다. Investing.com에 따르면, 회사의 주요 실적은 다음과 같습니다.
- 영업 EBIT(세전 영업이익): 2억 7,300만 덴마크 크로네(DKK)를 기록해 애널리스트 컨센서스인 4억 2,100만 DKK를 약 35% 밑돌았습니다.
- 매출: 18억 DKK로 집계되어 예상치보다 10% 이상 낮았습니다.
- 주당순이익(EPS): 2.31 DKK로 컨센서스인 3.80 DKK 대비 약 39% 낮은 수치를 보였습니다.
특히 4억 600만 DKK에 달하는 공정가치 평가 손실이 반영되면서, 순이익은 1억 6,100만 DKK의 순손실로 전환되었습니다.
스코틀랜드 사업 부진이 발목
 Ad
이번 실적 부진의 핵심 원인은 스코틀랜드 양식 사업부의 더딘 회복세에 있었습니다. 페로 제도 사업부가 분기 기준 사상 최대 수확량을 기록하는 호실적을 거뒀음에도 불구하고, 스코틀랜드 사업부의 부진을 상쇄하기에는 역부족이었습니다.
스코틀랜드 부문은 지속적인 생물학적 문제와 저조한 수확량으로 인해 수익성에 심각한 타격을 입은 것으로 분석됩니다. 이러한 구조적 문제가 해결되지 않으면서 회사의 전체 실적 회복에 부담으로 작용하고 있습니다.
시장 반응 및 투자자 영향
바카프로스트의 주가 급락은 최근 상승세를 보이던 오슬로 증시의 흐름과 대조를 이루며 더욱 두드러졌습니다. 범유럽 STOXX 600 지수가 보합세를 보인 가운데, 개별 기업의 펀더멘털 문제가 주가에 직접적인 영향을 미친 사례입니다.
투자자들은 예상치를 크게 하회한 실적, 공정가치 평가에 따른 순손실 전환, 그리고 스코틀랜드 사업의 불확실성이 지속되는 점을 부정적으로 평가한 것으로 보입니다. 이에 따라 회사의 단기 회복 경로에 대한 기대치가 재조정되면서 매도세가 이어진 것으로 풀이됩니다.