
Story
액손, 호실적에도 마진 우려에 주가 13% 급락
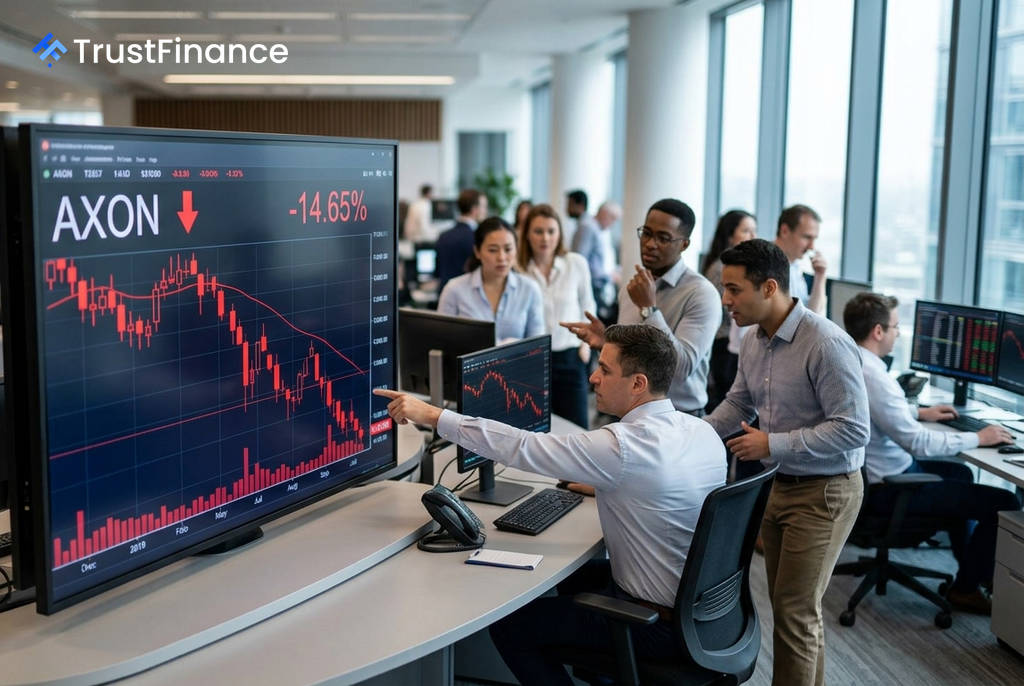
테이저건 및 바디캠 제조업체 액손 엔터프라이즈(Axon Enterprise, NASDAQ: AXON)의 주가가 2분기 실적 발표 이후 13.4% 급락한 528.12달러를 기록했다. 시장 예상치를 뛰어넘는 매출과 이익을 달성했음에도 불구하고, 투자자들이 악화된 마진 추세에 주목하면서 매도세가 이어진 결과다.
예상 뛰어넘은 실적, 그러나...
액손이 발표한 2026년 2분기 실적은 시장의 기대를 상회했다.
- 2분기 매출: 전년 동기 대비 35% 증가한 9억 430만 달러로, 월가 예상치인 약 8억 7,650만 달러를 크게 웃돌았다.
- 조정 주당순이익(EPS): 1.88달러를 기록하며 컨센서스인 1.83달러를 상회했다.
- 연간 가이던스: 회사는 2026년 전체 매출 성장률 전망치를 기존 30–32%에서 32–34%로 상향 조정했다.
이러한 긍정적인 지표에도 불구하고 시장의 반응은 냉담했다. 투자자들은 외형 성장보다 수익성 악화에 더 큰 우려를 표했다.
수익성 악화가 주가 발목 잡아
 Ad
이번 주가 하락의 핵심 원인은 마진 악화였다. 특히 소프트웨어 및 서비스 부문의 조정 매출 총이익률이 전년 동기 78.9%에서 75.1%로 하락한 점이 부각되었다. 회사 측은 이를 전문 서비스 매출 비중 증가와 신규 제품 라인 확장 과정에서의 비용 증가 때문이라고 설명했다.
또한, 일반회계기준(GAAP) 순이익이 전년 대비 감소하고 재고가 계속해서 증가한 점도 투자 심리에 부담으로 작용했다. 실적 발표 전 주가가 주가수익비율(PER) 약 244배 수준의 높은 밸류에이션에 거래되고 있었기에, 수익성 관련 우려는 더욱 민감하게 받아들여졌다.
시장 분석 및 전망
이번 주가 급락은 고성장주에 대한 전형적인 '뉴스에 파는(sell the news)' 현상으로 분석된다. 견고한 실적과 가이던스 상향 조정만으로는 완벽에 가까운 성장을 기대했던 투자자들을 만족시키기엔 역부족이었던 셈이다.
실적 발표 후 골드만삭스와 파이퍼 샌들러 등 일부 투자은행이 목표주가를 각각 715달러와 732달러로 상향 조정하며 장기적 성장성에 대한 긍정적 시각을 유지했지만, 전반적인 매도 압력을 상쇄하지는 못했다. 시장은 액손의 빠른 매출 성장이 얼마나 지속 가능한 수익성으로 이어질지에 대해 기대치를 재조정하는 과정에 있는 것으로 보인다.