
Story
애넥슨, 임상 3상 변경 및 실적 부진에 개장 전 주가 5.9% 하락
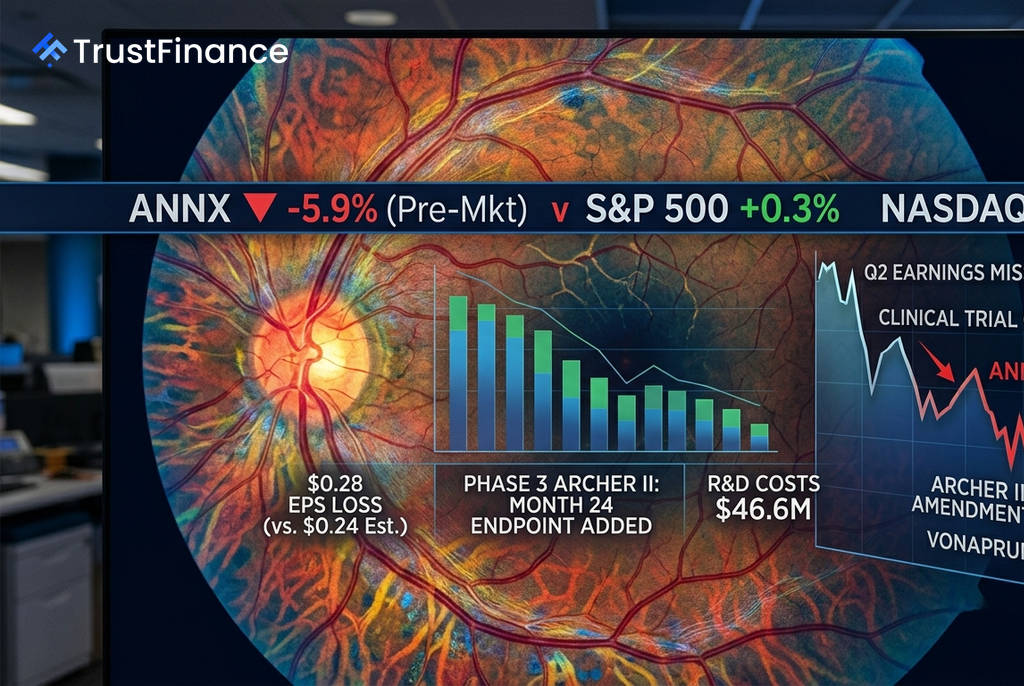
애넥슨(Annexon)의 주가가 핵심 파이프라인의 임상 3상 시험 계획 변경과 예상치를 하회한 2분기 실적이라는 두 가지 악재가 동시에 발표되면서 개장 전 거래에서 5.9% 급락했다. 이번 소식은 회사의 가장 중요한 자산에 대한 불확실성을 키우고 현금 소진 우려를 가중시키며 투자 심리를 위축시켰다.
임상 계획 변경과 실적 부진
애넥슨은 지도형 위축을 동반한 건성 연령 관련 황반변성 치료제 후보물질 '보나프루멘트(vonaprument)'의 ARCHER II 임상 3상 시험 계획을 수정했다고 밝혔다. 기존 15개월 시점의 1차 평가지표에 더해 24개월 시점의 공동 1차 평가지표를 추가한 것이 골자다.
투자자들은 이러한 구조적 변경을 15개월 데이터만으로는 명확한 효능 신호를 입증하기 어려울 수 있다는 신호로 해석하며 우려를 표했다. 2026년 4분기로 예상됐던 주요 결과 발표에 대한 불확실성이 커진 셈이다.
재무적으로도 부진한 성적을 기록했다. 회사의 2026년 2분기 주당 순손실은 0.28달러로, 월가 컨센서스인 0.24달러를 상회했다. 보통주 귀속 총순손실은 5,530만 달러로 전년 동기 5,100만 달러에서 증가했으며, 연구개발(R&D) 비용 역시 ARCHER II 프로그램 진행 등으로 4,660만 달러까지 늘어났다.
시장에 미치는 영향
 Ad
임상 프로토콜 변경은 종종 규제 당국과의 논의나 효능 가정의 변화를 시사하기 때문에 시장에서 민감하게 받아들여진다. 여기에 예상보다 큰 분기 손실이 더해지면서 개장 전 주가에 상당한 매도 압력으로 작용했다.
보나프루멘트의 최종 효능 판정 시점이 24개월까지 연장될 가능성이 생기면서, 투자자들은 회사의 가장 주목받는 자산에 대해 더 긴 불확실성의 기간을 감수해야 하는 상황에 놓였다. 이는 향후 자금 조달 계획에도 영향을 미칠 수 있는 요인이다.
거시 경제와 무관한 개별 악재
애넥슨의 주가 하락은 시장 전반의 분위기와는 대조적이었다. 같은 날 발표된 7월 소비자물가지수(CPI) 보고서 이후 시장은 대체로 안정적인 모습을 보이며 S&P 500 지수는 0.3%, 나스닥 지수는 0.7% 상승했다.
이는 애넥슨의 주가 하락이 광범위한 바이오테크 섹터의 매도세나 거시 경제 요인이 아닌, 회사 고유의 문제에서 비롯되었음을 명확히 보여준다. 임상 시험에 대한 우려와 재무적 압박이라는 두 가지 악재가 복합적으로 작용한 결과로 분석된다.