
Story
아마데우스 IT, 2분기 마진 호조에 가이던스 하향에도 주가 상승
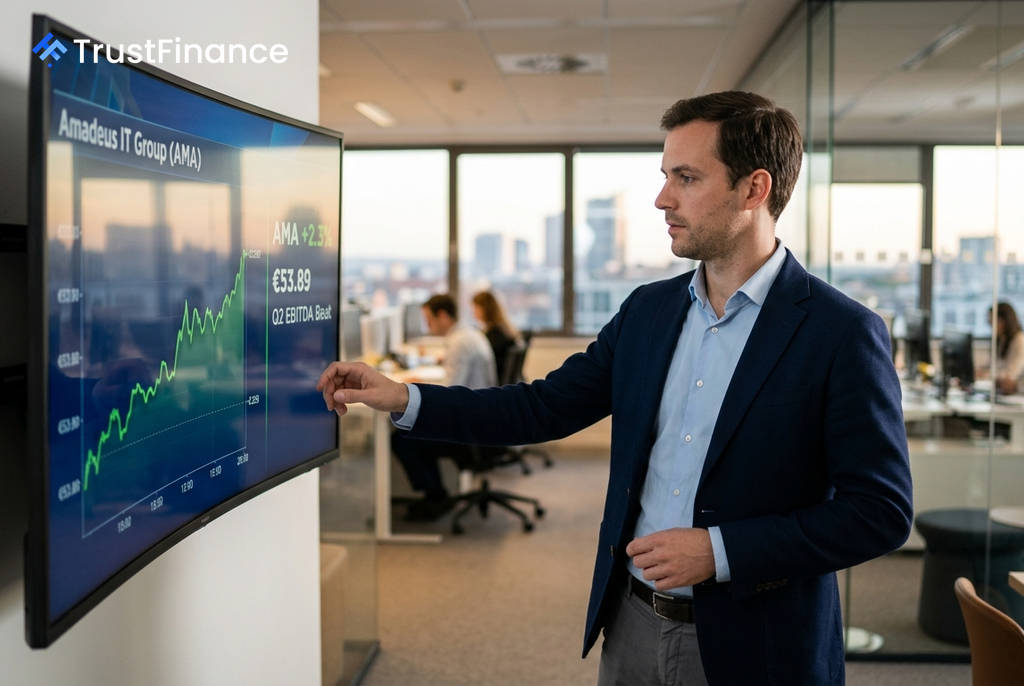
여행 기술 기업 아마데우스 IT 그룹(Amadeus IT Group)의 주가가 2분기 실적 발표 이후 견조한 상승세를 보였다. 연간 실적 전망치를 하향 조정했음에도 불구하고, 시장 예상을 뛰어넘는 수익성을 달성한 점이 주가에 긍정적으로 작용했다.
예상 상회한 2분기 수익성
아마데우스가 발표한 2026년 2분기 실적에 따르면, 매출은 고정환율 기준 2.2% 증가한 16억 5,000만 유로로 시장 예상치에 부합했다. 하지만 상각전 영업이익(EBITDA)은 6억 7,300만 유로를 기록하며 시장 컨센서스를 약 3% 상회했다.
이러한 수익성 개선은 판매량 증가가 아닌 전 사업 부문에 걸친 마진 관리 능력 덕분이었다. 오히려 2분기 항공 탑승객 수는 1% 감소하며 일부 지역의 항공 여행 수요 둔화와 환율 변동과 같은 비우호적인 영업 환경을 반영했다.
엇갈린 실적에도 시장은 '긍정적'
실적 발표 당일 아마데우스 주가는 2.3% 상승한 53.89유로로 마감했다. 연간 가이던스 하향이라는 악재에도 불구하고, 투자자들은 어려운 환경 속에서 마진을 성공적으로 방어한 점을 더 높이 평가한 것으로 분석된다.
 Ad
- 주가 움직임: 장 초반 52.23유로에서 시작해 장중 한때 54.28유로까지 상승
- 긍정적 요인: 시장 예상을 상회한 2분기 EBITDA 및 마진 관리 능력
- 부정적 요인: 2026년 연간 실적 가이던스 하향 조정
같은 날 미국 증시의 S&P 500 지수와 나스닥 지수가 각각 0.6%, 1.3% 상승하는 등 글로벌 위험자산 선호 심리가 개선된 점도 유럽 기술주에 대한 투자 심리에 긍정적인 영향을 미쳤다.
경쟁 우위와 시장 전망
아마데우스는 세이버(Sabre), 트래블포트(Travelport) 등을 제치고 글로벌 항공 예약 유통 시스템(GDS) 시장에서 지배적인 사업자 위치를 유지하고 있다. 업계 전반이 판매량 둔화를 겪는 상황에서 보여준 이번 마진 방어 능력은 동사 경쟁력을 다시 한번 입증했다.
대다수 증권사 애널리스트들은 아마데우스에 대해 '매수'에 상응하는 긍정적인 투자의견과 현재 주가를 웃도는 목표주가를 제시하고 있다. 이는 장기적인 성장성에 대한 시장의 신뢰가 여전히 높다는 것을 시사한다.