
Story
에어스컬프트, 2분기 실적 부진 및 가이던스 하향에 주가 18% 급락
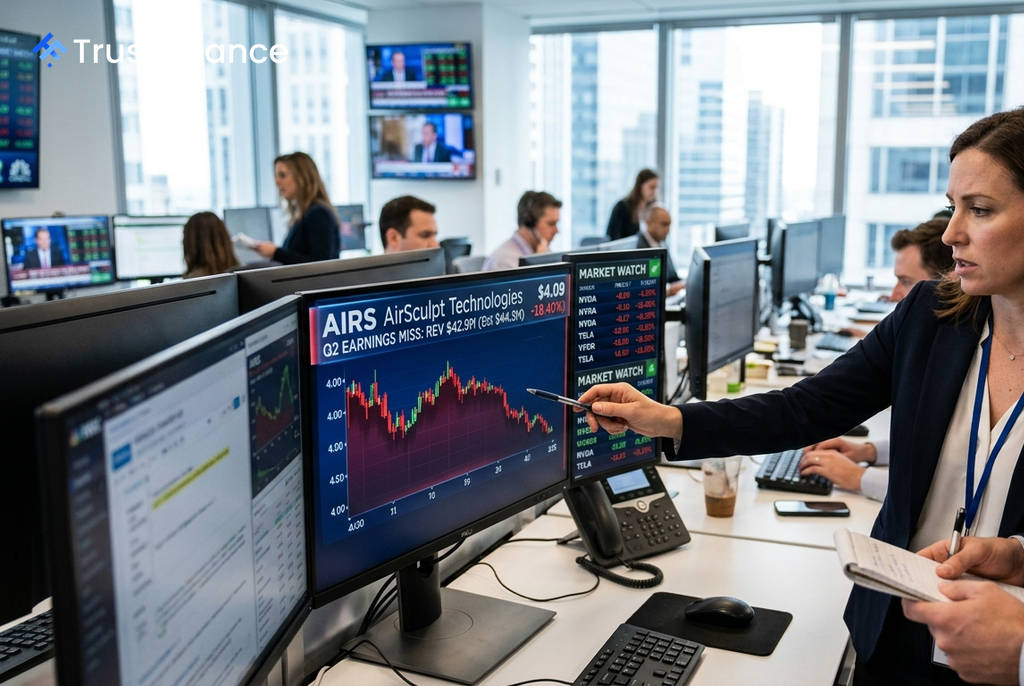
미용 시술 전문 기업 에어스컬프트 테크놀로지스(AirSculpt Technologies, AIRS)의 주가가 2분기 실적 발표 이후 개장 전 거래에서 18.4% 급락했다. 회사는 시장 예상에 미치지 못하는 실적을 공개하고 연간 수익성 가이던스를 하향 조정하며 투자자들의 실망감을 키웠다.
실망스러운 2분기 실적
에어스컬프트가 발표한 2026 회계연도 2분기 실적 보고서에 따르면 여러 주요 지표에서 부진한 모습을 보였다. 이는 주가 하락의 직접적인 원인으로 작용했다.
- 매출: 4,290만 달러로 전년 동기 대비 3% 감소했다.
- 시술 건수: 3,376건으로 전년 동기 대비 0.5% 줄었다.
- 순손실: 110만 달러로 전년 동기(60만 달러) 대비 손실 폭이 확대되었다.
- 조정 EBITDA: 490만 달러로 전년 동기(580만 달러)보다 감소했으며, 마진율은 11.5%를 기록했다.
연간 가이던스 하향 조정
시장에 가장 큰 충격을 준 요인은 연간 실적 전망치 수정이었다. 에어스컬프트는 2026년 전체 매출 가이던스 범위를 1억 5,100만~1억 5,700만 달러로 유지했으나, 범위의 하단 수준에서 달성할 것을 재확인하는 데 그쳤다.
 Ad
더욱이, 수익성 지표인 조정 EBITDA 가이던스는 기존 전망치보다 낮은 1,200만~1,400만 달러로 하향 조정했다. 이와 같은 수익성 악화 전망이 매도세를 촉발한 결정적인 요인으로 분석된다.
엇갈린 재무 상황과 시장 반응
부진한 실적에도 불구하고 긍정적인 측면도 있었다. 회사는 2025년 초 이후 총 부채를 약 3,000만 달러 줄여 4,420만 달러로 낮췄고, 현금 보유액은 약 1,000만 달러 늘어난 1,880만 달러를 기록하며 재무 건전성이 일부 개선되었다. 또한 요기 자슈나니 CEO는 알로클래(AlloClae)와의 독점 파트너십을 통해 치료 플랫폼을 확장하는 전략적 행보를 강조했다.
그러나 이러한 재무구조 개선과 전략적 파트너십 소식은 실적 부진과 가이던스 하향이라는 악재를 상쇄하기에는 역부족이었다. 에어스컬프트 주가는 개장 전 거래에서 전일 종가인 5.01달러보다 크게 하락한 4.09달러까지 밀리며 52주 신저가에 근접했다.