
Story
7月米雇用統計、予想外のマイナス転落 FRBの利上げ観測が後退
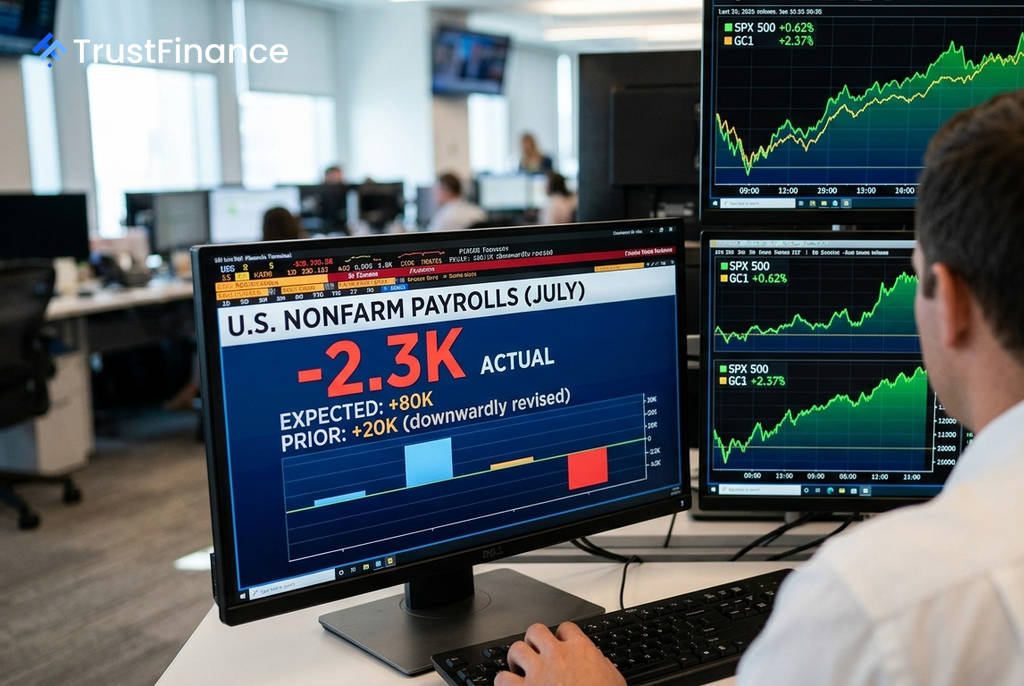
東呉証券が発表した調査リポートによると、7月の米非農業部門雇用者数(NFP)は予想外のマイナスとなり、米連邦準備理事会(FRB)の追加利上げに対する市場の観測が後退した。失業率は低下したものの、これは労働供給の縮小によるものであり、労働市場の基調的な弱さを示唆している。
7月雇用統計、予想外のマイナス転落
7月の雇用統計では、主要指標が市場予想と大きく乖離する結果となった。
- 非農業部門雇用者数: -2.3万人(市場予想:+8万人)
- 失業率: 4.1%(市場予想:4.2%、前回:4.2%)
- 過去2ヶ月分の修正: 合計で10.3万人の下方修正
このデータを受け、市場ではFRBの金融引き締めへの警戒感が和らいだ。東呉証券によると、フェデラルファンド(FF)金利先物市場が織り込む9月の利上げ確率は、データ発表前の57%から44%に低下。米国債利回りとドル指数は下落し、金や株式、銅などの資産価格は上昇した。
雇用の弱さ、供給縮小が主因
 Ad
東呉証券は、今回の雇用者数の減少について、複数の要因が複合的に作用したと分析している。地方自治体の教育部門における夏季休暇の季節的要因に加え、ワールドカップのような一時的なイベントに伴う雇用の押し上げ効果が剥落したことが挙げられる。レジャー・接客業の雇用は4万人減少した。
一方で、失業率が予想に反して低下した背景には、労働供給の縮小がある。家計調査によると、7月は労働力人口自体が26.4万人減少しており、労働参加率の低下が失業率を押し下げた形だ。これは需要の強さではなく、供給側の弱さを示しており、労働市場が「量(雇用者数)は縮小し、価格(賃金・失業率)は安定する」という需給双方の弱さを伴った均衡状態にあることを示唆している。
市場の展望:利上げ観測は一段と後退か
東呉証券は、第3四半期の米国経済は短期的な押し上げ要因が薄れ、金融引き締めの遅延効果が顕在化することで、一時的に減速する可能性があるとみている。この見通しは、2024年や2025年のパターンと類似しているという。
今後発表される7月および8月の消費者物価指数(CPI)や雇用統計などの重要データが、引き続きFRBの利上げ観測を後退させる主な要因になると同行は予想している。これにより、米国債利回りとドル指数には下押し圧力がかかり、金価格にとっては支援材料となる可能性があると結論付けている。