
Story
タタ・コミュニケーションズ株が急落、第1四半期の大幅減益を嫌気
Text size
Background
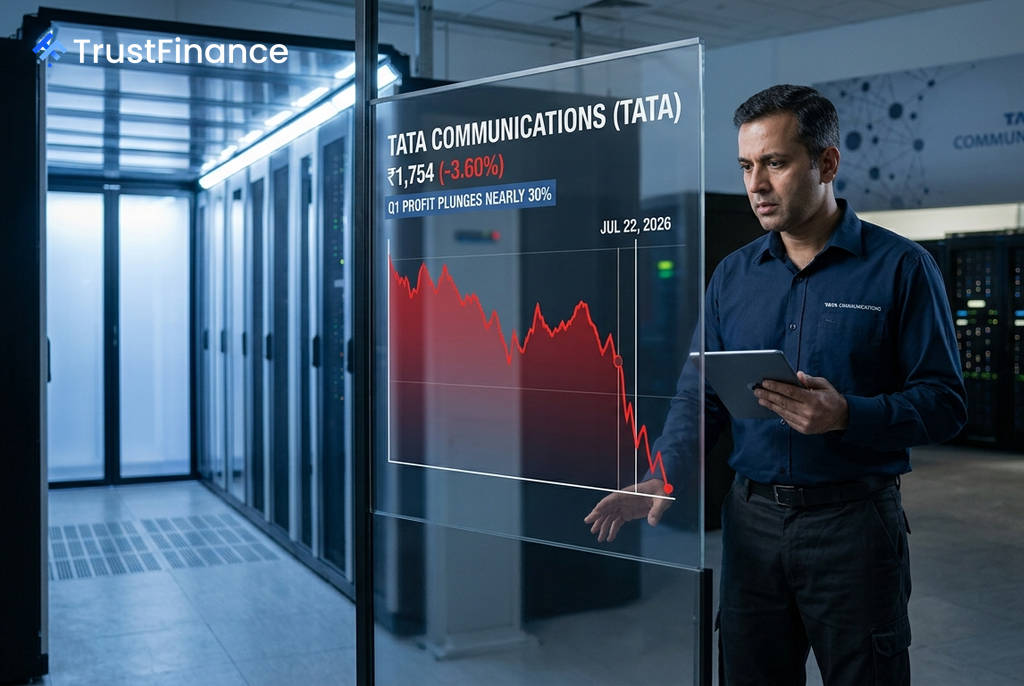
インドの通信大手タタ・コミュニケーションズの株価は22日の取引で3.6%下落し、1,754ルピーで取引を終えた。同日発表された第1四半期決算で、純利益が大幅に減少したことが嫌気された。
増収もコスト増で大幅減益
同社の第1四半期(4-6月期)連結決算によると、事業収益は前年同期比10.5%増の658.3億ルピーと増収を確保した。しかし、費用が同10.8%増加したことが響き、連結純利益は29.4%減の13.4億ルピーに落ち込んだ。
この決算内容は、市場の期待を下回るものだった。積極的な設備投資が短期的な収益性を圧迫している状況が改めて示された形だ。
投資家の懸念と背景
今回の決算発表以前から、アナリストや投資家の間では同社に対する慎重な見方が広がっていた。アナリストはすでに、割引率や収益成長、利益率の想定を見直し、目標株価コンセンサスを2,081.70ルピーから1,981.80ルピーへと引き下げていた。
 Ad
投資家が特に注視していたのは、以下の点である。
- 利益率の持続性:第1四半期決算は、これを占う重要な試金石と見なされていた。
- フリーキャッシュフローへの圧力:AIクラウド基盤や、ムンバイとシンガポールを結ぶ海底ケーブルなどの資本集約的なインフラプロジェクトが、短期的なキャッシュフローを圧迫している。
- 競争の激化:SD-WANやグローバルクラウドセキュリティの分野で競争が激化している。
- 規制の不確実性:国境を越えるデータフローや海底ケーブルのライセンスに関する規制動向も懸念材料となっている。
デジタル変革への投資が重荷に
今回の株価下落は、期待外れの決算、事前に軟化していたアナリストのコンセンサス、そしてコストのかさむデジタル変革が短期的な収益性を圧迫し続けることへの投資家の懸念が複合的に表れたものと言える。
市場参加者は今後、単なる最終利益の数字よりも、長期的な戦略の健全性を示す真の指標として、同社のデジタルポートフォリオ収益の成長軌道に一層注目していくとみられる。