
Story
スペースX、決算発表を控え正念場 成長ストーリーの真価問われる
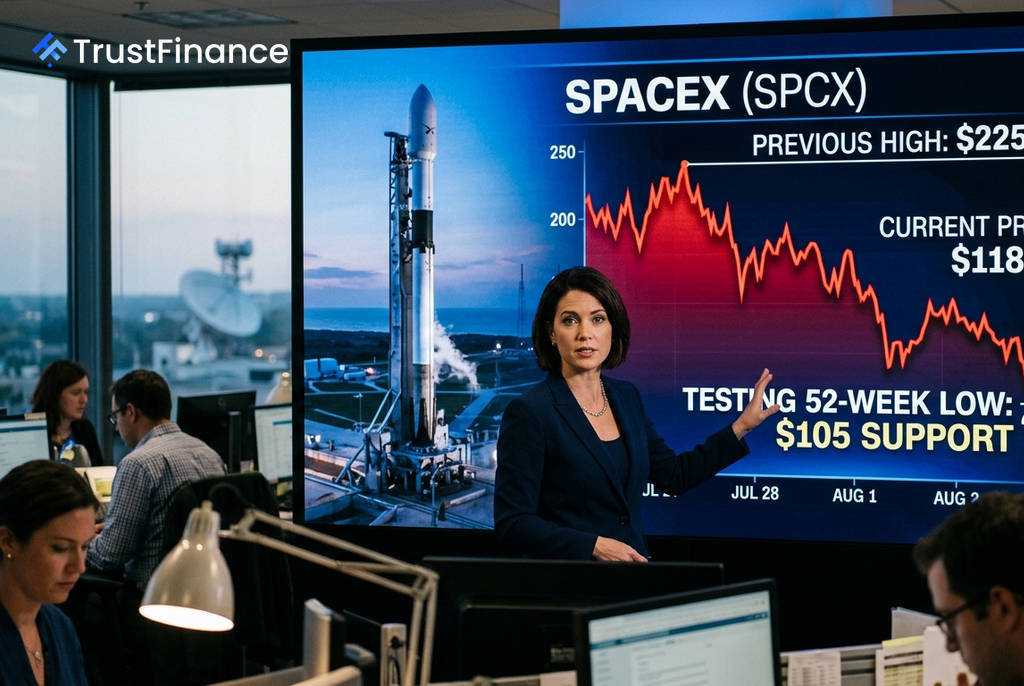
宇宙開発を手掛けるスペースX(Space Exploration Technologies Corp.)が発表する第2四半期決算は、同社の成長ストーリーの信頼性を試す重要な試金石となる。株価が低迷する一方で、市場は売上高の急増を予測しており、投資家はその裏付けとなる具体的な結果を求めている。
決算の焦点は成長率
市場の最大の注目点は、同社が掲げる野心的な成長見通しを達成できるかという点だ。アナリストによると、2026年の通期売上高は前年の186.7億ドルから108.8%増となる389.8億ドルに達すると予測されている。
第2四半期の1株当たり利益(EPS)のコンセンサス予想は-0.16ドルで、前四半期の-1.27ドルから大幅な改善が見込まれている。予想を上回る、あるいは予想通りの結果となれば、株価の反転に向けたきっかけとなる可能性がある。また、同社の純負債が-2.93億ドルとマイナスである点は、収益性が課題である中でも財務的な柔軟性があることを示唆している。
株価の動向と市場の見方
スペースXの株価は現在118.84ドル付近で取引されており、過去最高値の225.64ドルを大きく下回っている。過去1年間では28.8%の下落を記録しており、投資家の期待と現実の乖離が浮き彫りになっている。
決算結果に対する株価の反応は二極化する可能性がある。
 Ad
- 好決算の場合: EPSや売上高が予想を上回れば、ショートスクイズ(踏み上げ)を誘発し、最初の技術的な抵抗線である126.52ドルへの上昇が視野に入る。
- 悪決算の場合: 予想を下回れば、重要な支持線である105ドルを試す展開となり、ここを割り込むと新たな安値を探る可能性がある。
アナリストの目標株価は平均で223ドルだが、最低62ドルから最高800ドルまでと非常に幅広く、ボラティリティの高さを示唆している。
背景と今後の展望
強気派は、同社が年内に黒字化するとの見方や、現在の株価が売られすぎている点を指摘している。一方、弱気派は高い株価評価(バリュエーション)や最近の株価の軟調な推移を懸念材料として挙げている。アーク・インベストメント・マネジメントのような大手ファンドが株式を買い増している事実は、一部の機関投資家の関心が依然として高いことを示している。
今回の決算は、ボーイングやロッキード・マーティンといった防衛・航空宇宙セクターの同業他社の株価動向にも影響を与える可能性がある。スペースXが市場の信認を再び得られるか、あるいは厳しい現実を突きつけられるか、投資家は固唾をのんで見守っている。