
Story
S&P、ニューズ・コープを「BBB」に格上げ 低レバレッジと力強い成長を評価
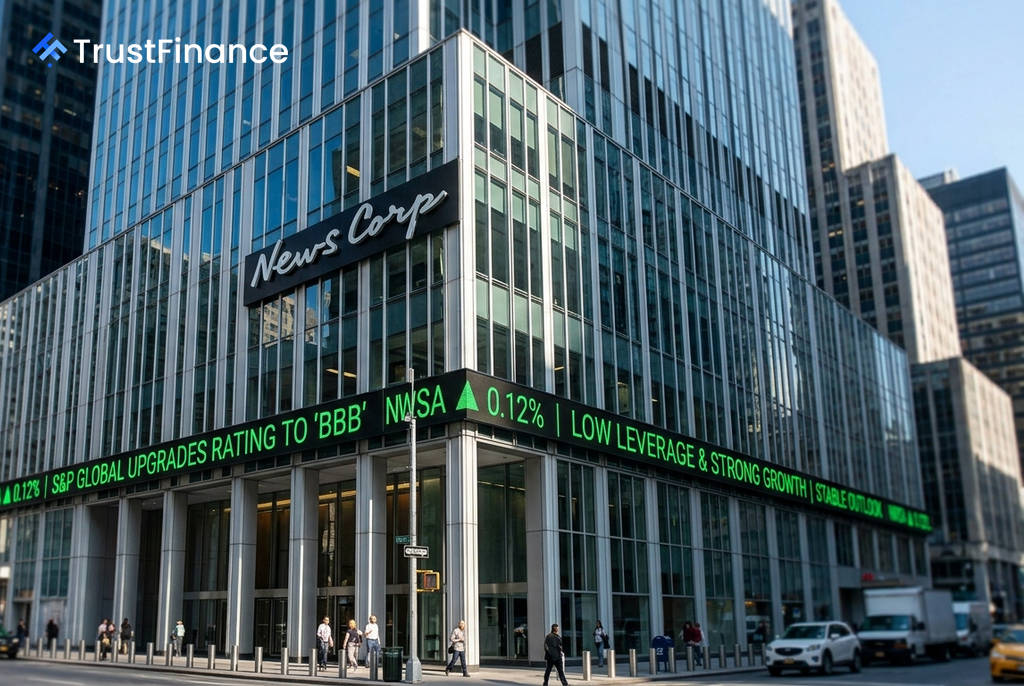
S&Pグローバル・レーティングは、メディア大手のニューズ・コーポレーション(NASDAQ: NWSA)の長期発行体格付けを「BBB-」から投資適格級である「BBB」に1段階引き上げた。格付け見通しは「安定的」としている。
格上げの背景
今回の格上げは、同社の持続的な低レバレッジ(負債比率の低さ)と力強い事業モメンタムを反映したもの。S&Pによると、同社の財務健全性は着実に向上している。
S&Pが調整したEBITDA有利子負債倍率(デットEBITDAレシオ)は約1倍で推移しており、2026年6月30日時点では0.9倍に低下した。S&Pは、EBITDAの拡大と現金の蓄積により、この比率が2027年度には0.8倍、2028年度には0.6倍へとさらに低下すると予測している。
堅調な財務状況と事業実績
ニューズ・コープは、貸借対照表上に約20億ドルの現金を保有しており、そのうち約16億ドルが自由に利用可能と推定される。この潤沢な手元資金が財務の安定性に寄与している。
事業面では、2026年度の連結売上高が6.8%増加した。主な成長ドライバーは以下の通りである。
 Ad
- デジタル不動産サービス部門: 売上高 11.9%増
- ダウ・ジョーンズ部門: 売上高 7.1%増
S&Pは、同社が創出するフリー・オペレーティング・キャッシュフロー(FOCF)について、2027年度に約8億ドル、2028年度には10億ドルに近づくと見込んでいる。
ガバナンス評価の改善と今後の見通し
S&Pは今回、ニューズ・コープの経営・ガバナンス(M&G)に関する評価を「ややネガティブ」から「ニュートラル」に修正した。これは、昨年マードック家の信託を巡る問題が解決し、経営の長期的な明確性がもたらされたことを評価したためである。
今後の見通しとして、S&Pはダウ・ジョーンズ部門とデジタル不動産サービス部門が引き続き成長を支え、売上高とEBITDAが1桁台半ばから後半の成長を達成すると予測している。安定した格付け見通しは、同社が今後も健全な財務方針を維持するという期待を反映している。