
Story
センチネルワン株が続落、通期利益見通しの引き下げを嫌気
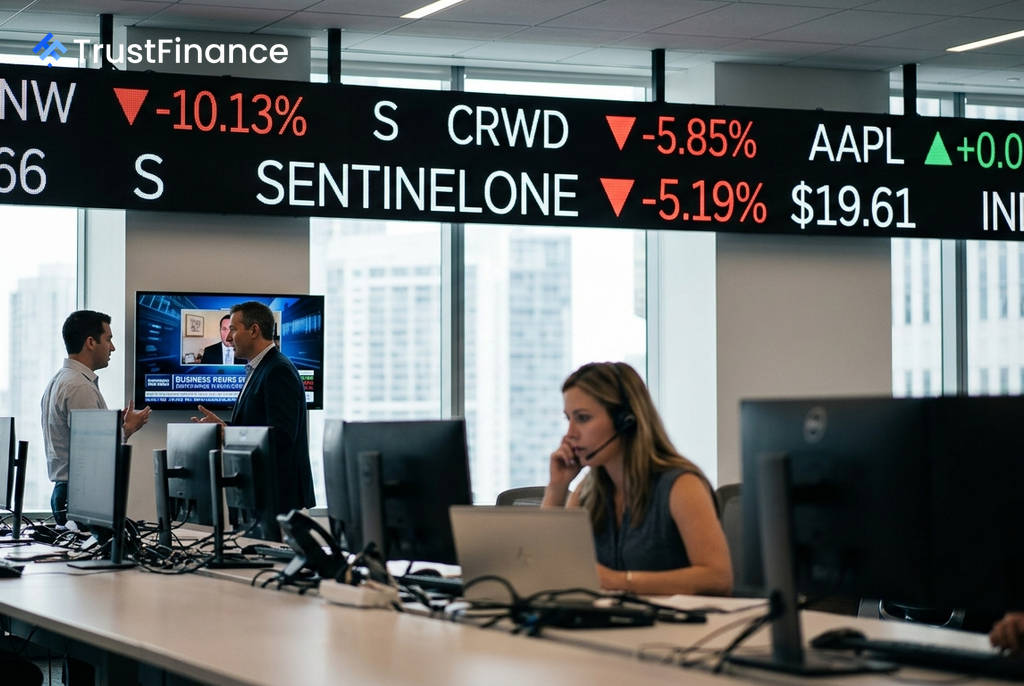
サイバーセキュリティ企業のセンチネルワン(SentinelOne)の株価が約5.0%下落した。8月27日に発表された2027年度第2四半期決算において、売上高は市場予想を上回ったものの、通期の利益見通しが引き下げられたことが引き続き売り材料となっている。
利益見通しの引き下げが重荷に
同社の第2四半期の売上高は2億9200万ドルとなり、市場コンセンサス(約2億9000万ドル)を上回る堅調な結果だった。しかし、同時に発表された通期の1株当たり利益(EPS)見通しの引き下げと、大口顧客の獲得ペースの鈍化が、投資家の間で同社の持続的な黒字化への道筋に対する懸念を再燃させた。
好調な売上高を打ち消す形で、収益性の見通しに対する不透明感が株価の重荷となっている格好だ。同社は決算発表後、JPモルガン主催の投資家向け電話会議にも参加しており、経営陣の利益見通しに関する発言が機関投資家の注目を集めている。
市場環境とアナリストの評価
 Ad
アナリストの評価が分かれていることも、株価の不安定な動きに拍車をかけている。サスケハナやスコシアバンクなど複数の証券会社が決算後に目標株価を引き上げた一方、ゴールドマン・サックスは目標株価を15.50ドルから17.50ドルへと小幅に引き上げるにとどまった。この水準は現在の株価を大きく下回っており、ウォール街の大手金融機関が依然として慎重な姿勢を崩していないことを示唆している。
さらに、広範な市場環境も逆風となっている。米国債利回りの上昇や原油高を背景に、グロース株(成長株)にとっては厳しい地合いが続いている。同業のパロアルトネットワークスなども下落しており、セクター全体が圧力にさらされていることもセンチネルワンの株価下落の一因と考えられる。
今後の焦点
利益見通しの引き下げ、まちまちなアナリスト評価、そしてハイテク株に厳しいマクロ環境という複合的な要因がセンチネルワン株を押し下げている。株価は19.61ドルまで下落し、52週高値の23.95ドルから大きく値を下げた。市場は今後、同社の利益率改善の軌道が確かなものであるという、より明確な証拠を求めている。