
Story
SBMオフショア、ターンキー事業好調で2026年通期見通しを上方修正
Text size
Background
オランダの深海インフラ供給企業SBMオフショアは、ターンキー事業の好調な業績を背景に、2026年通期の業績見通しを上方修正し、1億ドルの中間配当を発表しました。同社が発表した上半期決算で、収益と利益が大幅に増加したことが要因です。
ターンキー事業が上半期の業績を牽引
同社の発表によると、2026年上半期のディレクショナル収益は49億ドルに達し、前年同期比で112%の増加となりました。また、ディレクショナルEBITDAは13億1000万ドルで、同92%増と大幅な伸びを記録しています。
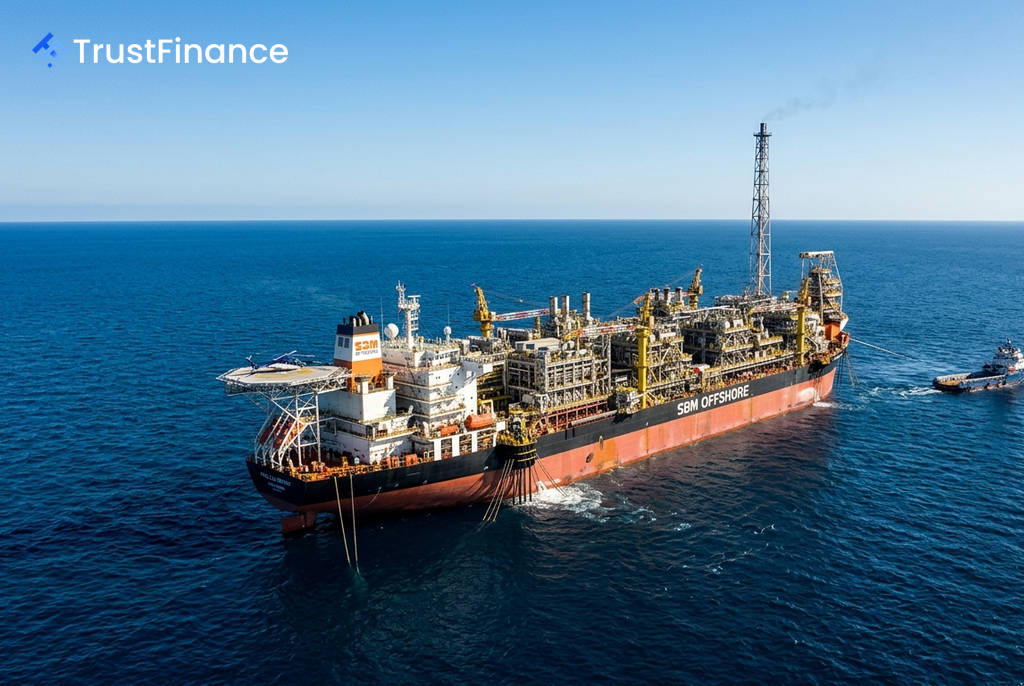
この力強い成長は、主にターンキー事業の活発化によるものです。具体的には、FPSO(浮体式生産貯蔵積出設備)「ONE GUYANA」の売却、FSO(浮体式貯蔵積出設備)「Chalchi」の持分一部売却、そしてFPSO「SEAP I」「SEAP II」の新規契約受注が収益を押し上げました。
リース・アンド・オペレート事業の収益も、新規ユニットの稼働やフリート全体のパフォーマンス向上により増加しましたが、一部は資産売却によって相殺されました。
通期見通しの上方修正と株主還元
 Ad
好調な上半期決算を受け、SBMオフショアは2026年通期の業績見通しを更新しました。
- ディレクショナル収益: 新たな見通しは約76億ドル
- ディレクショナルEBITDA: 新たな見通しは約19億ドル
同社はこれに併せて、1億ドルの中間配当を実施することも発表しました。一方で、事業活動の活発化やデジタル関連への投資により、一般管理費は増加したとしています。
市場の見通し
SBMオフショアは、今後の成長見通しについて楽観的な姿勢を示しています。同社は、FPSO市場の力強い見通しと活発な入札活動が長期的な成長を支える要因であると指摘しており、深海エネルギー開発におけるインフラ需要の堅調さが、同社の事業環境にとって追い風となると見られています。