
Story
レントキル・イニシャル株が18%急落、北米事業の成長鈍化を嫌気
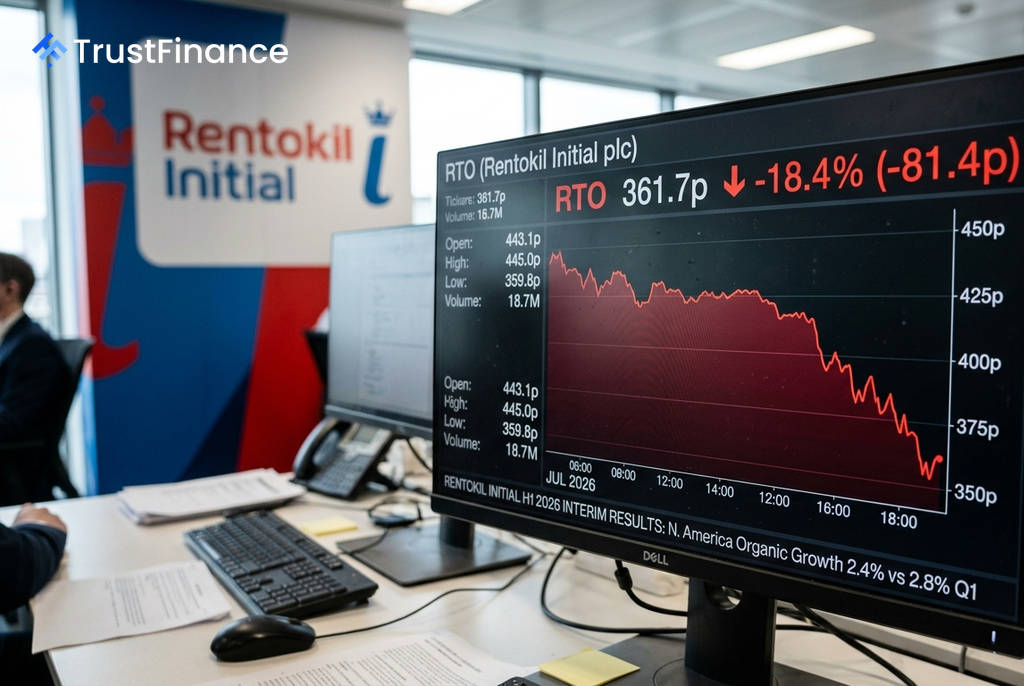
害虫駆除サービス大手のレントキル・イニシャル(Rentokil Initial)の株価は、ロンドン市場で18.4%急落した。市場が注視していた北米事業の有機的成長率が予想に反して鈍化したことが、利益が予想を上回る好決算を打ち消す形で、強い売り材料となった。
北米事業の成長鈍化が重荷に
同社が発表した2026年上半期決算によると、投資家が回復の持続性を見極める指標として最も重視していた北米の害虫駆除事業における有機的成長率が、第2四半期に2.4%となり、第1四半期の2.8%から減速した。
法人顧客(National Accounts)の弱さやシロアリ駆除(Termite)収益の伸び悩みが、商業部門の足を引っ張った形だ。2025年後半に見られた回復の勢いが続くと期待していた市場にとって、この結果は失望を招くものだった。
好調な全体決算も相殺できず
一方で、決算の全体像は堅調だった。売上高や利益は市場予想を上回り、キャッシュフローも好調を維持した。
 Ad
- グループ売上高: 35億9000万ドル(前年同期比6.7%増)、市場予想を上回る
- 調整後税引前利益: 4億5900万ドル、アナリスト予想の約4億4300万ドルを上回る
- フリーキャッシュフロー転換率: 96%
しかし、この増益と北米の有機的成長率のミスマッチは、経営陣が2025年初頭から進めてきた同地域での事業立て直しが、投資家の期待よりも遅れていることを浮き彫りにした。経営陣自身も、今回の決算を「回復完了」ではなく、将来の成長に向けた「基盤構築」の期間と位置付けている。
市場の反応と今後の見通し
この決算発表を受け、同社の株価は一時361.7ペンスまで下落し、52週安値(349.7ペンス)に迫る水準となった。当日の米国株式市場が堅調だったことからも、今回の株価急落がマクロ経済やセクター全体の問題ではなく、同社固有の要因によるものであることが示されている。
北米における需要の鈍化と、経営陣の慎重な見通しが組み合わさったことで、好決算にもかかわらず「事実売り(sell-the-news)」の反応を引き起こし、1日で時価総額の約2割が失われる結果となった。