
Story
ラピッド7株が急伸、好決算と通期見通し引き上げを好感
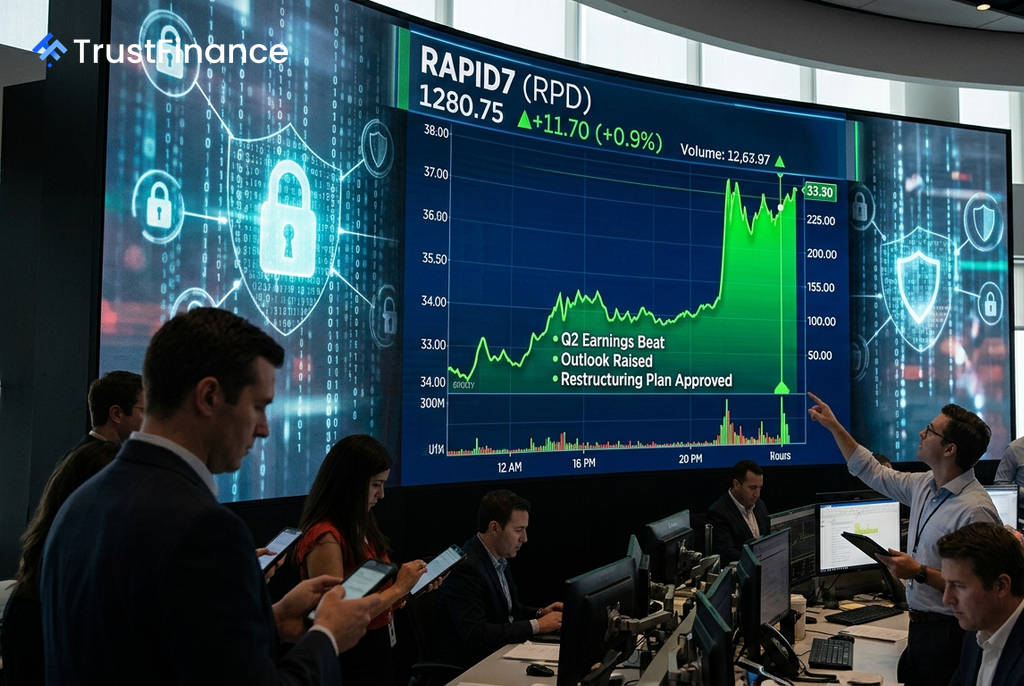
サイバーセキュリティを手掛ける米ラピッド7(Rapid7)の株価が8月11日のプレマーケット取引で5.1%上昇した。前日夕方に発表した2026年度第2四半期決算が市場予想を上回り、通期の業績見通しを引き上げたことが好感された。
好決算と強気な通期見通し
同社が発表した第2四半期決算では、調整後1株当たり利益(EPS)が0.44ドルとなり、ウォール街のアナリスト予想コンセンサスである0.35ドルを約26%上回った。売上高も2億1090万ドルと、市場予想の2億820万ドルを上回る結果となった。
さらに、会社側は通期の調整後EPS見通しを従来の予想レンジから引き上げ、1.78ドル~1.83ドルとした。これは、アナリストの事前コンセンサスであった1.55ドルを大幅に上回る水準だ。第3四半期のEPS見通しも0.44ドル~0.47ドルと、市場予想の0.42ドルを上回っている。
収益性改善に向けたリストラ計画
決算発表と同時に、ラピッド7の取締役会は事業の効率化を目的としたリストラ計画を承認した。この計画には、全従業員の約12%の人員削減が含まれており、非GAAPベースの営業利益率20%の達成を目指すとしている。
 Ad
リストラ費用として約1000万ドル~1100万ドルの費用を見込んでいるが、同社は当四半期末時点で4億2560万ドルの現金を保有しており、財務基盤は安定している。この計画は、投資家から収益性改善への強いコミットメントとして評価された。
アナリストの評価と市場の課題
決算発表を受け、一部のアナリストは目標株価を引き上げた。Stephensは10ドルから12ドルへ、Scotiabankは7.00ドルから10.15ドルへそれぞれ引き上げた。両社は収益性の改善見通しを評価する一方、売上高成長への懸念から投資判断は「中立」に相当する評価を維持した。
年間経常収益(ARR)が前年同期比で減少を続けていることや、第3四半期の新規ARR見通しが慎重であることなど、トップラインの成長には課題も残る。しかし、好決算、ガイダンス引き上げ、そして明確なコスト削減計画の組み合わせが、当日の株価を押し上げる十分な材料となった。