
Story
マースク株が急騰、好決算と通期見通しの大幅引き上げを好感
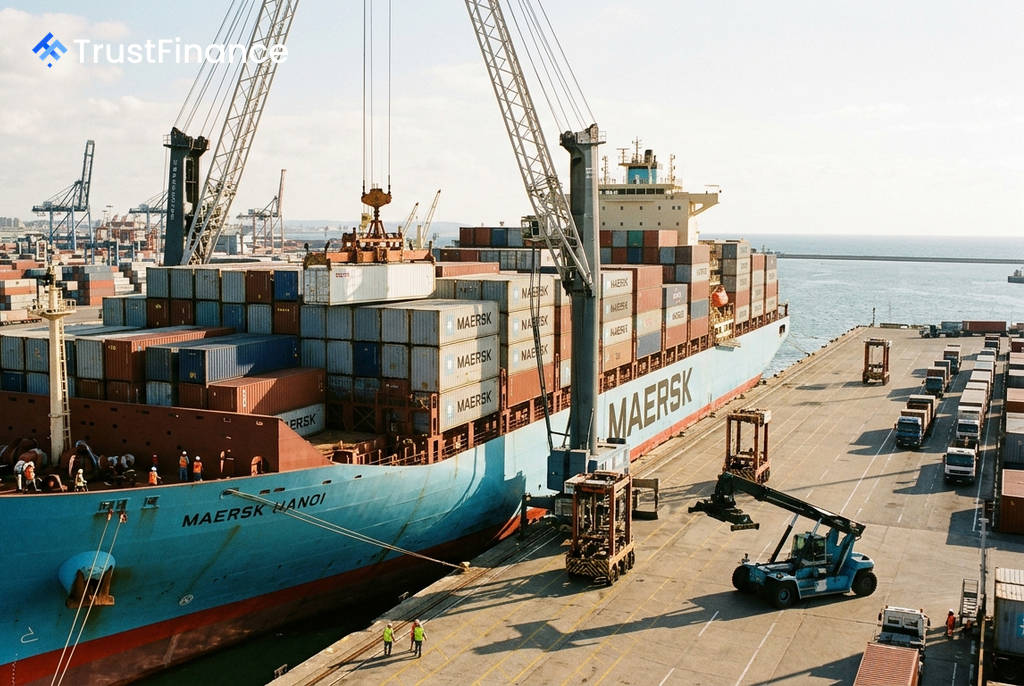
デンマークの海運大手A.P. モラー・マースクの株価が13日、7.2% 急騰し18,020デンマーク・クローネで取引された。市場予想を大幅に上回る第2四半期決算と、通期の業績見通しを大幅に引き上げたことが投資家に好感された。
第2四半期決算が予想を大幅に上回る
同社が発表した第2四半期のEBITDA(利払い・税・償却前利益)は30億ドルに達し、アナリスト予想の中央値である21億2000万ドル、および前年同期の23億ドルを大きく上回った。この好調な業績は、海上輸送部門におけるスポット運賃の上昇が主な要因となった。
中東情勢による財務的な影響は、海上輸送量の増加とスポット運賃の上昇によって相殺された。ヴィンセント・クラーク最高経営責任者(CEO)は、「2024年以降の極東からの力強く広範な需要が、貿易フローの著しい不均衡をもたらした」と指摘。この状況下で全部門において大幅な物量と収益の成長を達成したことが、今回の業績見通しの大幅な上方修正につながったと述べた。
通期業績見通しを大幅に上方修正
マースクは2026年通期の業績見通しを大幅に引き上げた。これは6月の上方修正に続くもので、コンテナ運賃市場の状況が以前の予想を上回って改善し続けていることを示唆している。
 Ad
- 基礎的EBITDA: 従来の80億~100億ドルの範囲から、105億~125億ドルへ引き上げ。
- 基礎的営業利益: 従来の20億~40億ドルの範囲から、45億~65億ドルへ引き上げ。
市場への影響と背景
世界第2位のコンテナ船会社であるマースクは、世界貿易の先行指標と見なされている。同社の2度にわたる迅速な見通し引き上げは、海運セクター全体のセンチメントを押し上げる要因となる。また、現在進行中の63億デンマーク・クローネ規模の自社株買いプログラムも、株価の構造的な下支えとなっている。
この日の欧州株式市場(STOXX 600)が0.2%高と小動きだったこととは対照的に、マースク株の急騰は際立っている。これは、今回の株価上昇が市場全体の地合いではなく、好決算とガイダンス引き上げという企業固有の強力な材料によって引き起こされたことを明確に示している。