
Story
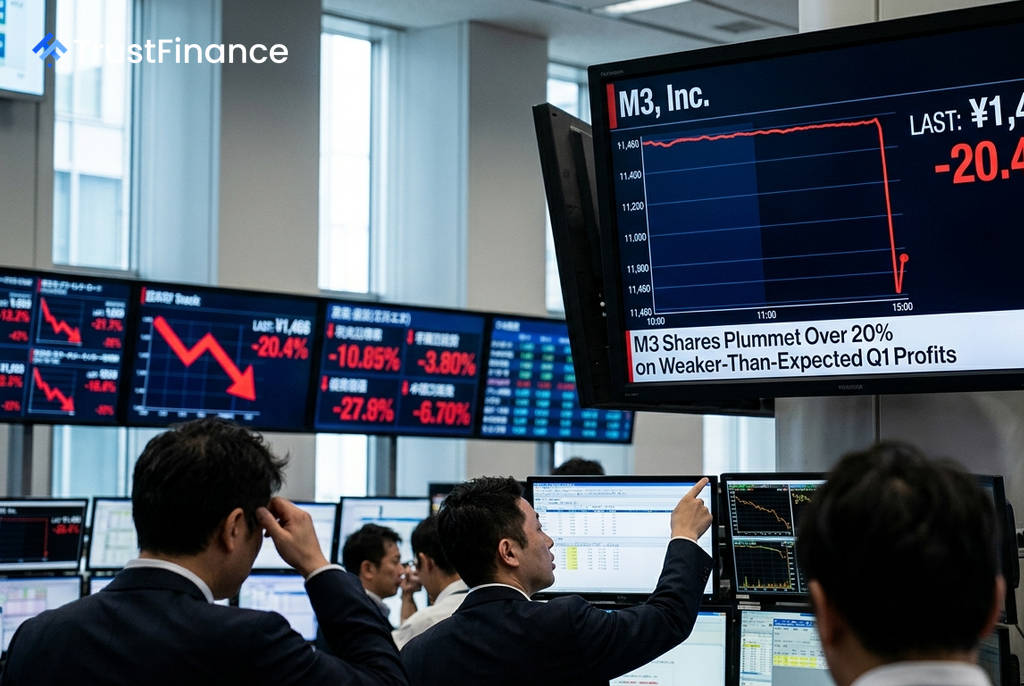
エムスリー株が急落、第1四半期決算が嫌気され20%安
Text size
Background
医療情報サービス大手のエムスリー(2413)の株価が金曜日の取引で急落した。発表された2027年度第1四半期決算が市場の失望を誘い、株価は前日比20.4%安の1,466円まで売り込まれた。
増収減益が収益性悪化のシグナルに
同社の第1四半期決算は、売上高の増加が続いた一方で、営業利益と純利益が前四半期比で大幅に減少する結果となった。この増収減益という組み合わせは、トップラインが成長しているにもかかわらず、コスト構造や事業ミックスが悪化している可能性を投資家に示唆した。
市場では、利益率の低下に対する懸念が急速に広がり、失望売りを誘発した。特に、医療プラットフォームのマーケティングなど、主要セグメントにおける需要の鈍化や、営業費用の増加といった短期的な課題が収益を圧迫している可能性が指摘されている。
成長鈍化への警戒感
今回の決算に対する失望感が大きい背景には、好調だった前期の実績がある。2026年度通期決算では、売上高が前年比23%以上、営業利益が同17%近く増加するなど、高い成長を遂げていた。
 Ad
しかし、会社側がすでに示していた2027年度通期業績見通しでは、売上高の伸び率が約14%、純利益の伸び率が8%未満と、大幅な減速が示唆されていた。今回の第1四半期決算は、この成長鈍化が市場の予想を上回る速さと厳しさで現実化しているとの懸念を裏付ける形となった。
市場環境
エムスリーは、メドレー(4480)などが競合する国内のデジタルヘルスケア市場で事業を展開しており、製薬業界全体のデジタル化トレンドの恩恵を受けてきた。しかし、今回の決算は、当面の事業運営における課題が浮き彫りになったことを示している。
なお、金曜日の東京株式市場では日経平均株価が1%下落するなど、市場全体の地合いも悪く、エムスリー株の下げ幅を拡大させる一因となった。