
Story
7月の米CPI、今週最大の注目材料に=ウルフ・リサーチ
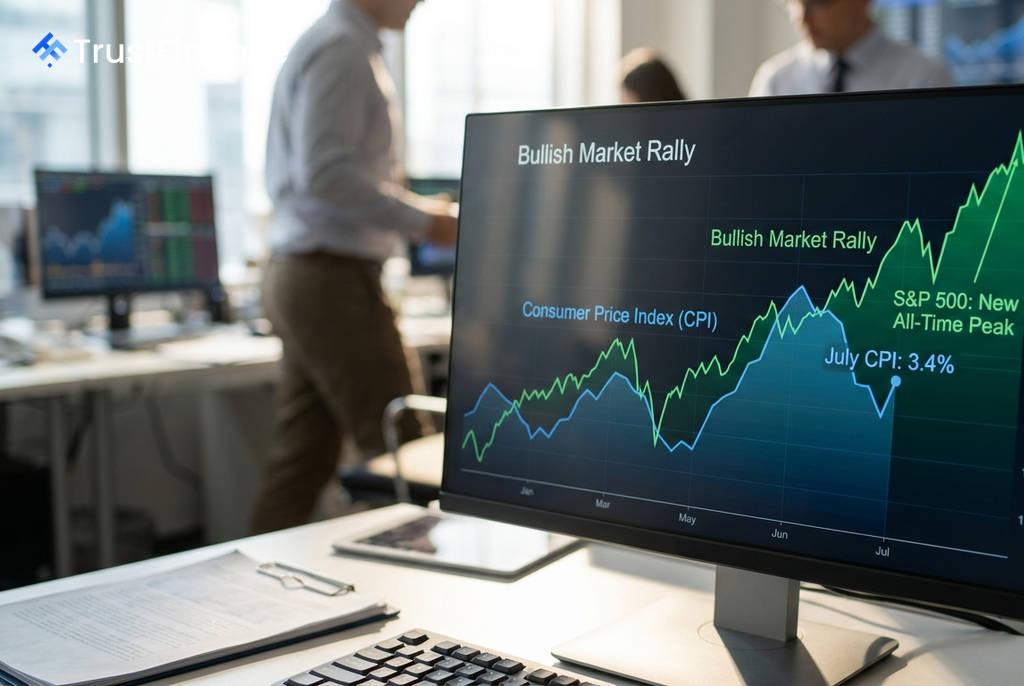
8月に入り最高値を更新するなど堅調な米国株式市場だが、その上昇基調が続くかどうかが今週発表される7月の消費者物価指数(CPI)で試されることになる。ウルフ・リサーチのアナリストは、好調な企業決算発表が峠を越え、市場の関心がマクロ経済データへと移る中、CPIが今週最も重要なイベントになるとの見方を示した。
決算シーズン後の市場の焦点
ウルフ・リサーチのクリス・セニエク氏とアダム・カリンガサン氏を含むアナリストチームは顧客向けメモで、S&P 500種株価指数が8月に入り約3.6%上昇し、過去最高値を更新したと指摘した。この上昇は、好調な企業決算に支えられた面が大きい。ロイターが引用したLSEGのデータによると、S&P 500構成企業のうち決算を発表した436社のうち85.1%が市場予想を上回った。
しかしアナリストらは、「決算シーズンからの支援が弱まり、焦点がマクロ経済データに戻る中で、株式が上昇を続けられるかどうかが今後の重要な問題だ」と述べている。人工知能(AI)ブームの持続性や地政学的リスクによるエネルギー価格への影響に対する懸念が一部後退したものの、市場の先行きは依然として不透明だ。
インフレ動向とFRBの金融政策
今週水曜日に労働省が発表する7月のCPIは、米国のインフレ動向と米連邦準備制度理事会(FRB)の金融政策を占う上で鍵となる。市場では、総合指数の前年同月比上昇率が6月の3.5%から3.4%へとわずかに鈍化すると予想されている。一方、変動の大きい食品とエネルギーを除くコア指数は、2.6%から2.5%への低下が見込まれている。
 Ad
これらの水準は依然としてFRBの目標である2%を大幅に上回っている。先週発表された雇用統計で労働市場の弱さも示唆されており、FRBは物価抑制のための追加利上げと景気への配慮という難しい舵取りを迫られている。市場では9月の利上げ観測は後退しているが、ウルフ・リサーチは「インフレ率が予想を上回ることが、短期的な最大のリスクだ」と警鐘を鳴らした。
ウルフ・リサーチの分析
ウルフ・リサーチは、堅調な7月の製造業関連データなどを踏まえ、米国経済が「後期加速(late acceleration)」局面に入りつつあると分析している。これは、AI関連の設備投資や在庫の再積み増しが経済を牽引する段階を指す。
この見通しに基づき、同社は以下のセクターを選好している。
- テクノロジー(特に半導体)
- エネルギー
- 金融
- ヘルスケア
- 資本財