
Story
J&Jスナックフーズ株が急伸、利益率改善とアナリストの格上げを好感
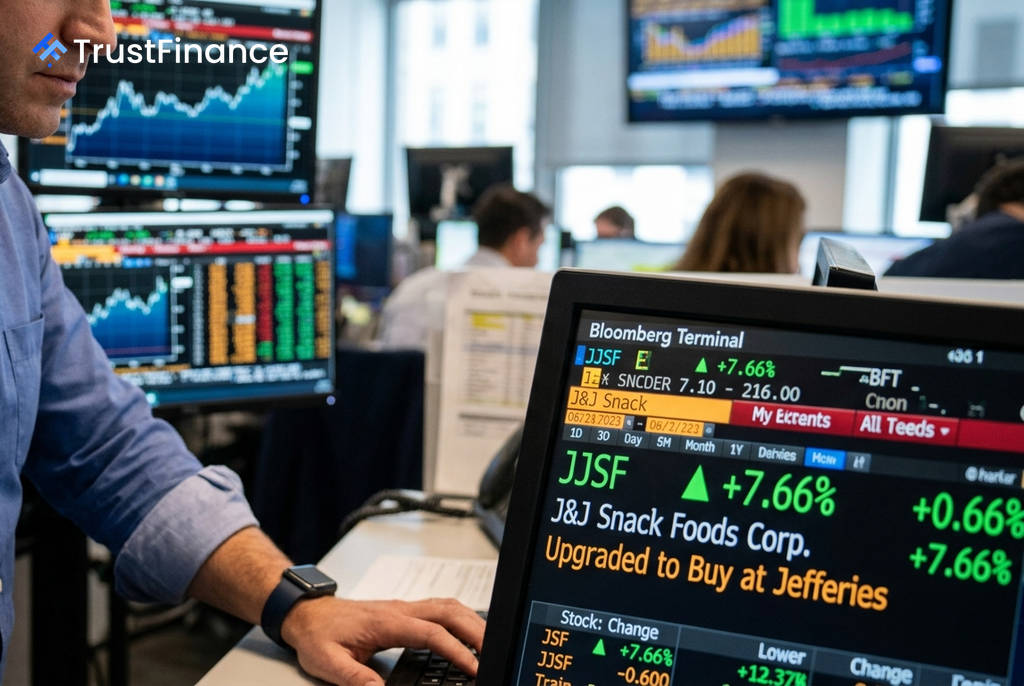
米国のスナック食品・冷凍飲料メーカー、J&Jスナックフーズ(JJSF)の株価が大幅に上昇している。同社が発表した第3四半期決算において、調整後利益が市場予想を上回ったことに加え、利益率が大幅に改善したことが投資家から好感された。
予想を上回る利益と利益率の改善
同社の第3四半期の調整後希薄化後1株当たり利益(EPS)は1.96ドルとなり、アナリスト予想の1.80ドルを上回った。一方で、売上高は前年同期比6.2%減の4億2600万ドルと、市場予想の4億3950万ドルには届かなかった。これは、ベーカリー事業の計画的な縮小や冷凍飲料機器・サービス売上の減少が主な要因だとしている。
投資家が特に注目したのは、売上総利益率の大幅な改善だ。同利益率は35.5%に達し、前年同期から240ベーシスポイント拡大した。これは、同社が進める工場統合や業務効率化プログラム「アポロ計画」によるコスト削減効果と、製品ミックスの改善が寄与した。同四半期には、運賃や燃料費が約470万ドル増加したものの、その影響を吸収した形だ。
コスト削減策と株主還元
経営陣は、「アポロ計画」による通期のコスト削減目標を2500万ドルに引き上げると発表し、効率化への取り組みを加速させる姿勢を示した。この前向きな見通しが、市場の信頼感を高める一因となった。
 Ad
さらに、同社はこの四半期中に約1000万ドルを投じておよそ13万6000株の自社株買いを実施しており、株主還元への積極的な姿勢も評価されている。
アナリストの評価引き上げが追い風に
決算発表を受け、証券会社のジェフリーズはJJSFの投資判断を「ホールド」から「買い」に格上げし、目標株価も81ドルから101ドルへと大幅に引き上げた。ジェフリーズは格上げの理由として、利益の予想超え、利益率の改善軌道、そして「アポロ計画」によるコスト削減効果を挙げている。
予想を上回る利益、加速するコスト削減、積極的な自社株買い、そしてアナリストによる高い評価という複数の好材料が重なり、同社の株価を押し上げる強力な要因となっている。株価は依然として52週高値(116.32ドル)を下回っており、2027年度に計画する本業の成長回復に向け、さらなる上昇の余地があるとの見方も出ている。