
Story
ICE、マーケットアクセス買収と同時に増配発表 記録的キャッシュフローが背景に
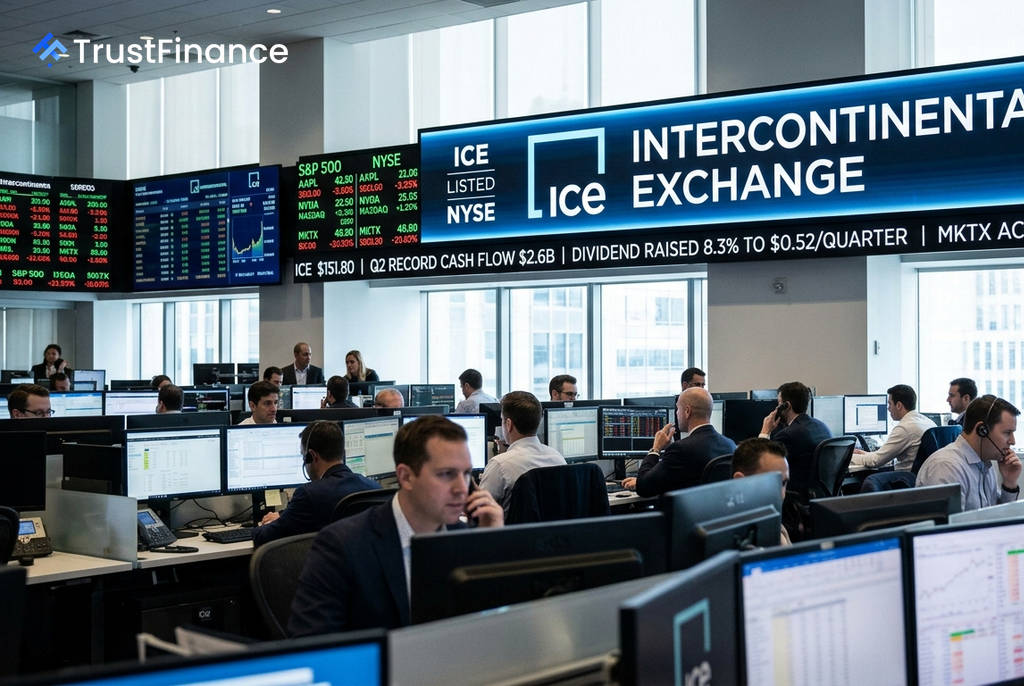
インターコンチネンタル取引所(ICE)は、記録的なキャッシュフローを背景に、四半期配当を8.3%引き上げると発表しました。これは、57億ドル規模となる電子取引プラットフォーム、マーケットアクセス(MarketAxess)の現金買収と同時に行われたもので、経営陣の将来に対する強い自信を示す動きと見られています。
増配と大型買収を同時発表
ICEは、四半期配当を1株あたり0.48ドルから0.52ドルへ8.3%引き上げることを明らかにしました。これにより、年間配当は2.08ドルとなります。
同社はまた、債券取引プラットフォーム大手のマーケットアクセス(MKTX)を、1株あたり167ドル、総額57億ドルの全額現金で買収する計画も発表しました。大型買収による財務負担が増加する中での増配は、同社の将来的なキャッシュ創出能力に対する経営陣の自信の表れとして、市場関係者から注目されています。
記録的なキャッシュフローが経営判断を後押し
今回の決定は、好調な2026年第2四半期決算によって裏付けられています。同社の調整後EPS(1株当たり利益)は1.90ドルと、市場コンセンサスの1.88ドルを上回りました。
特筆すべきは、キャッシュフローの力強さです。
 Ad
- 第2四半期のリカーリング収益は、前年同期比8%増の13.5億ドルと過去最高を記録。
- 上半期の調整後フリーキャッシュフローは、前年比28%増の26億ドルに達し、こちらも過去最高となりました。
この潤沢な資金力が、大型買収と株主還元の両立を可能にする基盤となっています。
市場の評価と今後の展望
市場では、この同時発表に対する評価が分かれています。強気派は、増配を「経営陣による自信の表明」と捉え、株主還元への強い意志を評価しています。
一方、弱気派は買収完了後の財務リスクを懸念しています。総負債比率(グロスレバレッジ)が約3.4倍に上昇するため、事業統合が計画通りに進まなかった場合や、市場の取引量が減少した場合の財務的な余裕が狭まる可能性が指摘されています。
しかし、ウォール街のアナリストの見方は総じて強気です。調査対象のアナリスト16人中15人が「買い」推奨としており、コンセンサス目標株価は181.93ドルと、現在の水準から約20%の上昇余地を示唆しています。