
Story
インシーゴ株が急落、予想を大幅に下回る赤字と通期見通し引き下げを嫌気
Text size
Background
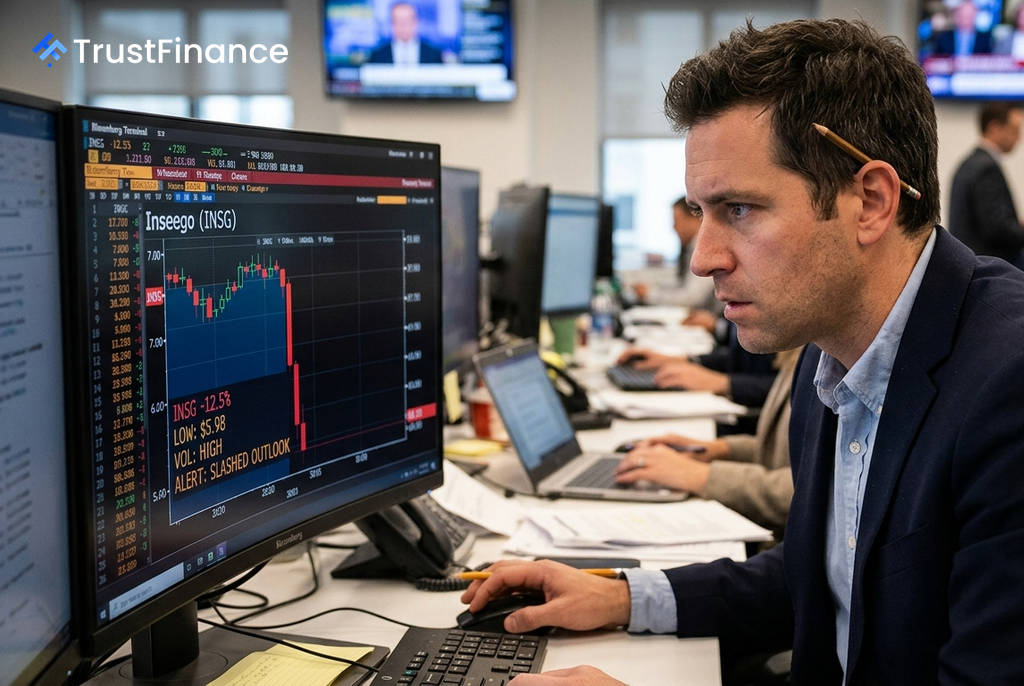
無線通信ソリューションを提供するインシーゴ(Inseego Corp.)の株価は、6日の時間外取引で12.5%急落した。前日夕方に発表された2026年第2四半期決算において、売上高は予想を上回ったものの、赤字幅が市場の想定を大幅に超え、さらに通期の業績見通しを引き下げたことが投資家の失望を招いた。
第2四半期決算の詳細
同社の第2四半期決算では、いくつかの好悪材料が混在した。
- 売上高: 4,400万ドルとなり、アナリストのコンセンサス予想(約3,990万ドル)を上回った。前年同期比で約9%、前四半期比で28%の増収となった。
- 調整後1株当たり損失: 0.18ドルとなり、市場予想の0.06ドルの損失を大幅に上回る赤字を計上した。
- 通期見通し: 2026年通期の売上高見通しを約1億5,500万ドルに引き下げた。経営陣は理由として、製品の遅延と主要顧客からの需要の軟化を挙げている。
収益性の悪化が懸念材料に
投資家が特に懸念したのは、収益性の著しい悪化だ。非GAAPベースの売上総利益率は、前四半期の48.9%から34.4%へと大幅に低下した。会社側は、大口顧客からの受注に関連するメモリコストの上昇が原因だと説明している。
 Ad
調整後EBITDA(利払い・税引き・減価償却前利益)はわずか50万ドル(利益率1.2%)にとどまり、第1四半期の5.1%から急減した。これは、ノキアの固定無線アクセス(FWA)事業の買収手続きを進める中で、売上増を実質的な利益に繋げられていないという同社の課題を浮き彫りにした。
市場の反応と背景
決算発表前からインシーゴの株価は52週安値(6.22ドル)近辺で取引されており、今回の決算内容はさらなる売り圧力となった。当日はハイテク株を中心に構成されるナスダック総合指数も軟調に推移しており、市場の地合いも追い風とはならなかった。
予想を大幅に下回る赤字、深刻な利益率の悪化、そして通期見通しの下方修正という三重苦が投資家に嫌気され、株価は年初来の安値圏に向かっている。売上高の成長ストーリーは維持されているものの、コスト管理や事業運営上の課題が、持続可能な黒字化への道を遠ざけているとの見方が強まっている。