
Story
グローバル・ペイメンツ株が下落、通期見通し下方修正を嫌気
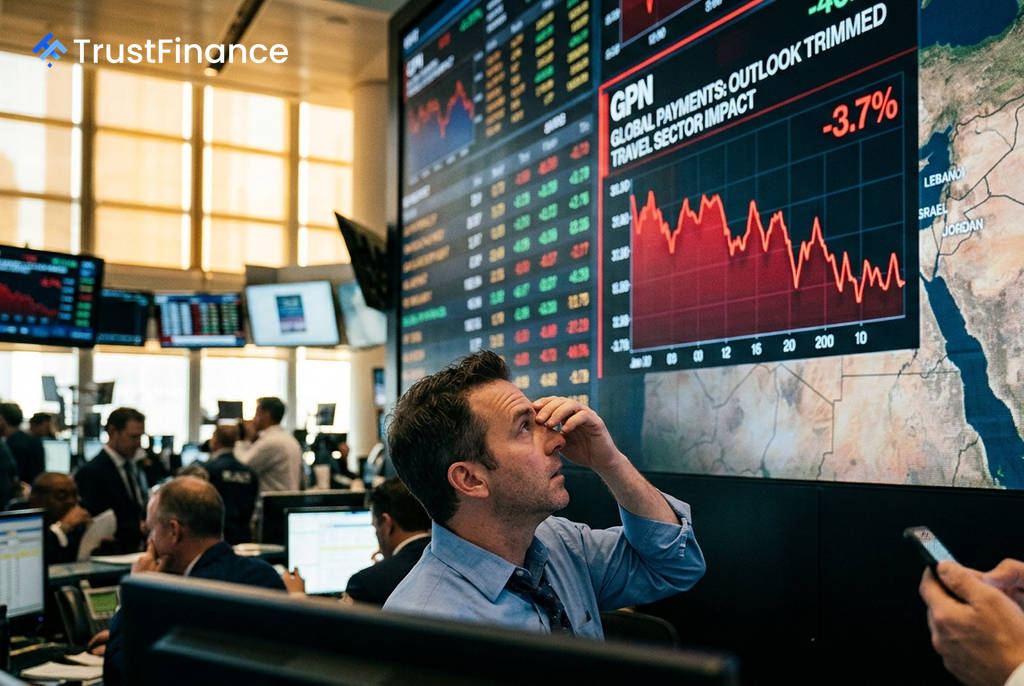
決済テクノロジー大手のグローバル・ペイメンツ(GPN)が発表した2026年第2四半期決算は市場予想に沿う内容だったものの、同時に発表された通期業績見通しの下方修正が嫌気され、同社株は5日の時間外取引で3.7%下落した。
通期見通しの下方修正
同社は2026年通期の見通しについて、調整後1株当たり利益(EPS)を13.60ドルから13.80ドルの範囲と予想した。これは、従来のアナリストコンセンサスである13.79ドルを下回る水準となる。
また、為替変動の影響を除いた実質的な調整後純収益の成長率目標も、従来の約5%から約4%~5%へと引き下げた。同社経営陣は、この下方修正の主な要因として、現在も続く中東紛争が旅行関連の決済取扱高に大きな足かせとなっていることを挙げている。
第2四半期決算は予想通り
一方で、同日発表された第2四半期の業績自体は市場を失望させるものではなかった。調整後EPSは3.46ドルとなり、前年同期の3.10ドルから増加し、アナリスト予想と一致した。
 Ad
しかし、株式市場の反応は、過去の四半期実績よりも将来のガイダンスを重視する傾向を明確に反映している。投資家にとって、過去の業績よりも将来の収益性に対する見通しの変化が株価を動かす主要因となった形だ。
市場の反応と背景
今回の下方修正は、一部の市場関係者にとっては完全な驚きではなかった。同社経営陣は第1四半期の決算発表時点で、中東情勢が収益成長率を最大100ベーシスポイント押し下げる可能性があると示唆していた。このため、一部の証券会社は決算発表前に既に業績予想を引き下げていた。
当日の米国株式市場はS&P 500種株価指数などが堅調に推移しており、グローバル・ペイメンツ株の売り圧力はマクロ経済環境の悪化ではなく、完全に同社固有の要因によるものだった。フィデリティ・ナショナル・インフォメーション・サービシズ(FIS)やファイサーブ(FI)といった同業他社は、旅行関連ポートフォリオへのエクスポージャーが異なるため、同様の影響は受けていない。