
Story
ゲームストップ株が急伸、暫定決算での増益と株式希薄化懸念の後退を好感
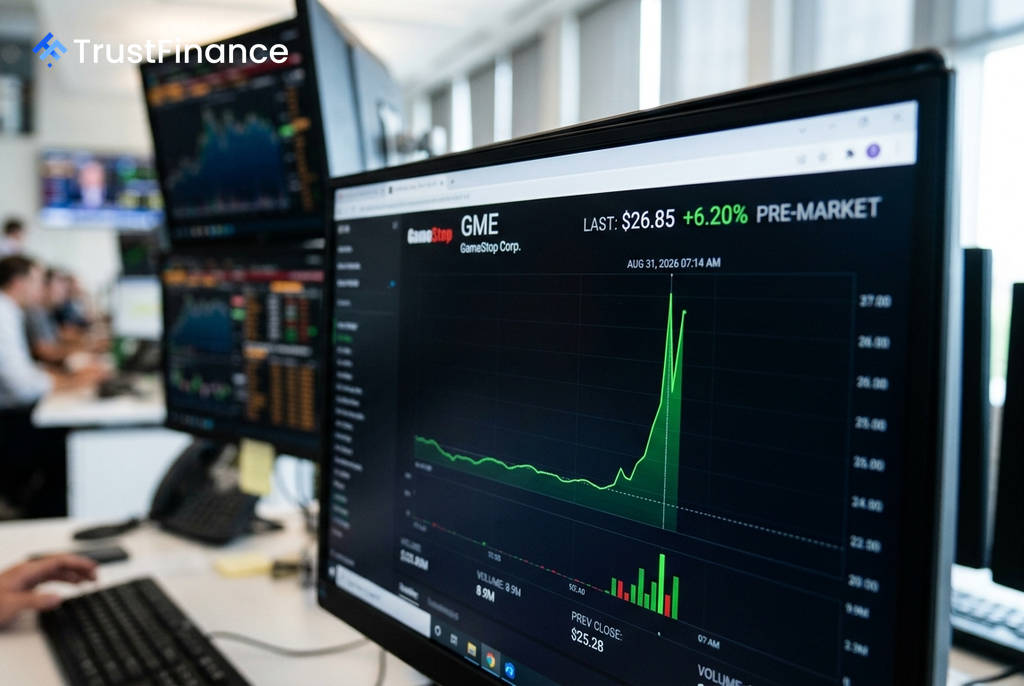
米ビデオゲーム小売のゲームストップ(GME)は31日、2026年第2四半期の暫定決算と転換社債の交換契約に関する重要な変更を発表し、これらを好感した買いが殺到した。同社株は米市場の取引開始前の時間外取引で6.2%急伸した。
発表された2つの好材料
ゲームストップが発表した2つの材料が、今回の株価上昇の主な要因となっている。
第一に、2026年8月1日を期末とする第2四半期の未監査暫定決算で、営業利益が1億5000万ドルから1億7000万ドルの範囲になるとの見通しを示した。これは前年同期の6640万ドルから2倍以上の水準となる。一方で、純売上高は前年同期の9億7220万ドルから7億8000万ドル〜8億ドルの範囲に減少する見込み。同社はこの減収について、前年に「Nintendo Switch 2」が発売された影響や、計画的な店舗閉鎖、フランス事業の売却が原因であると説明している。
第二に、市場の重しとなっていた14億ドル規模の転換社債交換契約の条件が大幅に変更された。当初の契約では、35取引日間の出来高加重平均価格(VWAP)を基準に全てA種普通株式で決済される予定で、発行株式数が不確定なことによる希薄化リスクが懸念されていた。今回の変更により、この参照期間は打ち切られ、3億5840万ドルの現金と5550万株の株式による決済に置き換えられた。これにより発行される株式総数が確定し、投資家の間でくすぶっていた希薄化への懸念が払拭された形だ。
 Ad
市場への影響と今後の見通し
この日の米国株式市場は、S&P 500が0.2%安となるなど、主要指数が軟調に推移しており、ゲームストップの株価上昇は同社固有の材料によるものであることが際立っている。同業のベスト・バイなどからは同様の発表はなく、今回の動きは個別要因によるものとみられる。
投資家にとっては、暫定決算における収益性の改善と、転換社債に絡む株式希薄化という構造的な懸念が同時に解消されたことが、同社の短期的なリスクを再評価する強力な材料となった。同社株は最近、52週安値である17.79ドルを付けていたこともあり、今回の二重の好材料が安心感からの買い戻し(リリーフ・ラリー)を誘発した格好だ。