
Story
欧州株は小幅安、原油6日続伸と米CPI発表を控え警戒感
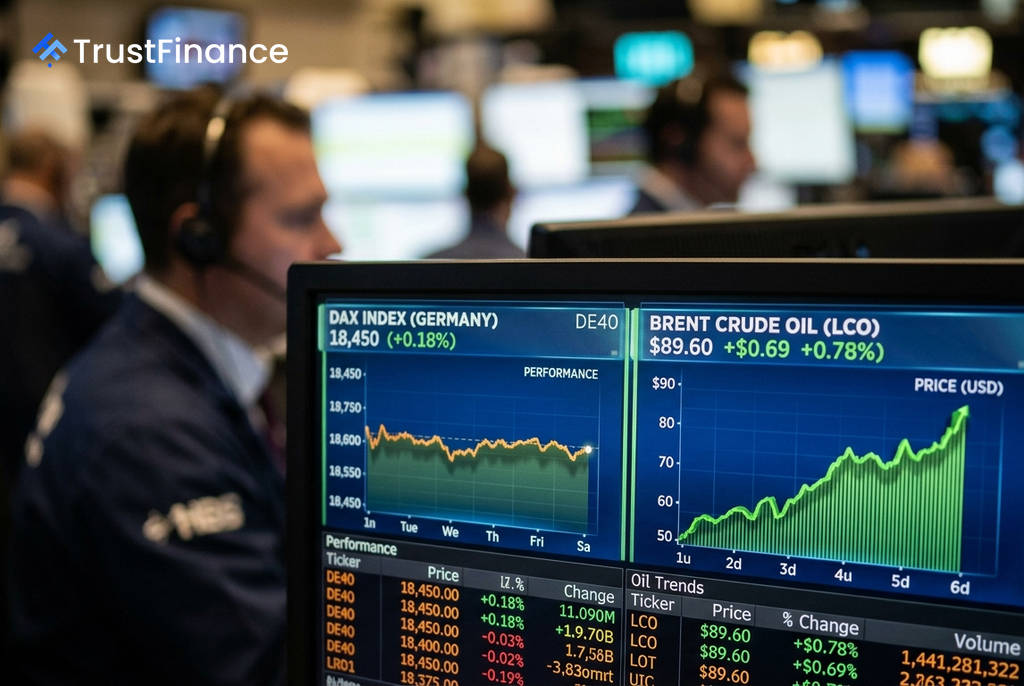
水曜日の欧州株式市場は、主要な米インフレ統計の発表を前に、原油価格の続伸と中東情勢の悪化が重しとなり、ほぼ横ばい圏で引けた。投資家は重要な経済指標を見極めようと、様子見姿勢を強めている。
汎欧州株価指数のSTOXX 600は0.1%高とわずかに上昇したものの、地域別の主要指数はまちまちな動きとなった。ドイツのDAXは0.2%高、フランスのCAC 40は0.1%安、ロンドンのFTSE 100はほぼ横ばいであった。
原油高と米インフレ指標への警戒
市場の重しとなっているのは、エネルギー価格の高騰と金融政策の先行き不透明感だ。ブレント原油先物は、イランが関与するペルシャ湾の航路を巡る紛争が激化するとの懸念から6営業日続伸し、1バレル89ドルに迫った。原材料コストの上昇は、すでに脆弱なマクロ経済環境にとってさらなる逆風となる。
投資家の最大の注目は、米国で発表される消費者物価指数(CPI)に集まっている。先週発表された米雇用統計では、7月の雇用者数が予想外の2万3000人減となり、市場が織り込む9月の米連邦準備制度理事会(FRB)による利上げ確率は、67%から約45%まで低下した。CPIが市場予想を下回れば、利上げ見送りの観測が強まる一方、予想を上回る結果となれば、景気後退下で物価が上昇する「スタグフレーション」への懸念が再燃する可能性がある。
 Ad
市場の背景と見通し
STOXX 600指数は、7月の不安定な相場を乗り越え、年初来では約11%の上昇を維持しており、底堅さを示している。欧州企業の第2四半期決算シーズンは終盤に差し掛かっており、これまでは相場の下支え要因となってきた。銀行セクターの好調な純金利マージンや防衛・電力インフラ関連の旺盛な需要に牽引され、STOXX 600構成企業の利益は前年同期比で約21%の力強い伸びを記録した。
しかし、決算発表が一巡するにつれて、好材料は出尽くしつつある。市場の関心は再びマクロ経済指標や地政学リスクへと移っており、今後の方向性を探る展開となっている。米国のハイテク株主導の相場とは対照的に、欧州市場は景気動向に敏感な製造業や自動車セクターの比重が大きく、域内の成長鈍化や原材料価格高騰の影響を受けやすい構造となっている。
個別銘柄では、デンマークの風力タービンメーカーであるヴェスタス(Vestas)が通期の業績見通しを引き上げたことを好感され、株価が15%急騰した。一方で、第2四半期決算を発表したドイツのビルフィンガー(Bilfinger)は6%以上下落した。