
Story
エナジャイザー株が続落、第3四半期決算と弱気な見通しが圧迫
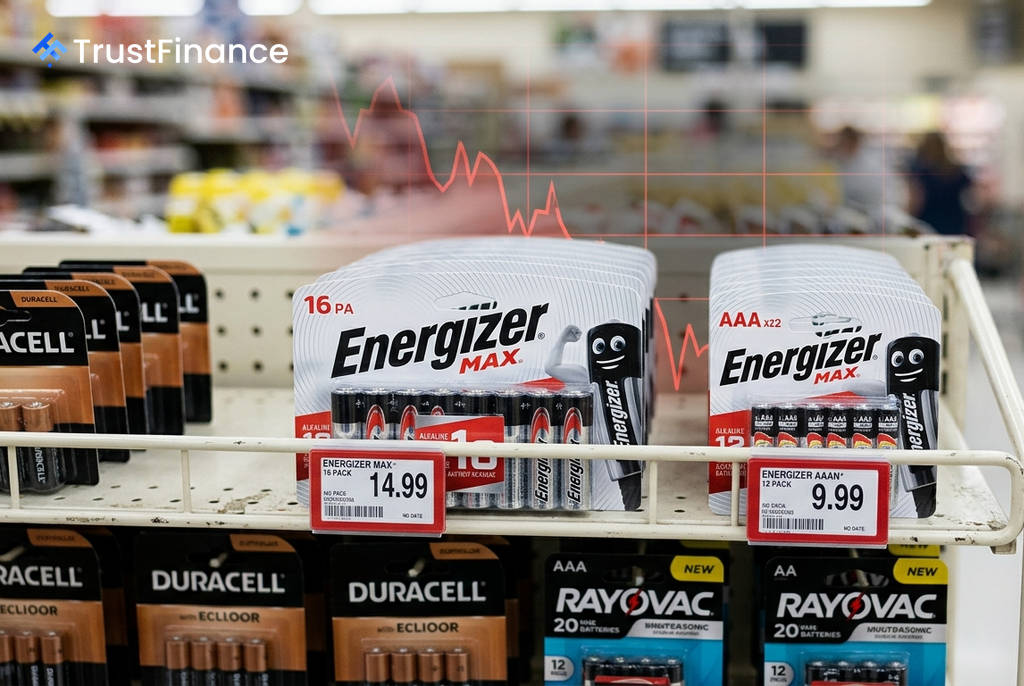
電池大手の米エナジャイザー(ENR)の株価が9月3日の午前中の取引で2.3%下落し、20.45ドルで推移している。市場予想を下回った2026年度第3四半期(4-6月期)決算発表後の投資家心理の悪化が、引き続き株価の重荷となっている。
第3四半期決算の不振が重荷に
同社が発表した2026年6月30日締めの第3四半期決算では、調整後の一株当たり利益(EPS)が0.75ドルとなり、アナリストのコンセンサス予想である0.83ドルに届かなかった。また、売上高も7億3410万ドルと市場予想を下回り、収益と売上高の両方が予想に満たない「ダブル・ミス」となったことが、数週間にわたり株価を圧迫する要因となっている。
消費者需要の軟化と弱気な見通し
決算発表時の経営陣による将来見通しも、弱気なトーンを強めた。同社は業績見通しを修正した理由として、電池カテゴリーの需要が当初の想定よりも200〜300ベーシスポイント軟化していることを挙げた。
 Ad
背景には、消費者の節約志向の高まりや、より価格の安い大容量パックへのシフト、支出全般に対する慎重な姿勢がある。経営陣は、こうした状況が年度末まで改善する可能性は低いとの見方を示している。
市場全体の動向とは逆行
エナジャイザー株の弱さは、同社固有の問題であることを市場は示唆している。同日の株式市場ではS&P 500、ダウ平均、ナスダック総合指数がいずれも上昇しており、市場全体の地合いは良好だ。しかし、決算内容への失望感や、モルガン・スタンレーがネガティブな評価を維持し、カナコードが目標株価を18.00ドルに設定するなど、アナリストの慎重な見方が株価の上値を抑えている。
現在の株価は52週高値の30.29ドルを大きく下回っており、当面は明確な株価再評価のきっかけが見当たらない状況だ。決算への懸念、アナリストの慎重な姿勢、そして経営陣自らが認める消費者需要の低迷という複合的な要因が、売り優勢の展開を継続させている。