
Story
ダグラス、第3四半期は減収減益も通期見通しは維持
Text size
Background
欧州の美容小売大手ダグラスAGが発表した第3四半期(Q3)決算は、売上高と調整後EBITDA(利払い・税・償却前利益)が共にアナリスト予想を下回る結果となった。一方で、同社は2025/26年度通期の業績見通しを維持した。
第3四半期の業績詳細
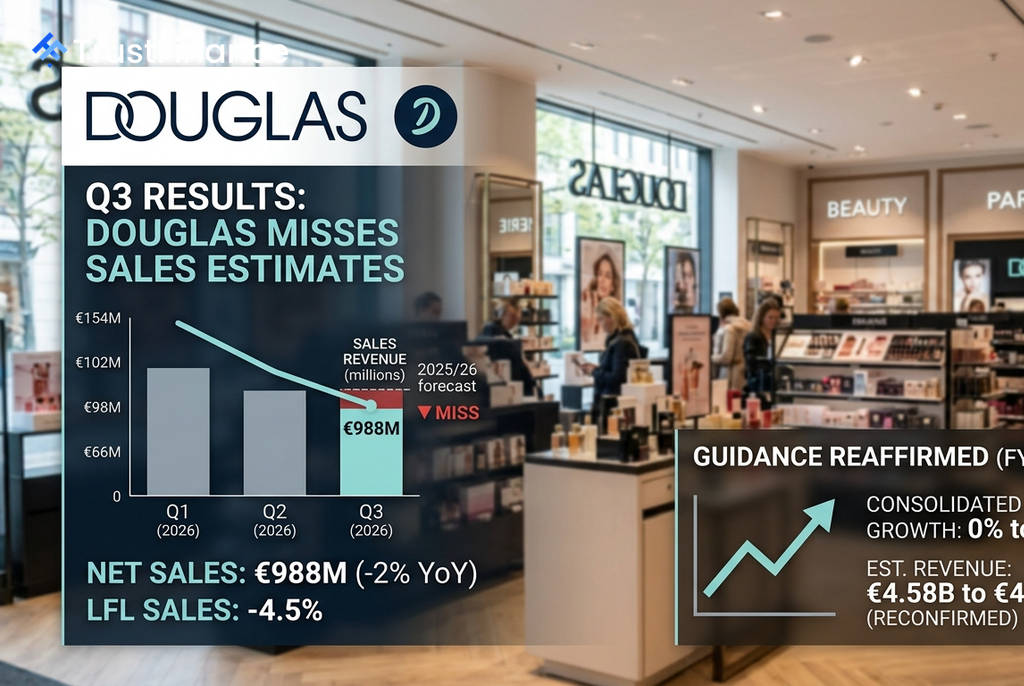
同社の第3四半期の売上高は、前年同期比2%減の9億8800万ユーロとなり、Varaコンセンサス予想(9億9400万ユーロ)を約1%下回った。既存店ベースでは4.5%の減少となった。
- 店舗売上: 前年同期比2.5%減(既存店ベースでは6.5%減)
- Eコマース売上: 前年同期比1%減
調整後EBITDAは前年同期比19%減の1億2750万ユーロとなり、こちらもコンセンサス予想(1億3150万ユーロ)を3%下回った。調整後EBITDAマージンは、前年同期の15.7%から12.9%に低下した。
市場環境と背景
 Ad
今回の業績不振は、ドイツ、フランス、オランダといった主要市場での需要の弱さが主な要因。同社によると、顧客の購買行動は引き続きEコマースへとシフトする傾向にあるという。
ダグラスは、変化する顧客行動に適応するため、価格競争力への投資やEコマース事業の強化といった対策を講じている。また、店舗網については、定められた収益性目標に照らして見直しを進めている。
通期見通しと今後の戦略
厳しい四半期決算にもかかわらず、ダグラスは2025/26年度の通期業績見通しを据え置いた。同社は連結売上高の成長率を0%から1%(45億8000万〜46億3000万ユーロに相当)、調整後EBITDAマージンを約15.0%と見込んでいる。コンセンサス予想は45億9000万ユーロとなっている。
経営陣は、今年第4四半期中に「Let it Bloom」戦略の進捗に関する最新情報を提供する予定だとしている。