
Story
テルジー、ディックスの投資判断を格下げ フットロッカー不振が業界全体に影
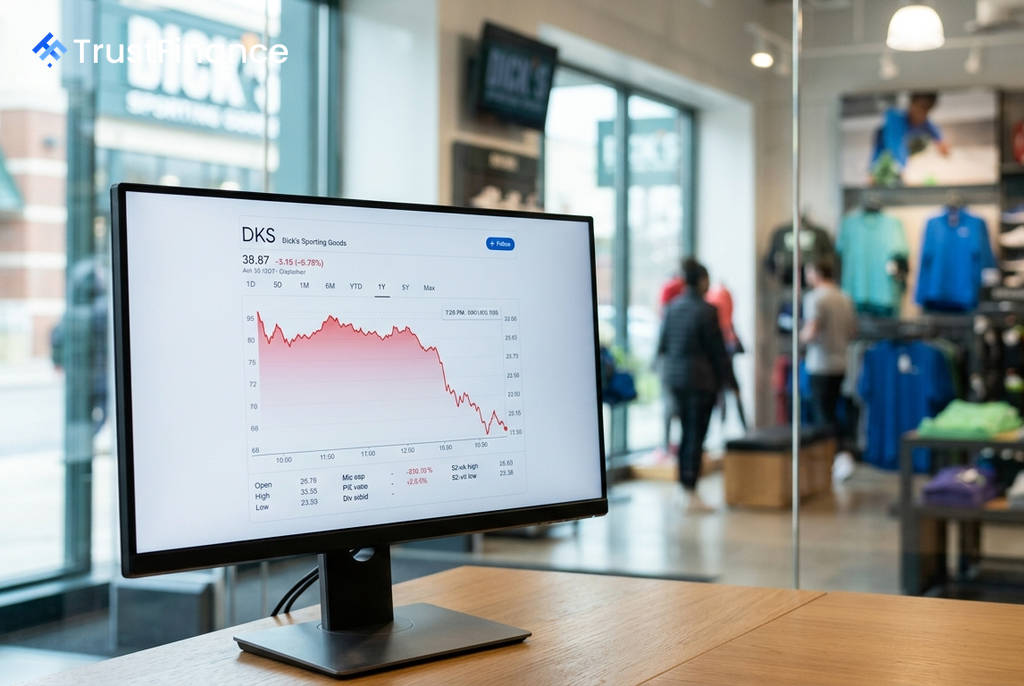
投資顧問会社のテルジー・アドバイザリー・グループは、米スポーツ用品大手ディックス・スポーティング・グッズ(NYSE: DKS)の投資判断を「アウトパフォーム」から「マーケットパフォーム」に引き下げ、目標株価を従来の255ドルから145ドルへと大幅に下方修正した。同社は、競合であるフットロッカーの業績回復の遅れが、スポーツアパレル・フットウェア市場全体の軟化を示唆していると指摘している。
格下げの背景
テルジーのアナリスト、クリスティーナ・フェルナンデス氏は水曜日のメモで、今回の格下げはディックスが火曜日に発表した期待外れの決算と通期見通しの下方修正に続くものだと説明した。同氏は、格下げの主な理由として「スポーツアパレルおよびフットウェアに対する需要の広範な減速」を挙げている。
特に、ライフスタイル系フットウェア市場の軟化の影響をより大きく受けているフットロッカーの不振は、市場全体の回復が「少なくとも数四半期は遅れる」ことを示す兆候と見なされている。この分析は、ディックス自身の見通しにも影響を与えた形だ。
消費者動向の変化と市場への影響
フェルナンデス氏によると、市場の弱さは消費者の嗜好がよりドレッシーなスタイルへと移行していることや、製品の目新しさの欠如に起因するという。OnやHokaといったブランドは好調を維持しているものの、ナイキ、アディダス、ニューバランスといった主要ブランドは苦戦しており、需要の減速は第2四半期を通じて顕著に加速したと分析している。
 Ad
- 需要減速の要因: ドレッシーなスタイルへの嗜好シフト、製品の革新性不足
- 影響を受けるブランド: ナイキ、アディダス、ニューバランス
- 好調なブランド: On、Hoka
ディックスの業績と今後の見通し
一方で、ディックスの中核事業自体は好調を維持しており、既存店売上高はワールドカップ関連商品に支えられ、予想を上回る4.9%の増加を記録した。アパレル、フットウェア、ハードラインの全部門でプラス成長を達成している。
しかし、業界全体の逆風を考慮し、テルジーはディックスの2026年の1株当たり利益(EPS)予想を従来の14.30ドルから11.50ドルに引き下げた。フットロッカーをはじめとする市場全体が持続的な成長軌道に戻るまで、ディックスの株価はレンジ相場にとどまる可能性があると予想している。ただし、長期的にはマーケティングや店舗体験の改善を通じてシェアを拡大する潜在力は依然としてあるとの見方も示した。