
Story
デクスコム株が急騰、好決算と通期見通し引き上げを好感
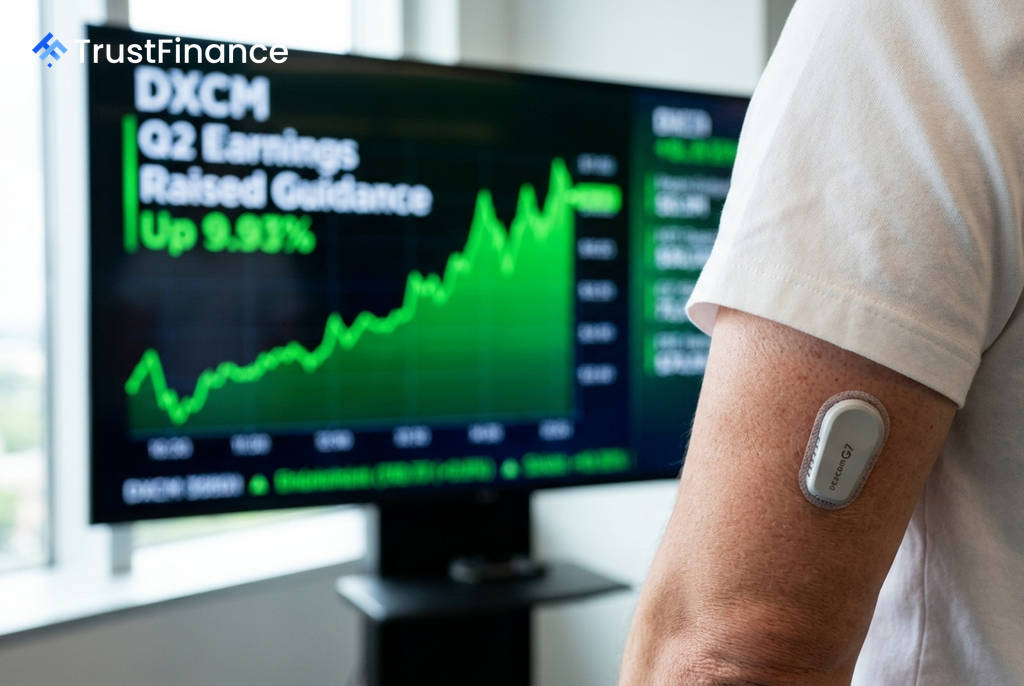
持続血糖測定器(CGM)大手のデクスコム(DXCM)の株価が、7月31日の取引で一時11.1%急騰し、52週高値となる84.70ドルを付けた。市場予想を上回る好調な2026年第2四半期決算と、通期の業績見通しの引き上げが投資家心理を強く刺激した。
予想を上回る第2四半期決算
デクスコムが発表した第2四半期決算は、主要な指標すべてでアナリスト予想を上回った。
- 調整後一株当たり利益(EPS): 0.70ドル(市場予想は0.61ドル)
- 売上高: 13.1億ドル(市場予想は12.9億ドル)、前年同期比13%増
- 売上総利益率: 64.1%(前年同期は60.1%)
売上総利益率の改善は、製造効率の向上と、新型センサー「G7」の15日間持続モデルの展開が寄与したと同社は説明している。この力強い決算内容が、株価上昇の直接的な引き金となった。
通期見通し引き上げとアナリストの強気な見方
 Ad
好調な業績を受け、デクスコムは2026年通期の売上高見通しを従来のレンジから引き上げ、51.8億ドルから52.5億ドル(年間成長率11%~13%に相当)とした。この強気な見通しは、市場の信頼感をさらに高めた。
決算発表後、複数の証券会社がデクスコムの目標株価を引き上げた。BTIGは目標株価を80ドルから90ドルに、Benchmarkは77ドルから82ドルにそれぞれ引き上げており、アナリストの評価も追い風となっている。
財務健全性と株主還元策
デクスコムの財務基盤も堅調だ。同社は2026年上半期に6億ドルを超えるフリーキャッシュフローを創出し、これは前年同期の2倍以上の水準となる。また、第2四半期には事前に発表された10億ドルの自社株買いプログラムの一環として、約6億ドルの自社株買いを実施した。
この日の米国株式市場は主要3指数(S&P 500、ダウ平均、ナスダック)が軟調に推移しており、デクスコムの株価上昇は市場全体の地合いとは無関係な、同社固有の好材料によるものであることが浮き彫りになった。好決算、通期見通しの引き上げ、積極的な株主還元、そしてアナリストの強気な評価という複合的な要因が、今回の株価急騰を後押しした形だ。