
Story
ドイツ銀行、欧州ソフトウェア株の投資判断を中立に引き下げ-短期的な上昇受け
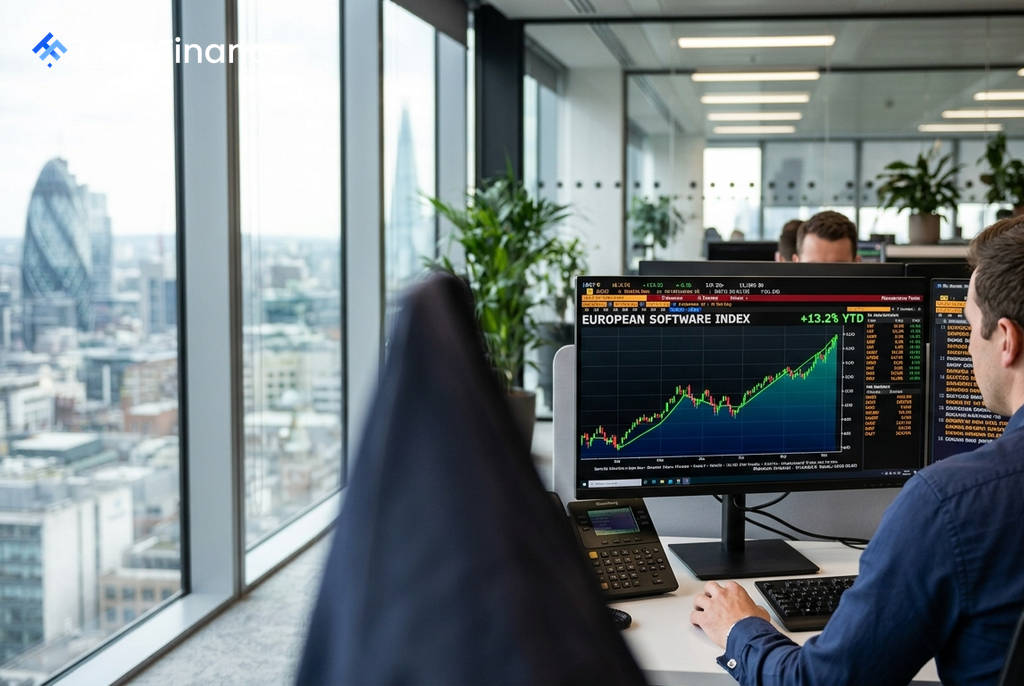
ドイツ銀行のストラテジストは、欧州のソフトウェア銘柄が過去1ヶ月で13%上昇したことを受け、同セクターに対する戦術的な「オーバーウエート」の投資判断を終了し、中立的なスタンスを推奨した。人工知能(AI)による市場の変革やデータセンターの制約が市場の期待を再形成する中での判断となる。
投資判断変更の背景
ドイツ銀行は今年3月、半導体セクターのボラティリティに対するポートフォリオのヘッジとして、欧州ソフトウェア株のオーバーウエートを推奨していた。同行のレポートによると、3月10日以降、欧州のソフトウェア株と半導体株を50/50で均等配分したポートフォリオは、4.7のシャープレシオ(リスク調整後リターン)を達成。これは半導体株のみのポートフォリオの3.8を大幅に上回る結果となった。
しかし、ソフトウェア株が過去1ヶ月で13%上昇し、STOXX 600指数の2%上昇やハイテク・ハードウェア株の17%下落をアウトパフォームしたことで、戦術的な好機は過ぎたと判断した。また、3月時点でピークに近かったソフトウェア株の空売り残高も、その後は歴史的な平均水準まで正常化している。
空売りポジションの巻き戻し
同行は、空売り残高比率が低下した銘柄として以下の企業を挙げている。
 Ad
- SAP SE
- Dassault Systemes SE
- Hexagon AB
- The Sage Group plc
- Nemetschek SE
- Temenos AG
今後の見通しとバリュエーション
ドイツ銀行は「今後の株価上昇の次の段階は、長期投資家(ロングオンリー)の買いからもたらされる必要がある」と指摘。自律的にタスクを実行する「エージェントAI」の進化がもたらす不確実性が、ソフトウェアベンダーが明確な成長性を示すまで、投資家心理の重しとなり続ける可能性があると警告した。
一方で、現在の欧州ソフトウェア企業の株価には、依然として過度に悲観的な長期見通しが織り込まれているとも分析している。市場価格が示唆する2030年以降の永久成長率は約2%であり、2月や3月の下落時に織り込まれたゼロからマイナス成長という想定からは改善したものの、既存ベンダーの適応能力を依然として過小評価している可能性があるという。
また、クラウドサービス大手(ハイパースケーラー)がデータセンターの新設で供給網のボトルネックや政治的な支持の低下に直面していることも指摘。「設備投資の減少で市場がハイパースケーラーを罰することはないだろう。より明白な勝者はソフトウェアになる可能性がある」との見解を示した。