
Story
データドッグ株が急反発、決算後の過度な売りからアナリストが再評価
Text size
Background
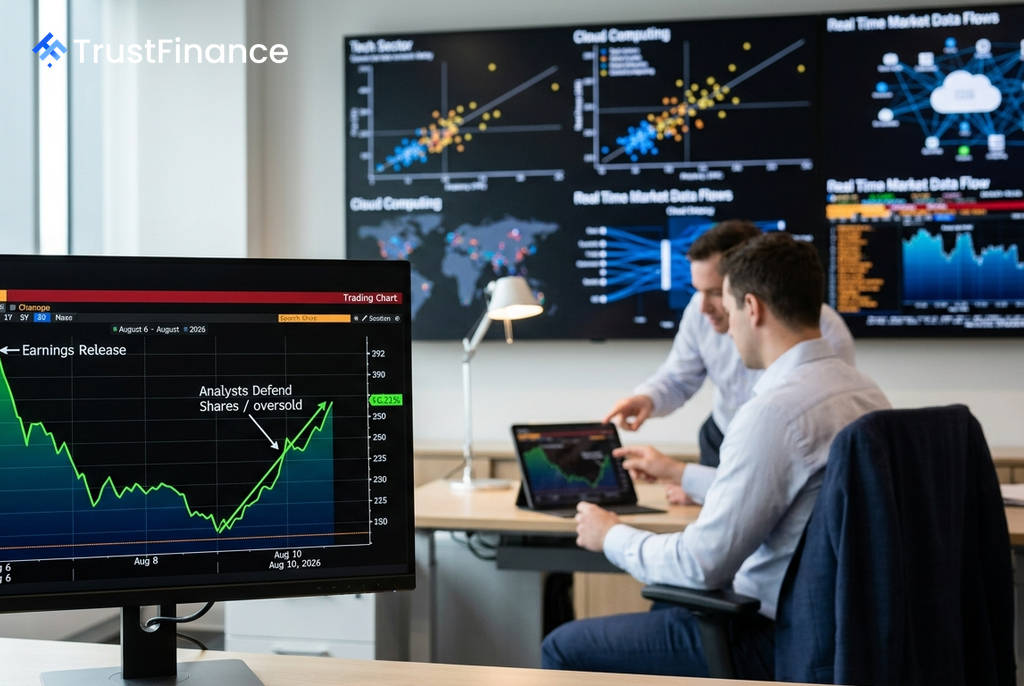
クラウド監視サービス大手のデータドッグ(DDOG)の株価が10日の取引で7%以上急伸した。先週の決算発表後に大口顧客の利用減少懸念から約19%急落したが、アナリストらが同社の長期的価値を再評価したことで、売り込まれ過ぎとの見方が広がり、買い戻しを誘った。
決算発表後の株価急落と反発の背景
データドッグが8月6日に発表した2026年第2四半期決算は、市場予想を上回る好調な内容だった。
- 売上高: 11億2000万ドル(前年同期比35.6%増)
- 調整後1株当たり利益(EPS): 0.65ドル(コンセンサス予想の0.59ドルを上回る)
しかし、好決算にもかかわらず、株価は発表後に急落した。経営陣が、OpenAIと広く目される最大顧客が第3四半期からプラットフォームの利用を減らし始めるとの見通しを示したことが嫌気された。第3四半期の売上高ガイダンスが約28〜29%の成長を示唆したことも、成長鈍化懸念につながった。
その一方で、同社は2026年通期の売上高見通しの中間値を44億6000万ドル(約30%増)へと従来予想から引き上げており、事業の基盤は依然として堅調であることが示されている。
アナリストによる強気見解が信頼感を回復
 Ad
株価の急落を受け、複数の証券会社のアナリストが相次いで同社株を擁護する見解を示した。この動きが、投資家心理の回復を後押しした。
- BTIGは「買い」の投資判断を再表明し、株価下落を「買いの好機」と評価した。
- Stifelも「買い」判断と目標株価305ドルを維持。OpenAIによる支出が年間約8000万ドル減少する可能性を指摘しつつも、中核となる事業はむしろ加速していると分析した。
- Needhamは目標株価を260ドルから300ドルに、Bairdも210ドルから300ドルへとそれぞれ引き上げ、いずれも「買い」評価を維持した。
市場への示唆
この日のデータドッグ株の上昇は、S&P 500やナスダック指数がほぼ横ばいであったことからもわかるように、マクロ経済やセクター全体の動きではなく、同社固有の要因によるものだ。
今回の株価の動きは、決算発表後の典型的な「平均回帰」と見なすことができる。良好なファンダメンタルズ、単一顧客への集中リスクを起因とする売り、そしてアナリストによる長期的な価値の再評価という一連の流れが、株価を急激に押し上げる要因となった。