
Story
コルビオン株が急落、通期利益率見通しの引き下げを嫌気
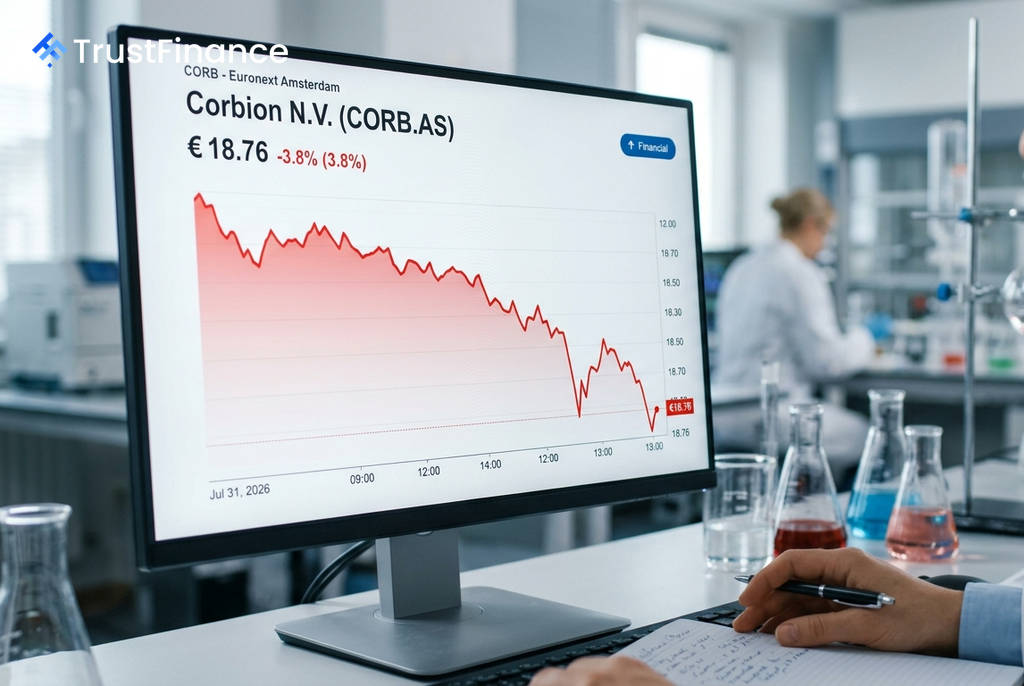
オランダのサステナブル素材メーカー、コルビオンの株価が31日の取引で大幅に下落した。同日朝に発表した2026年上半期決算において、通期の利益率見通しを下方修正したことが市場の売りを誘った。
利益率見通しを下方修正
コルビオンは2026年通期の調整後EBITDAマージン見通しを、従来の「約17%」から「16%超」へと引き下げた。経営陣は、マクロ経済の不透明感に加え、中東紛争の継続に起因する原材料価格、輸送費、エネルギーコストの上昇といった予期せぬコストインフレを下方修正の理由として挙げている。
一方で、通期の有機的売上成長率見通し(3%~6%)およびフリーキャッシュフロー見通し(8,500万~9,000万ユーロ)は据え置かれた。しかし、市場は利益率の低下を重く見た形だ。
市場の反応とアナリストの見方
この発表を受け、コルビオンの株価は一時3.8%安の18.76ユーロまで下落し、日中安値は18.48ユーロを付けた。これは前日終値の19.50ユーロを大きく下回る水準であり、52週レンジ(16.16~21.96ユーロ)の下限に近づいている。
 Ad
KBC証券のアナリストは、第2四半期の調整後EBITDAが予想を上回ったことは認めつつも、利益率見通しの引き下げは「意味のあるネガティブ材料」だと指摘した。また、第2四半期にワーキングキャピタルの流出が顕著となり、キャッシュ創出が低調だったことも懸念材料として加わった。
企業固有の売り材料
当日の欧州および米国株式市場は総じて堅調に推移しており、コルビオン株の下落は市場全体やセクター全体ではなく、同社固有の問題に起因するものであることが示唆される。DSMフィルメニッヒやケリー・グループといった同業他社から、連れ安を誘うような材料は発表されていない。
結論として、利益率見通しの下方修正、地政学的リスクによるコスト圧力、そして第2四半期の期待外れなキャッシュフローという複合的な悪材料が、今回の株価下落の明確な引き金となった。