
Story
米コア・マイニング株が急落、第2四半期決算が予想を大幅に下回る
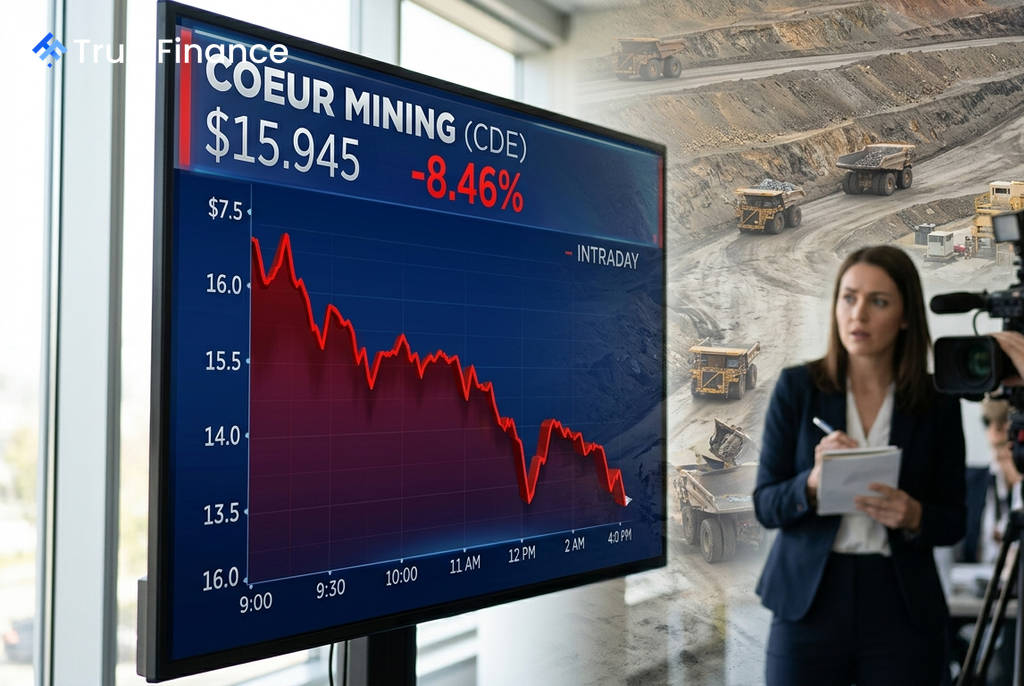
銀と金の生産を手掛ける米コア・マイニング(CDE)の株価が、8日の取引で急落した。同日発表された2026年第2四半期決算が、売上高・利益ともに市場予想を大幅に下回ったことが嫌気された。時間外取引から始まった売りは通常取引でも続き、株価は日中の取引で一時8.5%安の15.945ドルまで下落した。
予想を大幅に下回る第2四半期決算
同社が発表した2026年6月期の第2四半期決算の詳細は以下の通り。
- 調整後1株当たり利益(EPS): 0.12ドル。アナリストのコンセンサス予想(約0.32ドル)を大幅に下回った。
- 売上高: 10億8000万ドル。市場予想の約13億1000万ドルを約17.6%下回った。
売上高は初めて10億ドルを超え、フリーキャッシュフローも3億8800万ドルと過去最高を記録したものの、市場の注目は主要指標が予想に届かなかった点に集まった。
会計上の費用計上と通期見通しの下方修正が重荷に
 Ad
決算内容を圧迫した主な要因は、レイニーリバー鉱山の在庫に関連する買収価格配分会計に伴う1億4000万ドルの非現金費用の計上だ。これは1株当たり約0.10ドルの負担に相当し、多くの投資家が事前に織り込んでいなかったサプライズとなった。
さらに、同社は2026年通期の業績見通しを更新。金属価格の想定引き下げや、最近買収したニューアフトン鉱山およびレイニーリバー鉱山における操業調整を反映し、見通しを下方修正したことも短期的な不透明感を強めた。
市場の反応と今後の見通し
この決算を受け、BMOキャピタルは同社株への投資判断を「アウトパフォーム」で据え置いたものの、収益見通しの修正を反映し、目標株価を28ドルから26ドルへ引き下げた。決算説明会での経営陣による統合コストやガイダンス修正に関する説明も、投資家の売り圧力を維持する要因となった。
当日の米国株式市場は、S&P 500が0.3%安、ダウ平均が0.8%安となるなど、ややリスクオフの地合いであったことも、鉱業株には逆風となった。大幅な決算未達、会計上の特殊要因、業績見通しの下方修正という複合的な悪材料が重なり、同社株は52週高値(27.77ドル)から大きく値を下げる展開となった。