
Story
サイファー・マイニング株が急落、第2四半期決算が予想を大幅に下回る
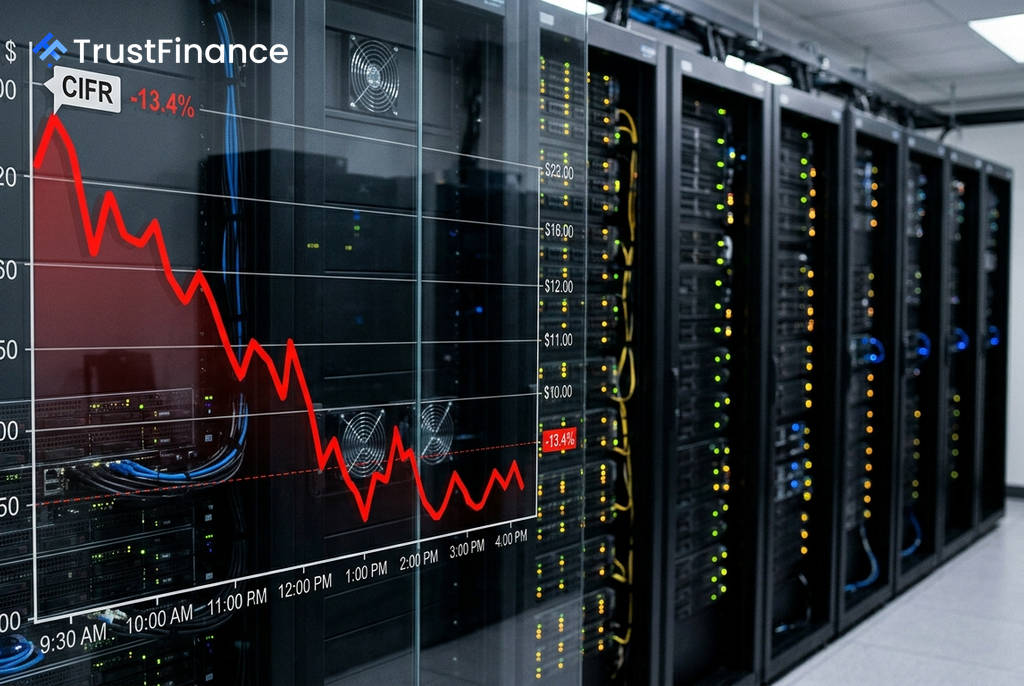
暗号資産(仮想通貨)マイニングを手がけるサイファー・マイニング(CIFR)の株価が4日、決算発表を受けて急落した。2026年第2四半期の業績が、売上高と1株当たり損失の両方でウォール街のコンセンサス予想を大幅に下回ったことが嫌気された。
予想を大幅に下回る第2四半期決算
同社が発表した第2四半期決算の主要な数値は以下の通り。
- 1株当たり損失: 0.65ドル(市場予想:約0.23ドルの損失)
- 売上高: 2484万ドル(市場予想:3252万ドル)
ビットコインのマイニング収益は、高性能コンピューティング(HPC)データセンターへの移行期において意図的に事業を縮小したため、前年同期比で43%減少しました。また、1億5050万ドルにのぼる非現金でのワラント再評価損などが影響し、GAAP(一般会計原則)に基づく純損失は2億6750万ドルに拡大しました。
長期戦略と市場の反応
 Ad
決算内容が振るわなかった一方で、経営陣は長期的な視点では楽観的な見方を示しました。同社は、ブラックパール・キャンパスで最初のデータセンター容量を予定より2ヶ月早く提供開始したことや、サンアントニオ近郊に新設予定のアポロ(900MW)の用地オプションを確保したことなどを事業のハイライトとして挙げています。
タイラー・ペイジCEOは、同社の事業ポートフォリオが11拠点、合計約5.3ギガワットに及び、114億ドルの契約済み収益パイプラインを有していると強調しました。しかし、投資家は将来的なマイルストーンよりも、目先の収益不足を重視した模様です。
市場全体とは逆行する動き
この日の株式市場では、S&P500種株価指数が日中の最高値を更新し、ナスダック総合指数も急伸するなど、市場全体は好調でした。ハイテク関連株が相場を牽引する中でのサイファー・マイニングの2桁の下落は、セクター全体の弱さではなく、同社固有の問題であることを浮き彫りにしました。
大幅な決算未達、マイニング収益の急減、そして純損失の拡大という複合的な要因が、経営陣が示す長期的な成長ストーリーを打ち消す形となりました。これにより、52週安値の4.55ドルから大きく上昇していた同社株は、利益確定の売りを浴び、市場の期待値が再調整される結果となりました。