
Story
センチュリー・カジノズ株が上昇、第2四半期の売上高とEBITDARが過去最高を記録
Text size
Background
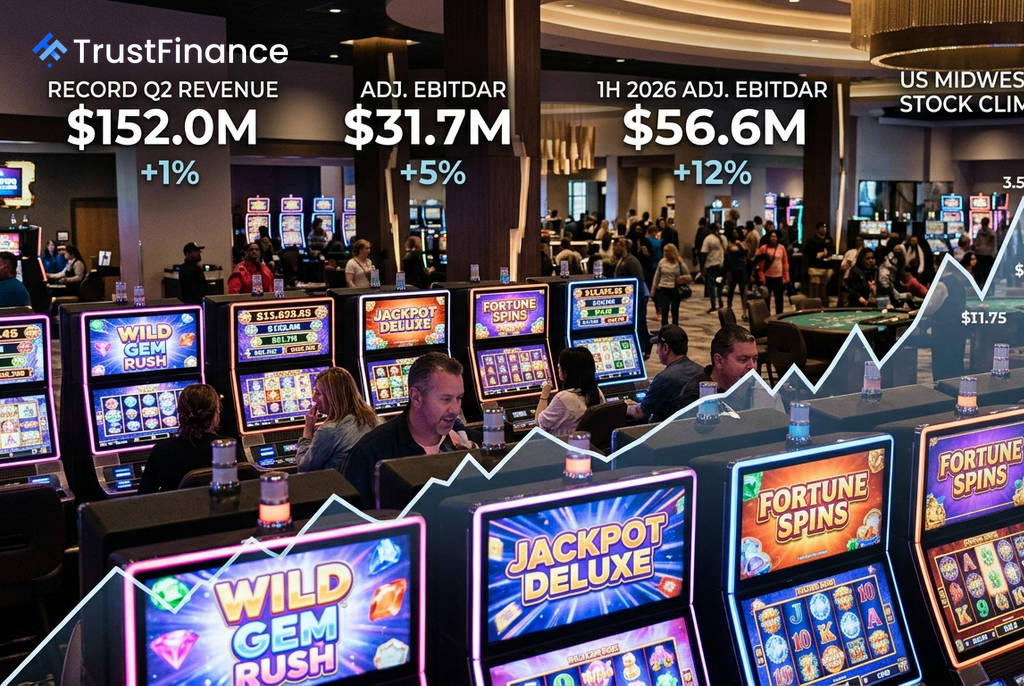
米国のカジノ運営会社センチュリー・カジノズ(CNTY)が発表した2026年第2四半期決算を受け、同社株は時間外取引で上昇した。北米事業の力強い業績に牽引され、第2四半期として過去最高の純営業収益と調整後EBITDARを達成したことが好感された。
第2四半期決算、北米事業が好調
同社が市場取引開始前に発表した第2四半期決算によると、主要な業績指標は以下の通りとなった。
- 純営業収益: 前年同期比1%増の1億5200万ドル
- 営業利益: 前年同期比4%増の1720万ドル
- 調整後EBITDAR: 前年同期比5%増の3170万ドル
これらの成長は、ナゲット・カジノ・リゾートを含む米国中西部および西部セグメントの好調によるものだ。一方で、ポーランド事業の収益が19%減少するなど、一部地域での不振が引き続き重荷となっている。
記録的な指標を好感するも、収益は予想に届かず
 Ad
市場アナリストの予想では、売上高が約1億5390万ドル、1株当たり利益(EPS)が約マイナス0.33ドルと見込まれていた。今回の結果は、売上高が予想をわずかに下回り、EPSの赤字幅も予想より大きいものとなった。
しかし、投資家はこれらの未達よりも、第2四半期として過去最高を記録した純営業収益と調整後EBITDARを前向きに評価した。この結果、同社株は時間外取引で4.2%上昇し、1.24ドルに近づいた。
財務状況と今後の課題
2026年6月30日時点で、同社のバランスシートは現金6020万ドルに対し、負債が3億3650万ドル、長期マスターリース関連の負債が7億800万ドルに上る。株主資本は1億2570万ドルの赤字となっており、この重い負債構造が株価の上値を抑える要因となっている。
今回の決算は、北米事業の立て直しが進んでいることを示す明るい材料となった。しかし、株価は依然として52週高値の2.85ドルを大きく下回っており、ポーランド事業の不振や財務体質の改善など、同社が今後解決すべき課題は依然として大きい。