
Story
バタフライ・ネットワーク株が急伸、売上未達もEPSが予想上回る
Text size
Background
携帯型超音波診断装置を手掛けるバタフライ・ネットワーク(BFLY)の株価は、30日の寄り付き前取引で約6.0%上昇した。同日市場開場前に発表された2026年第2四半期決算において、売上高は予想に届かなかったものの、1株当たり損失が市場予想を大幅に上回ったことが主な要因となった。
予想を上回る利益と下回る売上
同社が発表した第2四半期決算によると、1株当たり損失(EPS)は0.01ドルとなり、アナリストのコンセンサス予想であった0.04ドルの損失を0.03ドル上回る結果となった。この予想を上回る利益が、時間外取引における株価上昇の直接的な引き金となった。
一方で、売上高は1572万ドルにとどまり、アナリスト予想の約2915万ドルを大幅に下回った。トップラインの大幅な未達にもかかわらず、市場参加者はボトムラインの改善に注目した形だ。
収益性改善への期待が優勢に
投資家が売上高の落ち込みよりも赤字幅の縮小を重視した背景には、同社の収益性改善への期待がある。決算発表前の90日間で、同社のEPS見通しに対して下方修正がなかった一方、少なくとも1つの上方修正が確認されており、収益軌道に対する楽観的な見方が事前に形成されていた。
 Ad
加えて、ナスダック総合指数が1%以上、S&P 500が0.5%以上上昇するなど、当日の好調な市場環境も株価の追い風となった。
事業展開と市場の見方
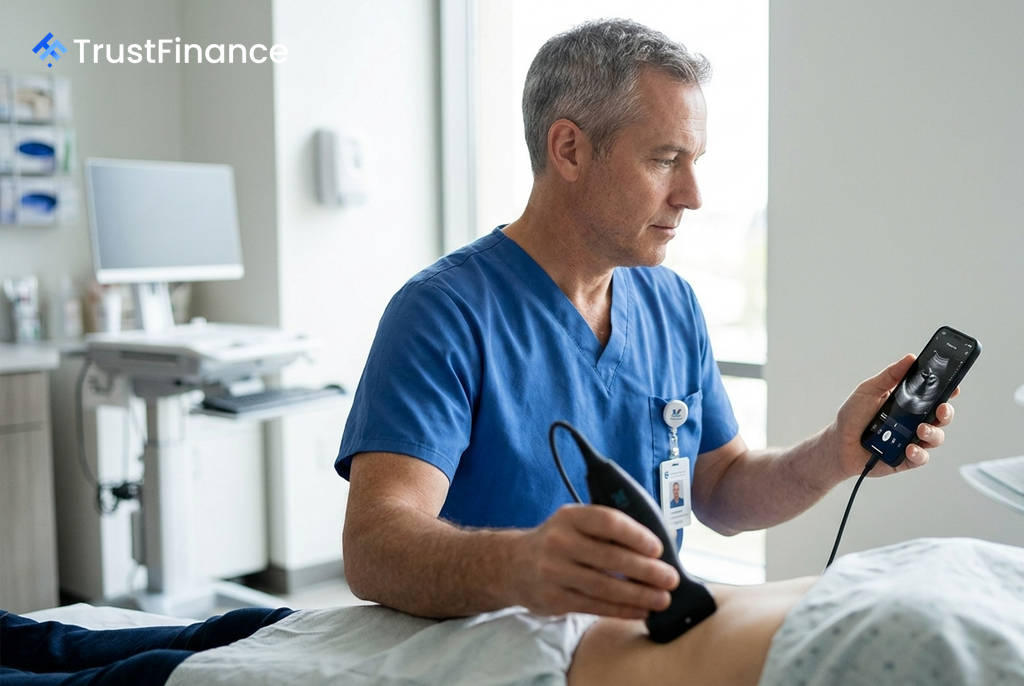
バタフライ・ネットワークは、ブラジルでの携帯型超音波診断装置「iQ+」および「iQ3」の商業展開や、競合しないヘルスケア市場のパートナーからの関心を集める「Butterfly Embedded」ライセンス事業など、国際的な事業拡大を進めている。
今回の決算では、売上高の未達は長期的な懸念材料として残るものの、赤字幅の縮小は同社が黒字化への道筋を維持しているとの安心感を市場に与えたとみられる。