
Story
メタ株の急落を受け、バンク・オブ・アメリカの顧客が通信サービス株を記録的なペースで売却
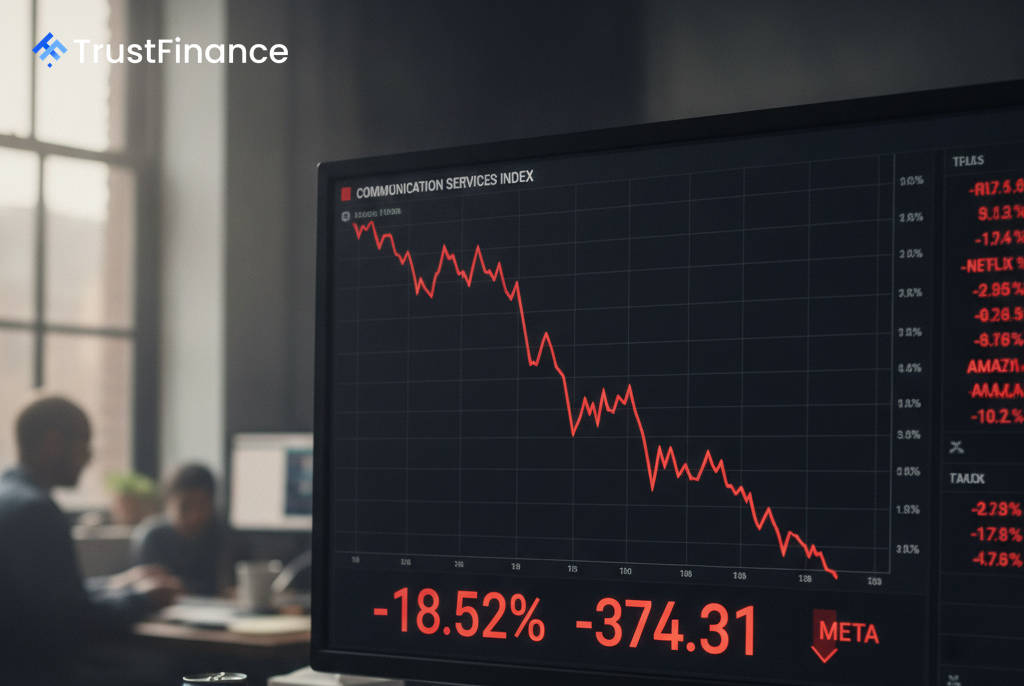
バンク・オブ・アメリカの顧客は、メタ・プラットフォームズの決算発表後の急落を受け、通信サービス株からの記録的な資金流出に牽引され、2週連続で米国株を売り越した。同行のレポートによると、先週の個別株の売り越し額は35億ドルに達した。
個人投資家とヘッジファンドによる売り越し
バンク・オブ・アメリカの報告によると、個別株の売り越し額は35億ドルに達し、前週の約150億ドルという記録的な資金流出に続くものだった。この売り越しは、S&P500指数が同時期に0.5%下落した中で発生した。
個人投資家とヘッジファンドは2週連続で売り越しとなった。一方、機関投資家は買い越しとなった。同行は、これは10月上旬の大幅な税金対策のための売り越しが原因だと指摘している。顧客は個別株を売却する一方で、上場投資信託(ETF)の購入を継続し、2週連続で23億ドルを追加購入した。
通信サービスセクターからの記録的な資金流出
通信サービスセクターは、2018年9月にGICSセクターとして設定されて以来、週間で過去最大の資金流出を記録しました。バンク・オブ・アメリカ(BofA)は、同セクターが今週最もパフォーマンスの悪いセクターでもあり、この売りは主にMetaの市場反応によるものだと指摘しました。
他のセクターでも純売りが見られ、以下のセクターが含まれます。
 Ad
- 工業セクターは13週連続の資金流出を記録しました。
- テクノロジーセクターと公益事業セクター。
11の主要セクターのうち7セクターで資金流入が見られました。一般消費財セクターは8月下旬以来最大の資金流入を記録し、金融セクターとヘルスケアセクターがそれに続きました。
投資要因の変化と自社株買い
バンク・オブ・アメリカのレポートでは、顧客がモメンタム戦略からバリュー戦略やキャッシュリターン戦略へとシフトするなど、投資要因のローテーションが見られることも指摘されています。同行は、金利低下と「AIへの懸念」の高まりを、このシフトの潜在的な要因として挙げています。
この傾向はETFの資金フローにも反映され、配当ETFへの4週間平均の資金流入額はほぼ1年ぶりの高水準に達しました。一方、クオリティETFとマルチファクターETFへの資金流入額は、同行の記録史上最高値を記録しました。
企業による自社株買いは4週連続で加速しましたが、季節平均をわずかに下回りました。バンク・オブ・アメリカ(BofA)によると、52週間移動平均ベースで見ると、S&P500の時価総額に対する自社株買いの比率は2021年8月以来の最低水準となっています。