
Story
ビルフィンガー株が急伸、UBSが投資判断を「買い」に引き上げ
Text size
Background
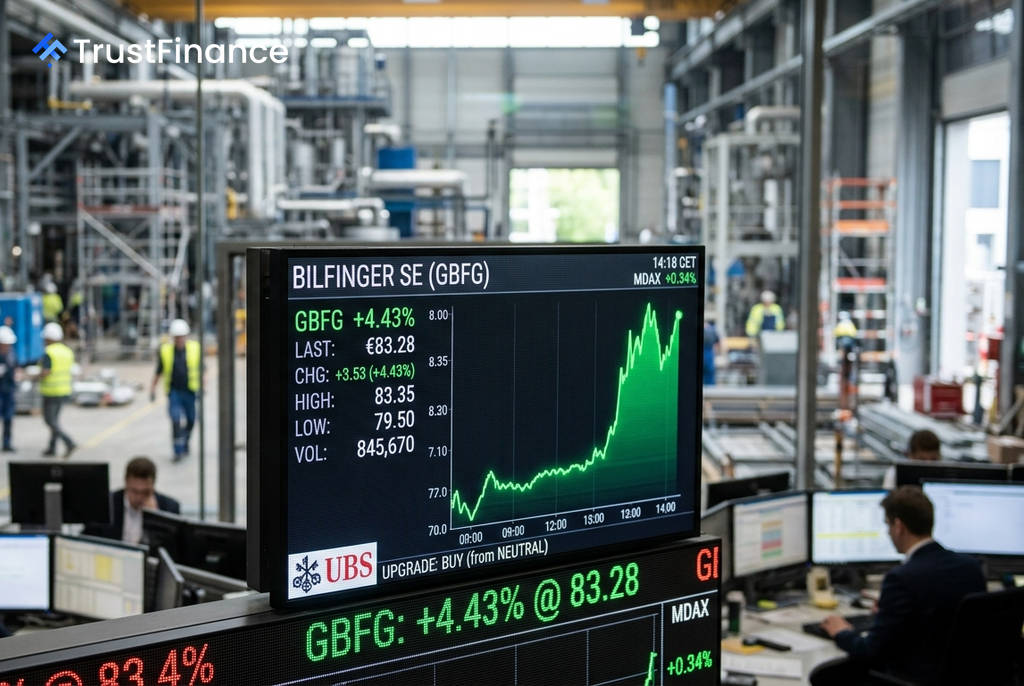
ドイツの産業サービス大手ビルフィンガー(Bilfinger SE)の株価が27日の取引で4.0%上昇し、83.275ユーロで取引された。大手金融機関UBSが、同社の投資判断を「中立」から「買い」へ引き上げたことが主な要因である。
UBSによる格上げの詳細
UBSは、ビルフィンガーの格上げの理由として、第2四半期決算を受けてリスク・プロファイルが改善したこと、および同業他社と比較して魅力的なバリュエーションの割安感を挙げている。UBSのアナリストは、ビルフィンガーの2027年予想EBITA(利払い・税・償却前利益)に基づく株価評価が7.6倍であるのに対し、同業のSPIE社が約11倍で取引されている点を指摘した。
また、ビルフィンガーの株価が2月の高値から約40%下落していたことも、魅力的なエントリーポイントを提供したと評価している。UBSは新たな目標株価を102ユーロに設定した(従来は107ユーロ)。
好調な第2四半期決算が裏付け
今回の投資判断引き上げは、ビルフィンガーの堅調な基礎的業績に裏付けられている。同社の第2四半期決算では、以下の点が注目された。
 Ad
- 売上高: 前年同期比7%増の14.5億ユーロ
- 1株当たり利益(EPS): 13%増の1.47ユーロ
- 受注高: 約15億ユーロ。これは同社にとって過去10年以上で3番目に高い四半期受注高となる。
経営陣はまた、2026年の売上高見通しの90%が既に受注残高でカバーされていることを確認しており、今後の収益に対する高い確実性を示している。
市場の反応と背景
この動きは、ドイツの中型株指数であるMDAXが0.34%上昇するなど、市場全体の良好な地合いの中で起きた。ビルフィンガー株は今回の急伸にもかかわらず、依然として52週高値の129.30ユーロを大きく下回る水準にある。機関投資家による評価引き上げ、割安なバリュエーション、そして堅調な受注残高という複合的な好材料が、株価を押し上げる十分な要因となった。