
Story
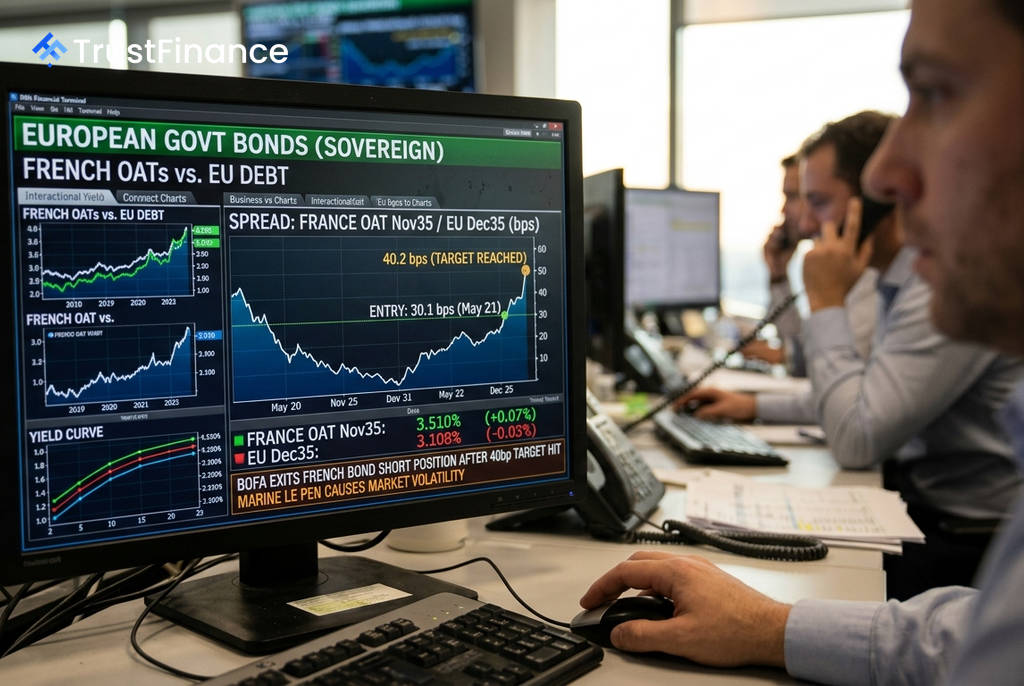
バンク・オブ・アメリカ、フランス国債の取引を手仕舞い 利回りスプレッドが目標の40bpに到達
Text size
Background
バンク・オブ・アメリカ(BofA)は、フランス国債(OAT)2035年11月限の売り持ちと、EU債2035年12月限の買い持ちを組み合わせたポジションを解消したと報告しました。5月21日に利回りスプレッドが30ベーシスポイント(bp)の時点で構築されたこの取引は、スプレッドが目標の40bpに達したことを受けて手仕舞いとなりました。
スプレッド拡大の背景
BofAによると、5月下旬以降、フランス国債はEU債に対して10bp割安化(利回りが上昇)しました。同行は、このスプレッド拡大は夏の間の供給圧力と政治的要因が重なった結果であると分析しています。
スプレッド拡大を加速させたとされる主な要因は以下の通りです。
- 供給圧力: 6月から8月にかけてフランス国債の純供給量が高水準で推移したこと。
- 政治的要因: マリーヌ・ル・ペン氏が大統領候補として出馬を表明したこと。
- 地政学リスク: 米国とイランの停戦合意が決裂し、市場全体でリスクオフの動きが強まったこと。
- マクロ環境: エネルギー価格と米国長期債利回りの上昇が、欧州周辺国の国債スプレッドを押し上げ、フランス国債にも波及しました。
 Ad
市場のセンチメントと今後の注目点
BofAの分析では、8月を通じてフランス国債先物市場ではショート・ポジションが維持されています。しかし、現在の利回り水準でマイナスキャリーを正当化するほどの「差し迫ったリスク」がない限り、さらに大規模なショート・ポジションが積み上がる可能性は低いと見ています。
今後のフランス国債市場を占う上で、投資家はいくつかの重要な日程を注視する必要があります。
- 2027年予算法案: フランスの財政規律に関する市場の評価を左右する可能性があります。
- 8月末の政治日程: 8月27日にフランス企業運動(MEDEF)が主催するイベントなどが含まれます。
- 格付け見直し: 10月23日に予定されている格付け会社ムーディーズによるフランスのソブリン格付け見直しが、市場の重要な焦点となります。