
Story
AppLovin株が時間外で急落、決算と見通しが市場予想を下回る
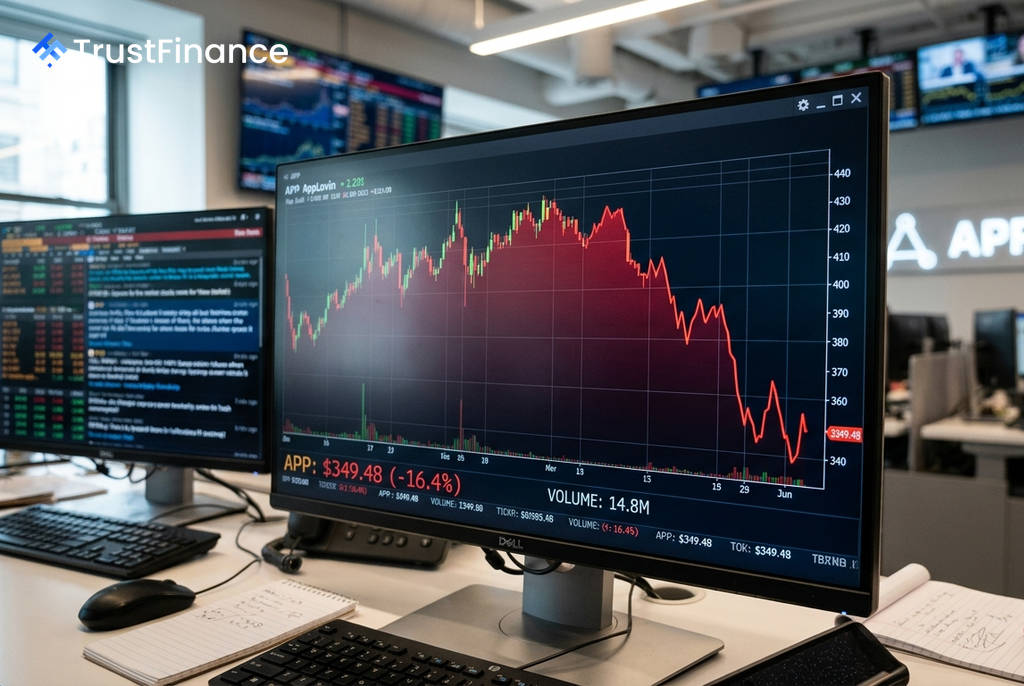
デジタル広告ソフトウェアを手掛けるAppLovin(アップラビン)の株価は、市場の取引終了後の時間外取引で16.4%急落し、349.48ドルを付けた。同社が発表した2026年第2四半期決算と第3四半期の見通しが、市場の高い期待値を下回ったことが売りを誘った。
期待に届かなかった第2四半期決算
6月30日を期末とする第2四半期の業績は、市場予想が入り混じる結果となった。主要な指標は以下の通り。
- 売上高: 19億2000万ドル。前年同期比で53%増と力強い成長を示したものの、アナリストのコンセンサス予想である約19億4000万ドルには届かなかった。
- 調整後EBITDA: 16億1000万ドル。こちらも市場予想を下回った。
- 一株当たり利益 (EPS): 3.76ドル。コンセンサス予想の3.75ドルをわずかに上回った。
売上高が堅調な伸びを見せたにもかかわらず、極めて高かった市場の期待には応えられなかった形だ。投資家は同社のAI主導の広告エンジンに対してプレミアムなバリュエーションを織り込んでおり、わずかな未達でも失望売りにつながりやすい状況にあった。
慎重な第3四半期見通し
 Ad
決算内容に加えて、投資家心理を冷やしたのは第3四半期の会社見通し(ガイダンス)だった。AppLovinは第3四半期の売上高を20億5500万ドルから20億8500万ドルの範囲と予想。この中央値である約20億7000万ドルは、アナリストのコンセンサス予想(約20億8000万ドル)をわずかに下回る水準だった。EBITDAの見通しも同様に市場予想を下回った。
この慎重な見通しは、成長の加速を期待していた投資家を失望させた。バンク・オブ・アメリカなどは決算発表前に、同社のeコマース向け広告チャネルの成長を指摘し「買い」のレーティングを再表明していたが、今回の結果はその成長ペースが想定より緩やかであることを示唆した。
市場の反応と背景
今回の株価急落は、小幅ながらも象徴的な売上高の未達、慎重な業績見通し、そして高成長株への追い風がなかった市場環境という3つの要因が重なった結果と言える。絶対的な成長率が高くても、市場の期待値が極めて高い場合には失望を招くという、ハイテク成長株に典型的な力学を改めて示す動きとなった。
一方で、同社は当四半期中に5億5130万ドルの自社株買いを実施し、期末時点で約30億5000万ドルの現金を保有している。これは、経営陣が自社の事業に自信を持っていることを示すポジティブな材料とも考えられる。