
Story
エア・カナダ株が急騰、マイレージ部門への大型投資と好決算を好感
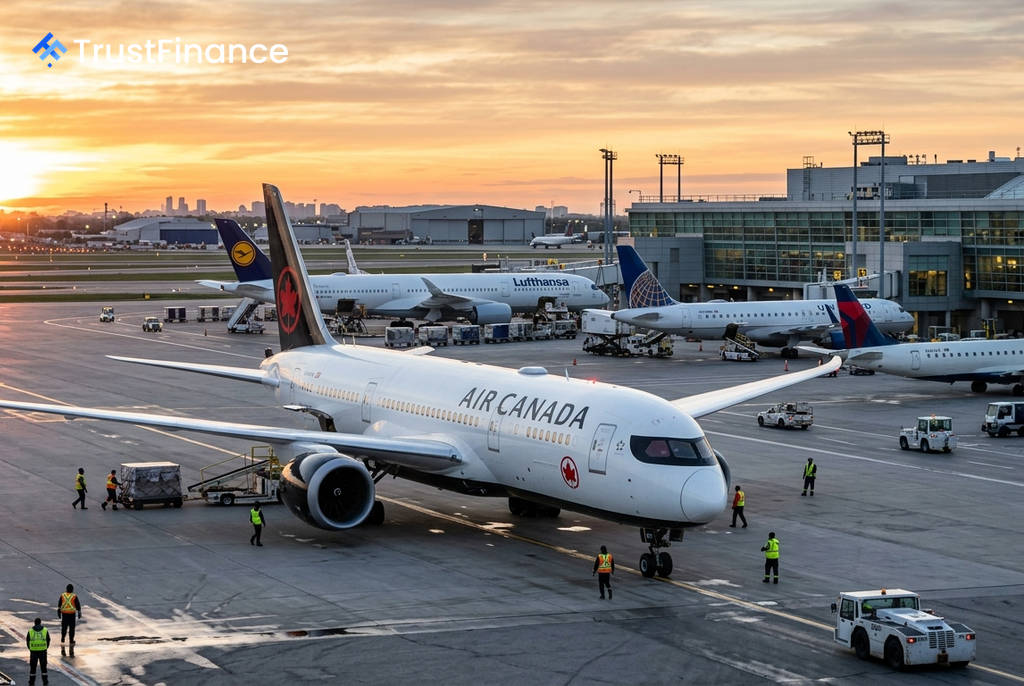
エア・カナダの株価が12日の取引で9.8%近く上昇し、29.95ドルに達した。同社のマイレージプログラムへの大型投資と、市場予想を大幅に上回る第2四半期決算が発表されたことが強力な買い材料となった。
エアロプランへの大型投資と記録的な収益
エア・カナダは11日夕方、第2四半期決算と同時に、同社のマイレージプログラム「エアロプラン」の少数株主持分を売却する契約を発表した。ブラックストーンとケベック州貯蓄投資公庫(CDPQ)が率いるコンソーシアムが、25億ドルでエアロプランの非支配持分25%を取得する。これにより、同事業の評価額は100億カナダドルとなる。
エア・カナダは残りの75%の所有権と完全な経営権を維持する。売却で得た資金は、12億ドルの社債償還と、9月から開始予定の最大8億カナダドルの自社株買いに充当される計画だ。
同時に発表された2026年第2四半期決算も好調だった。
- 調整後1株当たり利益(EPS): 0.40カナダドル(アナリストのコンセンサス予想を約272%上回る)
- 営業収益: 過去最高の63億カナダドル(前年同期比11%増)
- 旅客収入: 56億カナダドル(同11%増)
- 貨物収入: 3億2500万カナダドル(同29%増)
- 有償旅客率(ロードファクター): 87.5%
 Ad
通期見通しの再設定とアナリストの評価
同社は、2026年通期の調整後EBITDA(利払い・税・償却前利益)見通しを29億~32億カナダドルに再設定した。これはジェット燃料費の高騰を理由に一時停止していた目標を下回るものの、CFO(最高財務責任者)は下半期のコストパフォーマンス改善を示唆した。
さらに、企業需要の回復に支えられ、過去最高水準の秋の旅行シーズンを見込んでいることも明らかにされた。この発表を受け、アナリストの評価も相次いで引き上げられた。TDコーウェンは目標株価を29カナダドルに、BMOキャピタルは26カナダドルから30カナダドルにそれぞれ引き上げた。
市場への影響
大規模な資産収益化、予想を大幅に上回る決算、信頼性の高い株主還元計画、そしてアナリストによる前向きな評価という複数の好材料が重なり、同社株の再評価を促す強力なカタリストとなった。株価は取引時間中に一時、52週高値となる31.45ドルまで上昇した。北米市場全体が堅調なリスク選好地合いにあったことも、株価上昇を後押しした。