
Story
アドミラル株が急伸、減益決算も保険引受利益が予想上回る
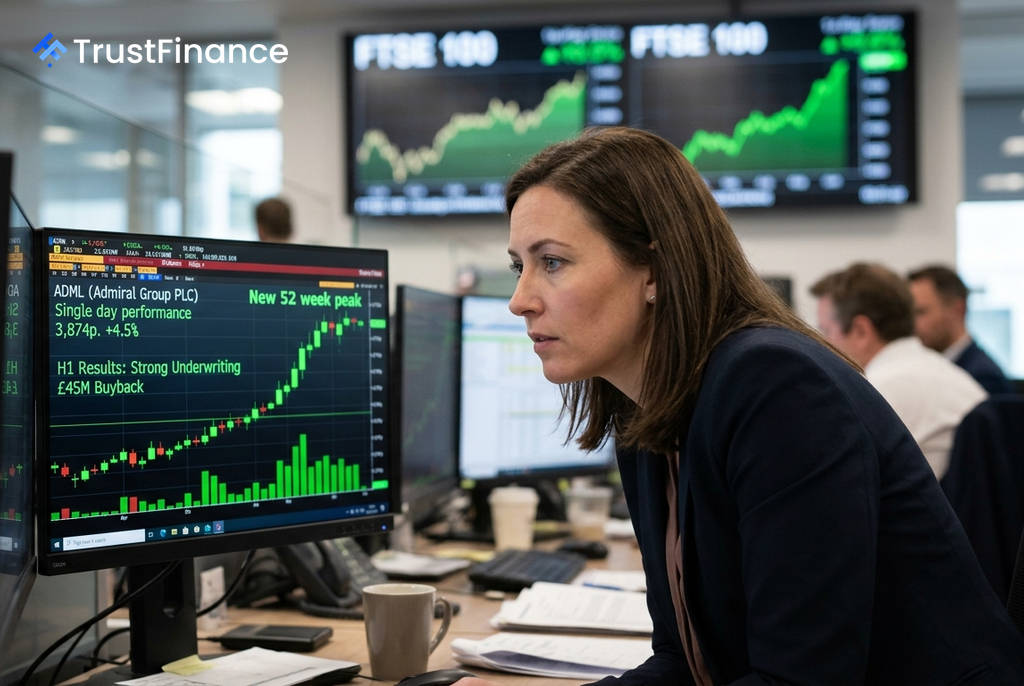
英国の保険大手アドミラル・グループ(Admiral Group PLC)が発表した2026年上半期決算を受け、同社株は一時4.5%高の3,874ペンスまで急伸し、FTSE100種総合株価指数の上昇を牽引した。税引前利益は前年同期比で減少したものの、市場予想を上回る堅調な保険引受事業の収益性が明らかになり、投資家の買いを誘った。
予想を上回る保険引受利益が好感
アドミラルが発表した2026年上半期決算では、税引前利益が前年同期比18%減の4億2,900万ポンド、1株当たり利益が109.0ペンスとなり、市場予想をわずかに下回った。しかし、投資家が注目したのは保険事業の本源的な収益力を示すコンバインド・レシオ(損害率と事業費率の合計)だった。
この数値は78.5%となり、アナリスト予想を約500ベーシスポイント(5パーセントポイント)上回る改善を見せた。コンバインド・レシオは100%を下回るほど保険引受による利益性が高いことを意味し、この大幅な改善が、減益というヘッドラインを打ち消すポジティブな材料と受け止められた。
株主還元と事業成長も支援材料
同社は決算発表と同時に、株主還元策も明らかにした。主な内容は以下の通り。
 Ad
- 4,500万ポンドを上限とする自社株買いプログラムの開始
- 1株当たり70.5ペンスの中間配当の実施
これにより、上半期の株主への分配総額は2億5,880万ポンドに達する。また、顧客基盤も順調に拡大しており、総被保険リスク数は5%増の1,203万件、金融サービス部門「Admiral Money」のローン残高は39%増の18億8,000万ポンドに達した。自己資本の健全性を示すソルベンシー・マージン比率も190%と堅牢な水準を維持している。
市場の反応
この日のロンドン市場では、アドミラルの株価は一時、年初来高値となる3,906ペンスを付けた。英国の自動車保険市場の厳しい環境を背景に利益減少は広く予想されていたため、市場はそれを織り込み済みだった。むしろ、予想を上回る保険引受利益、積極的な株主還元、そして堅調な顧客成長という3つの好材料が、減益懸念を払拭するのに十分だったとみられる。