
Story
UBS Pangkas Rekomendasi Saham M&G Menjadi 'Jual', Valuasi Dinilai Terbatas
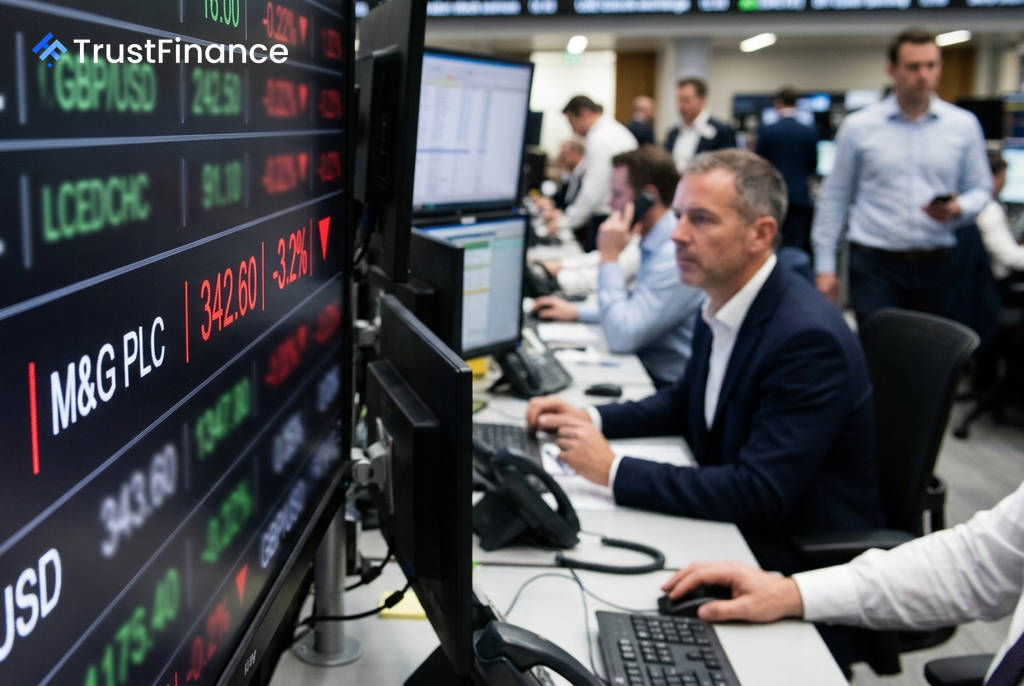
Saham M&G Plc anjlok 3,2% pada perdagangan hari Selasa setelah bank investasi UBS menurunkan peringkat perusahaan asuransi dan manajer aset asal Inggris tersebut menjadi 'jual' dari 'netral'. UBS menyatakan bahwa reli harga saham yang kuat telah membuat valuasi menjadi terbatas.
Menurut analisis UBS, penurunan peringkat ini didasarkan pada beberapa faktor kunci yang menunjukkan bahwa valuasi saham telah melampaui nilai intrinsiknya. Bank tersebut juga merevisi target harga 12 bulan untuk M&G, yang mengindikasikan adanya potensi risiko penurunan sebesar 9% dari harga penutupan hari Senin.
Alasan di Balik Penurunan Peringkat
Reli harga saham M&G yang mencapai lebih dari 25% sejak awal tahun telah menekan metrik valuasi utamanya. UBS menyoroti bahwa imbal hasil dividen (dividend yield) yang diproyeksikan untuk tahun fiskal 2028 kini telah terkompresi menjadi sekitar 6%.
Angka tersebut berada di bawah beberapa tolok ukur penting:
- Di bawah rata-rata acuan kompetitor sebesar 7%.
- Jauh di bawah rata-rata historis M&G sendiri yang berada di level 9,5%.
Selain itu, selisih imbal hasil (excess yield) yang ditawarkan M&G di atas tingkat suku bunga bebas risiko Inggris kini hanya 1,5%, menyusut tajam dari rata-rata historisnya sebesar 6,5%. Menurut para analis UBS, hal ini membuat "profil risiko-imbalan lebih condong ke arah penurunan."
 Ad
Kinerja Dana dan Kendala Modal
UBS juga mencatat penurunan kinerja dana kelolaan. Untuk pertama kalinya dalam lima tahun, peringkat kinerja dana grosir (wholesale fund) M&G tergelincir ke posisi ketiga di antara manajer aset Eropa pada kuartal kedua 2026. Sebelumnya, M&G secara konsisten mempertahankan posisi dua teratas.
Penurunan peringkat ini dianggap signifikan karena UBS mengamati adanya korelasi statistik antara 40% hingga 70% antara kinerja dana dan arus dana bersih (net flows), yang mengisyaratkan potensi tekanan pada arus masuk dana di masa depan. Kendala lain yang disorot adalah potensi pengembalian modal, di mana laba yang dapat didistribusikan dari unit asuransi utamanya menjadi faktor pembatas, dan risiko kenaikan suku bunga dapat semakin mengikis cadangan tersebut.
Prospek Kemitraan Menurun
UBS juga menilai bahwa prospek kemitraan dengan Dai-ichi Life, yang menjadi salah satu pendorong reli saham, telah melemah. Sejak kesepakatan diumumkan pada Mei 2025, penguatan poundsterling sekitar 10% terhadap yen dan kenaikan imbal hasil obligasi 10 tahun Jepang telah mengurangi daya tarik bagi Dai-ichi untuk menambah kepemilikan sahamnya.
"Kami tidak yakin bahwa M&G adalah target akuisisi penuh dari Dai-ichi dalam jangka menengah," tulis para analis dalam catatannya. Hal ini mengurangi spekulasi pasar yang sebelumnya menjadi sentimen positif bagi saham tersebut.