
Story
Aktivitas Opsi CAVA Tunjukkan Dominasi Bearish, Rasio Put/Call Capai 2,57
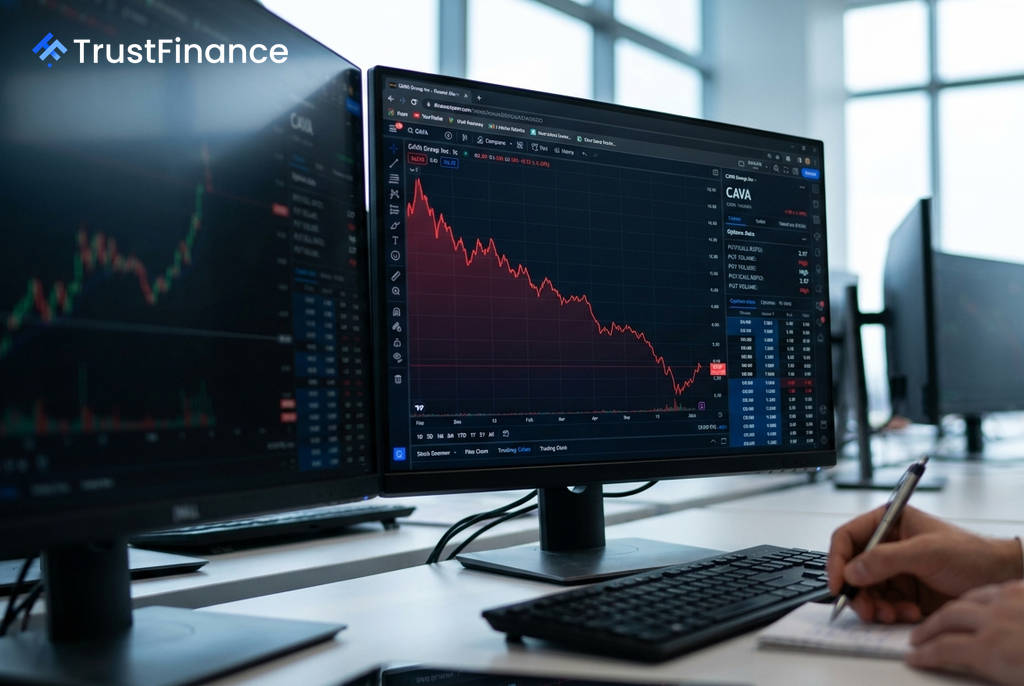
Aktivitas di pasar opsi untuk Cava Group Inc (CAVA) menunjukkan sinyal pesimistis yang kuat, dengan volume kontrak *put* jauh melampaui kontrak *call*. Hal ini mendorong rasio *put/call* menjadi 2,57, mengindikasikan bahwa para pedagang secara agresif memposisikan diri untuk potensi penurunan harga saham lebih lanjut atau melakukan lindung nilai terhadap posisi yang ada.
Dominasi Sentimen Bearish
Berdasarkan data dari Investing.com, total volume opsi CAVA mencapai 32.705 kontrak pada pukul 11:40 EDT. Dari jumlah tersebut, volume didominasi oleh opsi *put* (opsi jual) sebanyak 23.554 kontrak, dibandingkan dengan opsi *call* (opsi beli) yang hanya 9.151 kontrak.
Sentimen ini sejalan dengan kinerja saham CAVA yang diperdagangkan di level $50,96, turun 7,16% pada 15 September. Harga tersebut mendekati level terendah dalam 52 minggu terakhir di $43,41, yang mencerminkan tekanan jual yang signifikan dalam beberapa waktu terakhir.
Transaksi Kunci Mengindikasikan Keyakinan Turun
Lebih dari 58% dari total volume harian berasal dari satu strategi perdagangan yang signifikan, yaitu *diagonal spread*. Transaksi ini melibatkan penjualan 9.530 kontrak *put* dengan harga kesepakatan (*strike price*) $50 yang akan jatuh tempo pada 16 Oktober 2026, dan secara bersamaan membeli 9.530 kontrak *put* dengan *strike price* $40 yang jatuh tempo pada 18 Desember 2026.
 Ad
Langkah ini, yang dikenal sebagai *rolling*, menunjukkan bahwa seorang investor institusional besar tidak menutup posisi *bearish* mereka, melainkan memperpanjang jangka waktunya hingga Desember dan menargetkan penurunan harga yang lebih dalam menuju $40. Ini bukan sinyal kepanikan, melainkan perpanjangan keyakinan bahwa saham akan terus melemah.
Konteks Pasar dan Sinyal Volatilitas
Konteks pasar mendukung sentimen negatif ini. Saham CAVA telah anjlok 43,11% dalam tiga bulan terakhir dan 31,56% dalam sebulan terakhir. Analis juga mencatat beberapa sinyal lain dari pasar derivatif:
- Volatilitas Tersirat (Implied Volatility): Volatilitas tersirat untuk 3 bulan ke depan naik menjadi 62,26%, mengindikasikan pasar mengantisipasi pergerakan harga yang signifikan.
- *Put Skew* Melebar: Peningkatan *skew* menunjukkan bahwa permintaan untuk opsi *put* (perlindungan terhadap penurunan) meningkat relatif terhadap opsi *call*, membuat premi untuk perlindungan tersebut menjadi lebih mahal.
Meskipun ada beberapa taruhan *bullish* yang lebih kecil, seperti *call spread* Desember $55/$60, volume dan skala transaksi *bearish* yang dominan memberikan gambaran yang jelas tentang sentimen pasar saat ini. Target harga $40 pada transaksi utama tersebut berada sangat dekat dengan level terendah 52 minggu, sebuah level kunci yang jika ditembus dapat membuka babak baru penurunan harga.