
Story
अमेरिकी फास्ट-फूड स्टॉक्स 2026: कौन हैं विजेता और कौन पिछड़े, मूल्यांकन पर टिकी हैं नजरें
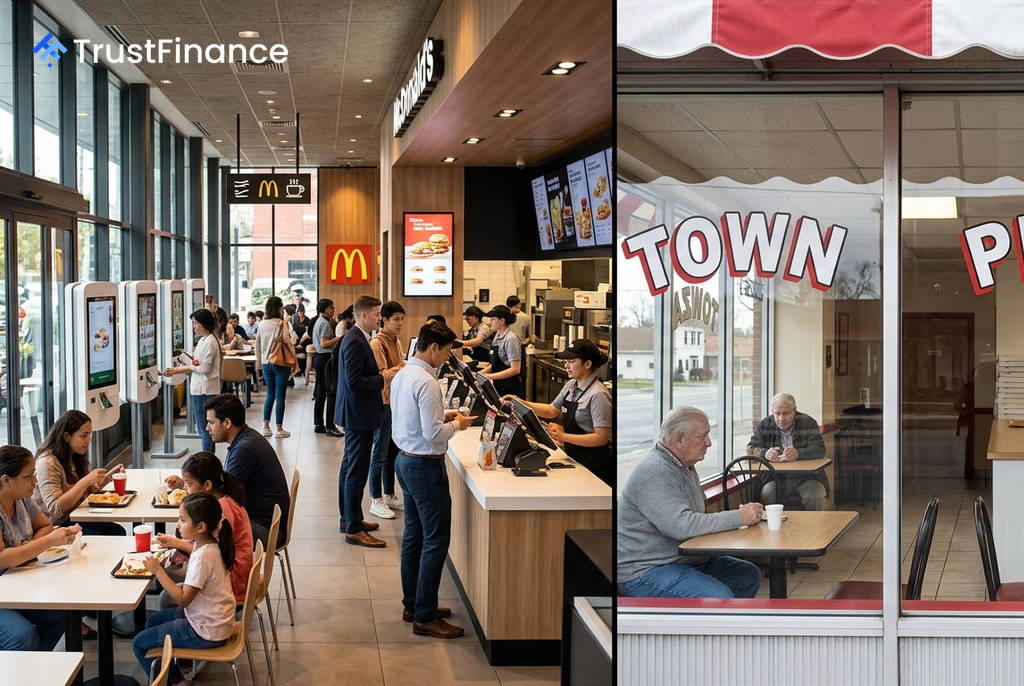
साल 2026 में अमेरिकी फास्ट-फूड स्टॉक सेक्टर में विजेता और हारने वालों के बीच एक स्पष्ट अंतर उभर रहा है। मजबूत अंतरराष्ट्रीय उपस्थिति वाले फ्रैंचाइज़ी-हैवी मॉडल निवेशकों को आकर्षित कर रहे हैं, जबकि कई अन्य कंपनियां मूल्यांकन सुधार और मार्जिन दबाव से जूझ रही हैं, जो निवेशकों के लिए एक सतर्कता का संकेत है।
क्षेत्र के विजेता
इस क्षेत्र में रेस्टोरेंट ब्रांड्स इंटरनेशनल (QSR), जो बर्गर किंग और पोपायस की मूल कंपनी है, सबसे आगे है। Investing.com के आंकड़ों के अनुसार, कंपनी ने निवेशकों को एक साल में +17.3% का रिटर्न दिया है।
- राजस्व वृद्धि: 6.5%
- EPS वृद्धि: 41.9%
- फॉरवर्ड P/E अनुपात: 13.7x (बड़े कैप में सबसे अच्छा मूल्य)
- डिविडेंड यील्ड: 3.5%
वहीं, यम! ब्रांड्स (YUM) (KFC, पिज्जा हट, टैको बेल) अपने मजबूत परिचालन मेट्रिक्स के लिए खड़ा है, जिसमें 25.4% का ऑपरेटिंग मार्जिन और 56.3% की प्रभावशाली EPS वृद्धि शामिल है। मैकडॉनल्ड्स (MCD) इस सेक्टर का ब्लू-चिप स्टॉक बना हुआ है, लेकिन इस साल अब तक स्टॉक में -9.2% की गिरावट आई है, जो बाजार की तेज वृद्धि की उम्मीदों को दर्शाता है।
मूल्यांकन के दबाव में फंसे स्टॉक्स
कुछ अच्छी कंपनियों को उनके ऊंचे मूल्यांकन के कारण बाजार में संघर्ष करना पड़ रहा है। चिपोटले (CMG) ने 7.3% की राजस्व वृद्धि और 49.6% का उच्चतम रिटर्न ऑन इक्विटी (ROE) दर्ज किया, लेकिन पिछले एक साल में इसका स्टॉक -25.3% गिर गया है। बाजार ने इसके ऊंचे ग्रोथ प्रीमियम को बहुत अधिक माना।
 Ad
इसी तरह, डोमिनोज पिज्जा (DPZ) की राजस्व वृद्धि 5.2% रही, लेकिन डिलीवरी क्षेत्र में बढ़ती प्रतिस्पर्धा और मार्जिन पर दबाव के कारण इसका स्टॉक एक साल में -17.4% नीचे आ गया है।
संघर्षरत कंपनियां
कई फास्ट-फूड कंपनियां गंभीर चुनौतियों का सामना कर रही हैं। वेंडीज (WEN) राजस्व में 1.0% की गिरावट और EPS में -31.1% की कमी से जूझ रही है। पापा जॉन्स (PZZA) का स्टॉक एक साल में -44.7% गिर गया है, क्योंकि इसका राजस्व -5.6% और EPS -64.9% घट गया है।
विंगस्टॉप (WING) का मामला सबसे दिलचस्प है। 7.6% की अच्छी राजस्व वृद्धि के बावजूद, ऊंचे मूल्यांकन के कारण स्टॉक में एक साल में -67.3% की भारी गिरावट आई है। यह एक क्लासिक उदाहरण है कि कैसे बाजार ग्रोथ स्टॉक के मल्टीपल को री-रेट करता है। इसी तरह, शेक Shack (SHAK) ने 17.3% की सबसे तेज राजस्व वृद्धि दर्ज की, लेकिन लाभप्रदता की कमी (केवल 2.6% ऑपरेटिंग मार्जिन) के कारण इसका स्टॉक -34.9% गिर गया।
निवेशकों के लिए निष्कर्ष
विश्लेषण से यह स्पष्ट है कि वैश्विक पहुंच और मजबूत मार्जिन वाले फ्रैंचाइज़ी-हैवी मॉडल (जैसे QSR, YUM, MCD) बेहतर प्रदर्शन कर रहे हैं। इसके विपरीत, जो कंपनियां मुख्य रूप से घरेलू बाजार पर निर्भर हैं और श्रम लागत और उपभोक्ता खर्च में कमी जैसी चुनौतियों का सामना कर रही हैं, उनके मूल्यांकन को बाजार द्वारा कम किया जा रहा है।