
Story
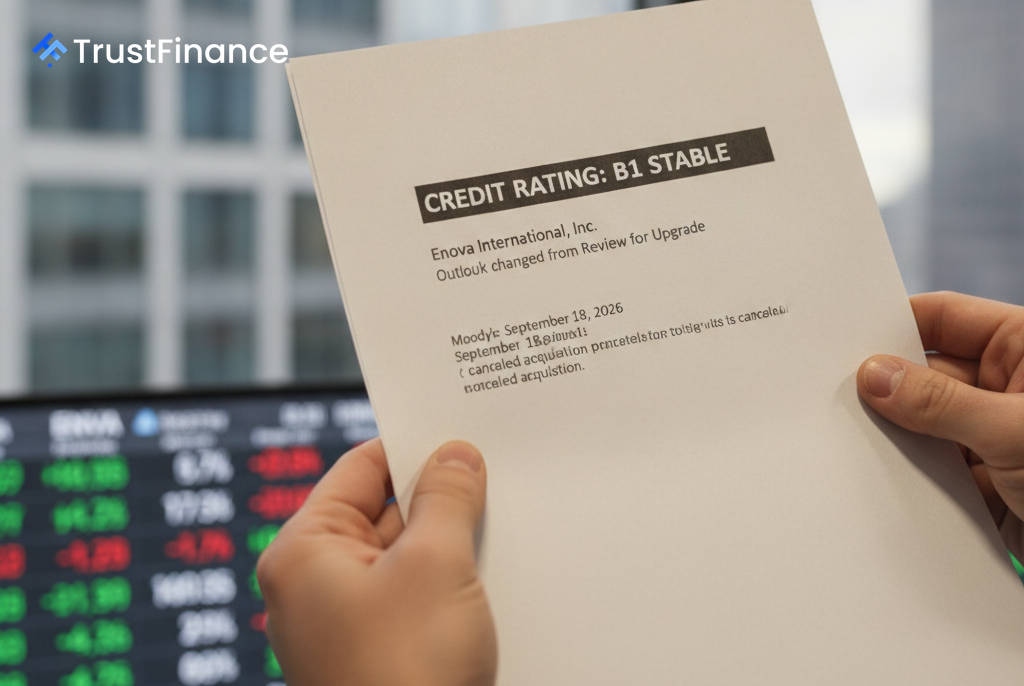
रद्द किए गए अधिग्रहण के बाद मूडीज ने एनोवा की बी1 रेटिंग की पुष्टि की और आउटलुक को स्थिर कर दिया।
Summary
मूडीज रेटिंग्स ने एनोवा इंटरनेशनल की बी1 कॉर्पोरेट फैमिली रेटिंग की पुष्टि की है और इसके आउटलुक को स्टेबल में बदल दिया है, कंपनी द्वारा ग्रासहॉपर बैंक के अधिग्रहण की अब वापस ली गई योजना के बाद शुरू की गई समीक्षा को समाप्त करते हुए।
मूडीज़ रेटिंग्स ने एनोवा इंटरनेशनल, इंक. (NYSE:ENVA) की B1 कॉर्पोरेट फैमिली रेटिंग और B2 सीनियर अनसिक्योर्ड रेटिंग की पुष्टि की है, जिससे कंपनी का आउटलुक अपग्रेड के लिए समीक्षा से बदलकर स्थिर हो गया है। यह रेटिंग कार्रवाई पिछले साल के अंत में शुरू हुई समीक्षा प्रक्रिया का समापन है।
बदलाव का कारण
यह निर्णय एनोवा द्वारा 14 सितंबर, 2026 को ग्रासहॉपर बैंक के अधिग्रहण के लिए अपना आवेदन वापस लेने की घोषणा के बाद लिया गया है। प्रस्तावित अधिग्रहण की खबर के बाद, मूडीज़ ने शुरू में 17 दिसंबर, 2025 को एनोवा की रेटिंग को संभावित अपग्रेड के लिए समीक्षा के दायरे में रखा था।
अब जब यह सौदा रद्द हो गया है, तो रेटिंग एजेंसी ने कहा है कि एनोवा की क्रेडिट प्रोफाइल "व्यापक रूप से अपरिवर्तित" बनी हुई है। स्थिर आउटलुक मुद्रास्फीति और बढ़ती ब्याज दरों से उत्पन्न व्यापक आर्थिक दबावों के बावजूद, गैर-प्रमुख उपभोक्ताओं और छोटे से मध्यम आकार के व्यवसायों को सेवा प्रदान करने वाले कंपनी के मुख्य ऑनलाइन ऋण व्यवसायों के लचीलेपन को दर्शाता है।
पूंजी और भविष्य की योजनाएँ
अपने अधिग्रहण आवेदन को वापस लेने के बाद, एनोवा ने शेयरों की पुनर्खरीद को तेज गति से फिर से शुरू करने की घोषणा की। मूडीज़ ने कहा कि उसे उम्मीद है कि कंपनी की मजबूत आय उसके पूंजीकरण स्तरों को बनाए रखने में सहायक होगी।
 Ad
एजेंसी का अनुमान है कि एनोवा का पूंजीकरण, जिसे मूर्त सामान्य इक्विटी से मूर्त प्रबंधित परिसंपत्तियों के रूप में मापा जाता है, 17% से 22% की सीमा में बना रहेगा।
संभावित रेटिंग कारक
मूडीज़ ने उन विशिष्ट स्थितियों का उल्लेख किया है जो भविष्य में एनोवा की रेटिंग में बदलाव ला सकती हैं। यदि कंपनी मजबूत लाभप्रदता बनाए रखते हुए और अपने पूंजीकरण को 20% से ऊपर रखते हुए अपने कानूनी और नियामक जोखिमों को कम करती है, तो रेटिंग में सुधार पर विचार किया जा सकता है।
इसके विपरीत, कई स्थितियों में रेटिंग में गिरावट आ सकती है:
- परिसंपत्ति गुणवत्ता में महत्वपूर्ण गिरावट।
- लाभप्रदता में निरंतर गिरावट, जिसमें शुद्ध आय से औसत प्रबंधित परिसंपत्तियों का अनुपात 4% से नीचे गिर जाता है।
- पूंजीकरण में लगातार गिरावट आई है, जिसमें मूर्त सामान्य इक्विटी का मूर्त प्रबंधित परिसंपत्तियों से अनुपात 17% से नीचे गिर गया है।