
Story
ड्यूश बैंक ने पर्सिमोन को 'बाय' रेटिंग में अपग्रेड किया, शेयर की कीमत में कमजोरी को अवसर बताया
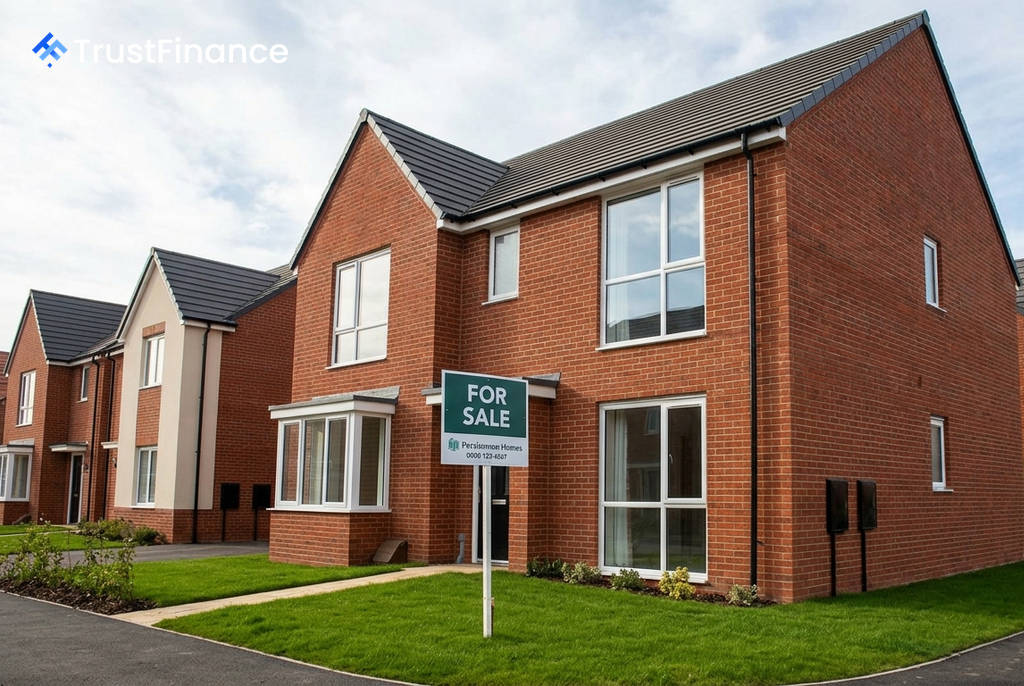
ड्यूश बैंक ने यूके स्थित होमबिल्डर पर्सिमोन पीएलसी (Persimmon Plc) के लिए अपनी स्टॉक रेटिंग को 'होल्ड' से बढ़ाकर 'बाय' कर दिया है। बैंक के अनुसार, पिछली 'होल्ड' रेटिंग के बाद से कंपनी के शेयर मूल्य में आई कमजोरी ने इसे निवेशकों के लिए एक आकर्षक अवसर बना दिया है।
रेटिंग अपग्रेड का आधार
शेयर मूल्य में गिरावट के बावजूद, ड्यूश बैंक ने पर्सिमोन के लिए अपने मूल्य लक्ष्य को मामूली रूप से 1,419 पेंस से घटाकर 1,403 पेंस कर दिया है। यह अपग्रेड कंपनी द्वारा वित्तीय वर्ष 2026 की पहली छमाही के मजबूत नतीजों की घोषणा के बाद आया है, जो विश्लेषकों के अनुमानों से बेहतर थे।
ड्यूश बैंक के विश्लेषक क्रिस मिलिंगटन ने पर्सिमोन के अंतरिम नतीजों को "मजबूत" बताया। उन्होंने कहा कि वॉल्यूम में 13% की सालाना वृद्धि ने ग्रॉस मार्जिन पर 210 आधार अंकों के दबाव को कम करने में मदद की, जिससे कर-पूर्व लाभ में 3% की वृद्धि हुई।
पहली छमाही के वित्तीय प्रदर्शन
पर्सिमोन ने उम्मीद से बेहतर प्रदर्शन करते हुए निवेशकों का विश्वास बढ़ाया है। छमाही के प्रमुख वित्तीय आंकड़े इस प्रकार हैं:
 Ad
- अंडरलाइंग ऑपरेटिंग मार्जिन: 12.8% रहा, जो 11.7% के विश्लेषकों के आम सहमति के अनुमान से अधिक था।
- पूर्ण हुए घर: इस अवधि में कंपनी ने 5,189 घरों का निर्माण पूरा किया।
- शुद्ध कर्ज: कंपनी पर £165 मिलियन का शुद्ध कर्ज था।
- अंतरिम लाभांश: कंपनी ने प्रति शेयर 20 पेंस के अंतरिम लाभांश की घोषणा की।
इन नतीजों के बाद कंपनी के शेयरों में 2.6% की तेजी देखी गई। कंपनी ने 11.3% का नियोजित पूंजी पर रिटर्न (Return on capital employed) भी दर्ज किया, जिसे उसने सेक्टर में अग्रणी बताया।
भविष्य का दृष्टिकोण और चुनौतियां
वित्तीय वर्ष 2026 के लिए, पर्सिमोन ने अपने मार्गदर्शन को दोहराते हुए कहा कि वह 12,500 घरों का निर्माण पूरा करने का लक्ष्य लेकर चल रही है। हालांकि, कंपनी को निर्माण लागत में 3% से 4% की मुद्रास्फीति का सामना करना पड़ रहा है, जिससे अगले 18 महीनों में £40 मिलियन से £50 मिलियन की अतिरिक्त लागत आ सकती है।
ड्यूश बैंक ने पर्सिमोन के 2027 और 2028 के लिए कर-पूर्व लाभ के अपने पूर्वानुमानों में कटौती की है, लेकिन यह भी कहा कि 2025 और 2027 के बीच कंपनी का मुनाफा मोटे तौर पर स्थिर रहने की उम्मीद है। यह सेक्टर की अन्य कंपनियों के मुकाबले एक बेहतर स्थिति है, जहां लाभ में गिरावट का अनुमान है। बैंक का मानना है कि पर्सिमोन का लगभग 9% का अनुमानित इक्विटी पर रिटर्न (Return on Equity) उसके साथियों की तुलना में लगभग 50% अधिक है, जो उसके मूल्यांकन का समर्थन करता है।