

ドイツ銀行は、銅の備蓄増加により、2027年までに銅価格が1オンスあたり22,050ドルまで急騰する可能性があると述べている。
ドイツ銀行の予測によると、米国と中国による積極的な備蓄が世界的な供給不足を引き起こす可能性があるため、銅価格は2027年半ばまでに1トン当たり22,050ドルまで50%近く上昇する可能性がある。
ドイツ銀行の予測によると、米国と中国による積極的な備蓄が世界的な供給不足を引き起こす可能性があるため、銅価格は2027年半ばまでに1トン当たり22,050ドルまで50%近く上昇する可能性がある。
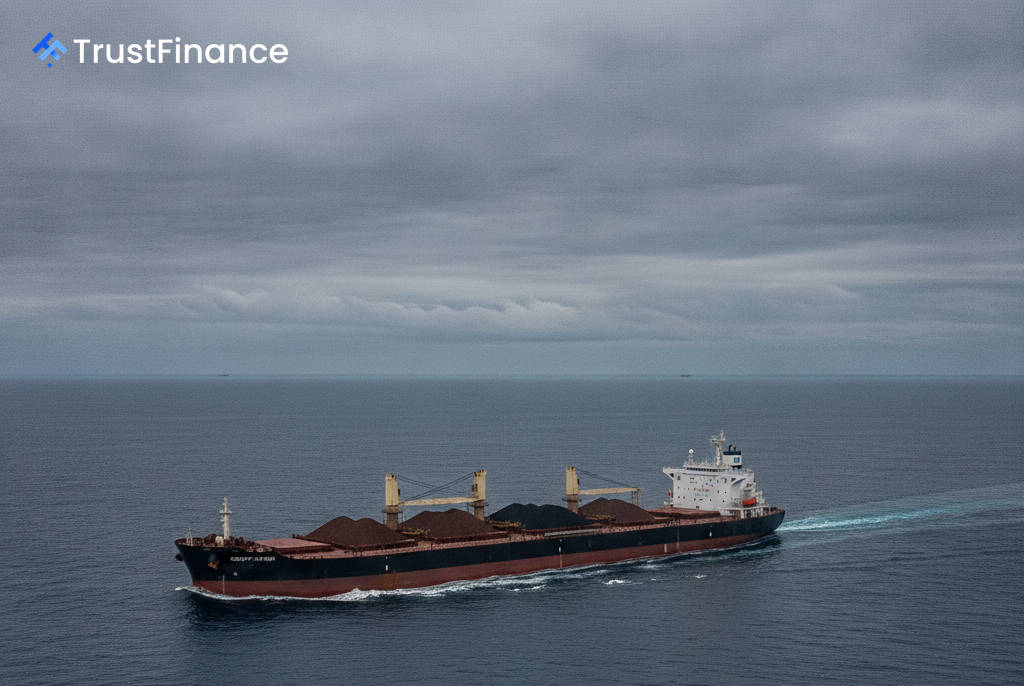
原材料輸送の世界的な指標であるバルチック海運指数は、鉄鉱石需要の低迷を背景にケープサイズ船指数が7.5%急落したことが要因となり、9月1日以来の最低水準にまで下落した。

ブルームバーグの報道によると、サウジアラビアは紅海沿岸のヤンブー港からの原油出荷を再開した。これは、主要パイプラインへのドローン攻撃によって17日間停止されていた原油輸送の停止期間を終了させるものだ。この措置により、欧州の製油所は供給面での懸念を和らげることができるが、パイプラインはまだフル稼働には至っていない。

銅価格は月曜日、世界最大の消費国である中国の工業利益の伸びが鈍化したことを示すデータを受けて下落した。米ドル高も工業用金属である銅価格にさらなる下押し圧力をかけ、世界的な需要への懸念を高めた。

欧州と英国の天然ガス卸売価格は月曜日に約3%上昇し、最近の下落傾向に終止符を打った。これは、中東における外交交渉の停滞と貯蔵量の低さが、冬の供給不足への懸念を再燃させたためだ。

投資家は、第3四半期の最終週を迎え、間もなく発表される米国の雇用統計と、1バレル108ドルを超えた原油価格の上昇による根強いインフレ圧力に注目している。

米中間の注目度の高い首脳会談では、貿易と投資に関する具体的な合意はほとんど得られず、アナリストらが「管理された膠着状態」と呼ぶ、北京の戦略的利益に資する状況が強化された。

金価格は重要な支持水準である4,200ドルを割り込み、テクニカル分析に基づく弱気ブレイクダウンが確認された。しかし、相対力指数(RSI)が売られ過ぎを示す28.6まで低下したことで、市場はボラティリティの高まりと短期的な価格反転のリスクに直面している。

銅価格は、200期間単純移動平均線やその他の指標が重なる重要な水準である6.63ドル付近で推移しており、大幅な下落または反転の可能性を示唆している。